10月、IC輸出の個数が減った。金額+50%の裏で個数-8.5%、20年の貿易統計で転換点かを読む(2026年11月版)
日本の10月のIC輸出は金額が前年比+50.2%、個数は-8.5%だった。1〜9月は個数+10.2%で、減少は速報の1か月分。財務省の貿易統計20年分で金額・個数・単価を分け、中国・韓国向けと製造装置から転換点かを確かめる。
日本の10月のIC輸出は金額が前年比+50.2%、個数は-8.5%だった。1〜9月は個数+10.2%で、減少は速報の1か月分。財務省の貿易統計20年分で金額・個数・単価を分け、中国・韓国向けと製造装置から転換点かを確かめる。
日本の10月のIC輸出は、金額が前年同月比 +50.2%(7,082億円)、個数は -8.5%(68億1,000万個)だった。ただし1〜9月の個数は +10.2% で、9か月続けて前年を上回っていた。逆向きの数字は11月18日に出た速報の1か月分しかなく、私はこれを転換点とはまだ呼ばない。本稿では、中国を除く合計の IC の個数が2か月続けて前年を割り、同じ2か月とも、メモリの単価の前年比が前月を下回る(単価の伸びが鈍る)ことを「転換点の入口」、さらに単価が前年を割ることを「需要の後退」と呼ぶ。単価の条件は前年の水準が上がり続ける間は満たされやすいので、実質的なきっかけは中国を除く個数だ。
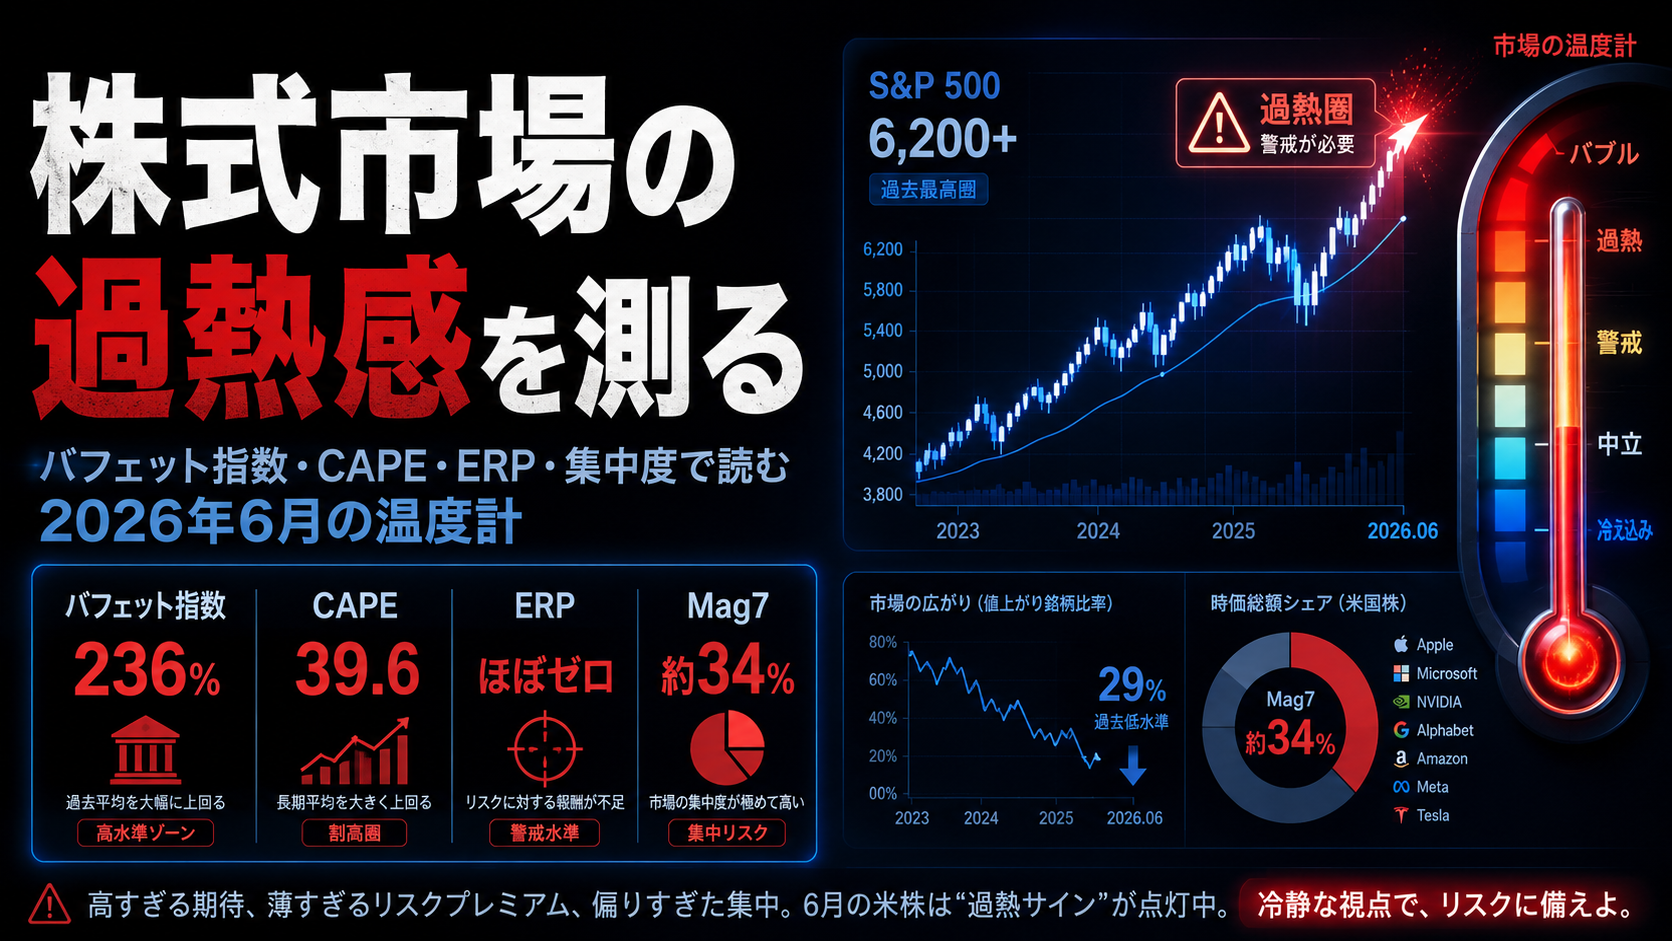
この数字を追ったのは、株式市場が先に動いたからだ。11月20日までの1週間で S&P 500 は8.6%下げ、ファンドマネジャーはテック株の比重を2006年以来の幅で落とした。売りの理由として報道や調査で語られているのは「AI 向けの設備投資が鈍る」という見通しだ。それが実需の側に出ているのかは、価格だけ、数量だけを見ても分からない。見るのは数量と価格の向きの組み合わせで、日本の貿易統計は IC を個数と金額で、製造装置を台数と金額で毎月出している。
本稿は公開されている統計と報道だけに基づく。個別企業の評価ではなく、輸出の金額・個数・単価という需給の数字を主題にする。
株式市場は現金ではなくテックの外へ動いた
11月20日(金)の S&P 500 は1日で3.7%下げて6,910.39で引けた。週間では -8.6%、10月6日の終値の最高値7,818.93から10%を超える下げで、調整局面に入った。
ポジションの動きは、BofA の11月のグローバル・ファンドマネジャー調査(11月17日公表)に出ている。原本は非公開なので、ロイター配信と2本の解説記事で確かめた数字だけを並べる。
| 項目(BofA 2026年11月調査) | 値 | 前回・比較 |
|---|---|---|
| テック株のネット・オーバーウェイト | 12% | 10月は37%。2006年6月以来の大きな削減 |
| 平均の現金比率 | 3.6% | 10月は3.9%。8月以来の低さ |
| 企業が過剰に投資していると見る比率 | 純38% | 過去最高 |
| AI ハイパースケーラーが6か月以内に設備投資の削減を発表すると見る比率 | 52% | ― |
| 景気後退を予想する比率 | 3% | ― |
現金比率は低いまま、債券のアンダーウェイトは2025年11月以来の小ささまで縮み、テックから債券・一般消費財・ヘルスケアへ比重が移った。景気後退を予想する人はわずかで、調査の回答では、懸念は景気全体ではなく AI の設備投資に向いている。
前回の年末年始の記事では、相場全体が下げた局面は季節要因と分けて、金利や決算など価格を動かした材料を調べると書いた。今回はその材料の候補として「AI の設備投資」が挙がっている。
20年の貿易統計で金額・個数・単価を分ける
材料は財務省の貿易統計の統計品別推移表(輸出、全国、月別)で、2006年1月〜2026年9月の確定値を使った。IC は HS 8542.31/32/33/39 の合計で、この定義の集計は財務省の概況品「IC」と一致する(2026年上半期の407億8,800万個・3兆936億円がどちらも一致)。だから10月の速報の IC の行を、同じ系列の続きとしてつなげられる。
まず2026年1〜9月を前年同期と比べる。
| 2026年1〜9月(前年同期比) | 個数・台数 | 金額(円建て・名目) | 平均単価 |
|---|---|---|---|
| IC 合計 | +10.2%(605億個) | +49.3%(5兆1,846億円) | +35.5%(63.2円→85.7円) |
| うちメモリ(8542.32) | +9.1% | +99.0%(2兆9,864億円) | +82.4%(593円) |
| うち実装していないメモリ(8542.32-100) | +7.9% | +54.8%(1兆7,786億円) | +43.5% |
| うち実装したフラッシュメモリ(8542.32-921) | +26.0% | +263.0%(1兆1,616億円) | +188.0% |
| うちプロセッサ(8542.31) | +27.0% | -0.7% | -21.8% |
| 個別半導体(8541) | +10.1% | +26.8% | +15.1% |
| 製造装置(8486.10/20/40、台) | +14.5%(55,063台) | +18.4%(2兆9,374億円) | +3.3% |
| 検査・測定装置(9030.82、9031.41) | +4.8% | +41.4%(5,378億円) | +34.8% |
「金額は単価の急騰で、数量は止まっている」と読むと、1〜9月については外れる。数量も増えている。IC の金額の伸び49.3ポイントのうち42.8ポイントはメモリが生んだ。プロセッサは個数が27.0%増えたのに金額は横ばいで、平均単価が2割下がった。9桁(6コード)で分けると、単価 -21.8% のうち同じ品目の値下がりは -3.6% で、-18.9% は構成の変化だ。安い品目の比率が上がったためで、プロセッサの値段が崩れたわけではない。
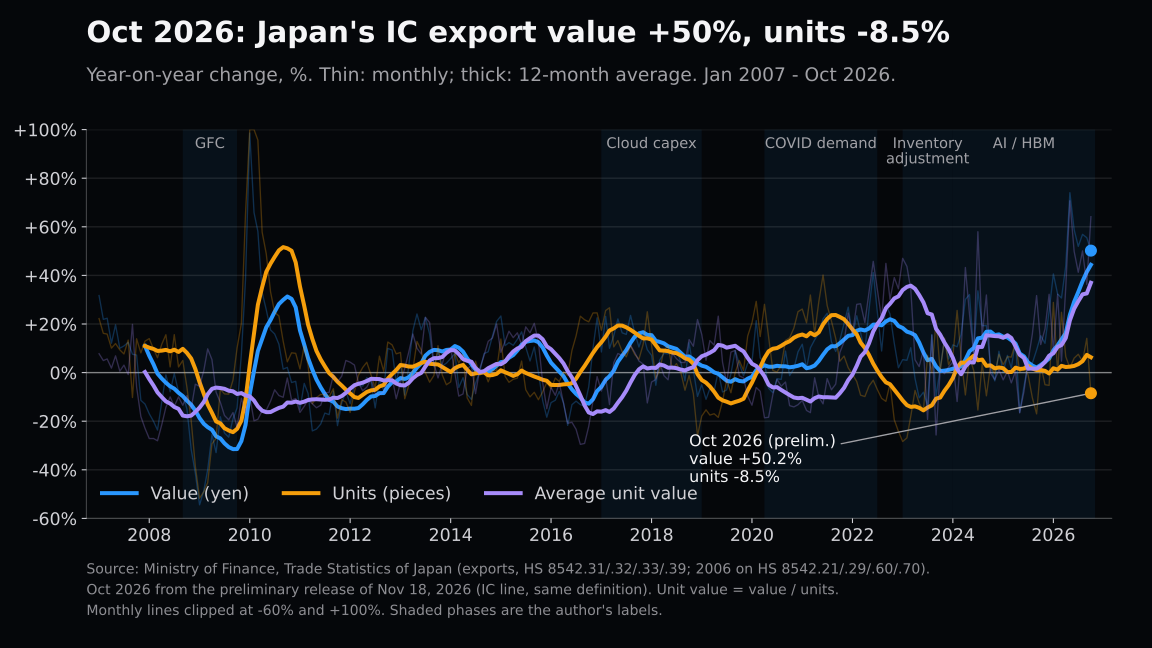
図1の太線(12か月平均)で見ると、個数(オレンジ)は2024年以降ほぼ0〜+10%の間にあり、金額(青)と単価(紫)だけが2025年後半から跳ね上がった。
IC の金額は1〜9月だけで5兆1,846億円と、過去のどの暦年(最高は2025年の4兆8,696億円)よりも多い。個数は1〜9月どうしでも2021年(650億個)を約7%下回り、記録を更新したのは金額だけだ。
単価の上昇は9桁コード間の構成の変化ではなく値上がり
平均単価が35.5%上がったのは、高い品目の比率が上がったからか、同じ品目が値上がりしたからか。ここを分けないと、数量が減ったときに金額がどう動くかを読めない。
TCAD でデバイスとプロセスを設計していたころ、「装置の問題」とされていた収率不良の原因を、シミュレーションで工程の条件に絞り込んだことがある。最初にもっともらしく聞こえた説明が、変数を分けると外れていた。今回もまず「HBM のような高価な品目へ構成が移った」という説明を疑った。
9桁の品目コードごとの単価の変化を数量で加重した Fisher 指数で分けると、平均単価の +35.5% のうち、同じ品目の値上がりが +36.3%、品目の構成の変化は -0.6% だった。メモリの個数は IC 全体とほぼ同じペース(+9.1%)で増えただけで、IC の金額に占めるメモリの比率が43.2%から57.6%に上がったのは単価のためだ。ただし9桁の中での構成の変化(たとえば同じコードの中で容量の大きい製品が増えること)は、この分解では値上がりの側に入る。
メモリとプロセッサ、個別半導体
確定値の最新月の9月は、メモリは個数 +10.8% に対して金額 +136.9%、単価は +113.8% だった。単価の前年比は8月の +117.8% から9月は +113.8% とわずかに縮んだが、水準は前月より9.2%上がった。
個別半導体(HS 8541)は、個数が2006〜2018年の年1,620億〜2,380億個から2023〜2025年は年1,130億〜1,250億個に減り、平均単価は2006年の4.8円から2026年1〜9月の9.5円へほぼ倍になった。1〜9月の単価 +15.1% は、値上がり +21.9%、構成の変化 -5.5% に分かれる。「少なく、高く」へ移った理由はこのデータでは分からないので、本稿の判断には使わない。
韓国の一次資料で見える価格
同じメモリの動きは韓国にも出ている。韓国産業通商部によると、半導体の輸出額は9月が603.0億ドル(+262.8%)で月間の最高、10月が564.4億ドル(+259.4%)で2番目だった。同じ資料には、DRAM・NAND の代表品の固定価格が載る(2026年10月時点では DDR5 16Gb と NAND 128Gb)。
| 月(2026年) | DDR5 16Gb(ドル) | NAND 128Gb(ドル) |
|---|---|---|
| 6月 | 40.0 | 28.8 |
| 7月 | 45.0 | 30.1 |
| 8月 | 46.5 | 30.5 |
| 9月 | 48.0 | 30.6 |
| 10月 | 50.0 | 30.6 |
DRAM は10月も上がり、NAND は9月から横ばいになった。産業通商部は本文で「高い単価と物量が維持された」と書くが、発表の本文には半導体の輸出数量の値はない。日本の輸出では同じ品目の値上がりが単価を押し上げ、韓国の固定価格も上がっている。日本だけのコード間の構成の変化ではなく、市場全体のメモリ価格の上昇と読める。値上がりの原因は、本稿では確かめていない。
10月の減少は主に中国向けから来た
10月の速報では、世界向けの IC は個数6,810百万個(-8.5%)、金額7,082億円(+50.2%)で、平均単価は約104円、前年比で約+64%(金額÷個数で算出)になる。世界向けの金額の伸びは崩れていない。
輸出先別に見ると、個数の減少は偏っている。
| 10月 IC(速報、前年同月比) | 個数 | 金額 |
|---|---|---|
| 世界 | -8.5% | +50.2% |
| 中国 | -29.4% | -9.1% |
| 韓国 | -23.9% | +3.3% |
| アジア計 | -9.1% | +51.0% |
| ASEAN | +12.8% | +153.9% |
| EU | +6.2% | +14.0% |
| 米国 | +23.0% | +44.2% |
前年同月の個数に戻して数えると、中国向けの減少は約10億個で、世界全体の減少(約6.3億個)より大きい(算出)。ASEAN 向けは約2.4億個増え、韓国向けは約0.7億個減った。中国を除く合計の個数は約 +9.7%(算出:4,365百万個、前年同月3,980百万個)で、米国向けも増え、韓国向けが減っても中国以外の全体では減少は広がっていない。
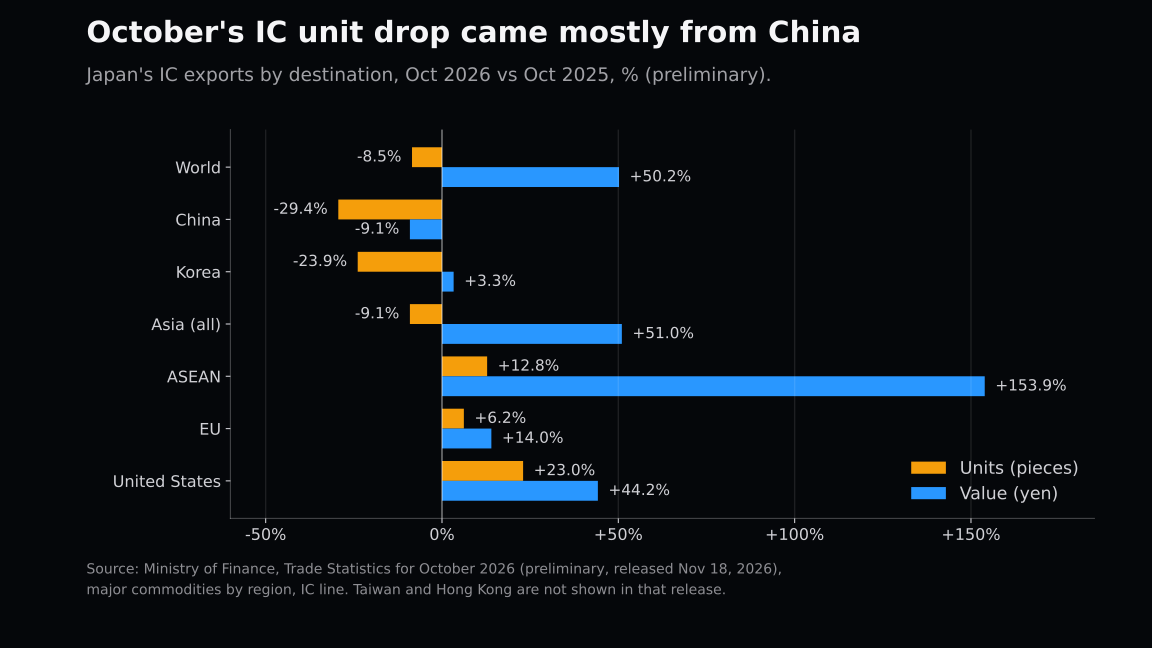
中国向けの影響が個数で大きく金額で小さいのは、単価が低いからだ。10月の中国向けの平均単価は約34円で、世界平均の約104円の3分の1ほど(算出)。1〜9月の構成比も、中国は個数で38.7%を占めるのに、金額では24.1%にとどまる。中国を除く個数と並べて見分けたいのは、減少が AI に限らない汎用の IC の需要の弱さなのか、中国だけの要因なのかだ。中国向けの安い IC の個数と AI の設備投資のつながりは、この統計では確かめられない。
中国向けは、9月に金額、10月に個数が鈍った。
| 2026年 中国向け IC | 個数(前年比) | 金額(前年比) |
|---|---|---|
| 1月 | +33.4% | +48.0% |
| 2月 | +6.6% | +62.4% |
| 3月 | +50.0% | +52.8% |
| 4月 | -6.4% | +121.6% |
| 5月 | -2.2% | +105.2% |
| 6月 | -3.3% | +89.3% |
| 7月 | +15.6% | +174.3% |
| 8月 | +6.4% | +170.5% |
| 9月 | +27.3% | +8.2% |
| 10月(速報) | -29.4% | -9.1% |
金額は7〜8月の +170% 台から9月に +8.2% へ落ちた。ただ個数は4〜6月にも前年を割り、7月に戻している。1か月の -29.4% だけで流れが変わったとは言えない。減った理由も、この統計からは分からない。どの品目で減ったかは10月の確定値(9桁×国別)で、日本だけの動きかは韓国・台湾の公表値で確かめる。
製造装置は台数も金額も増えた
製造装置(HS 8486.10/20/40)の台数は1〜9月で +14.5%(55,063台)、金額は +18.4%(2兆9,374億円)で、どちらも HS 8486 が新設された2007年以降で最高だ。9月単月では台数 +45.2%、金額 +45.5% と加速している。平均単価は1〜9月で +3.3% にとどまり、IC とは違って、台数が増えた分だけ金額が増えた。
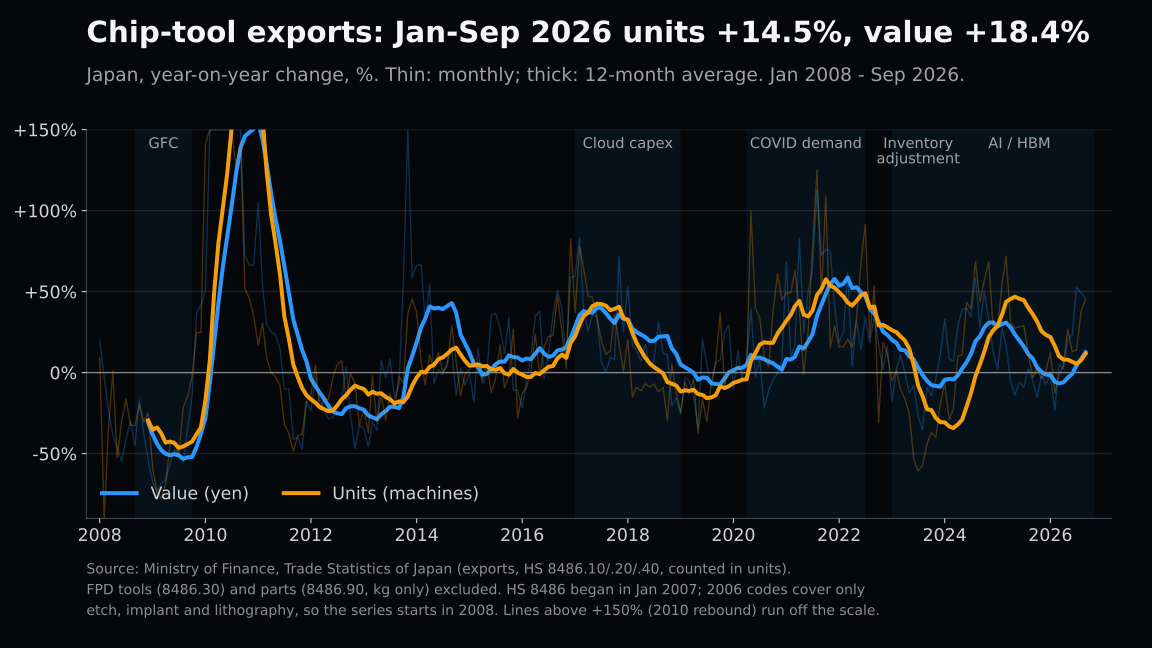
装置の台数は IC の個数より先に動くのか。2008年12月〜2026年9月の12か月平均の前年比で比べると、相関は同時で0.83、装置を3か月遅らせると0.86で最も高い。装置を3か月先に動かすと0.60、6か月では0.26まで下がり、装置が先に動く形は見られない。プラスとマイナスの変わり目も IC が先の回が多く、2022年は IC の個数が8月にマイナスに入り、装置の台数は11か月後の2023年7月だった。装置の台数は IC の転換の先行指標にならず、いまの装置の伸びも IC の個数の減少を打ち消す材料にはならない。
10月の速報は概況品の「半導体等製造装置」で、本稿の HS 8486.10/20/40 より範囲が広い(9月で比べると概況品5,533億円に対し HS の集計は4,215億円)。数量もトン(重さ)でしか出ないので、10月の前年比は参考の値だ。世界向けは5,442億円(+49.7%)、18,374トン(+51.9%)で、輸出先別の金額は中国2,128億円(+42.6%)、米国634億円(+118.5%)、韓国696億円(+25.5%)、EU 233億円(+144.8%)、ASEAN 430億円(+26.2%)だった。
輸出先の構成も動いた。
| 製造装置の金額の構成比 | 1〜9月 | 7〜9月 |
|---|---|---|
| 中国 | 36.7% | 42.8% |
| 台湾 | 27.1% | 22.6% |
| 韓国 | 19.3% | 17.1% |
| 米国 | 8.3% | 8.6% |
1〜9月の中国向けは、台数 +14.9% に対して金額 -2.1% で、平均単価は約 -14.8%(算出)下がった。増えたのは主に台数で、理由は不明だ。
テスタと検査装置は8486の外にある
半導体の製造装置といっても、テスタや検査装置は HS 8486 に入らない。輸出統計品目表では、8486.20 が「半導体デバイス又は集積回路製造用の機器」、テスタは 9030.82「半導体ウエハー又は半導体デバイスの測定用又は検査用の機器(集積回路を含む。)」に入る。光学式の検査装置は 9031.41 で、フォトマスクやレチクルの検査装置もここに入る。8486 の台数だけを見ると、テスト・検査の工程が抜け落ちる。
工程と、各社の公開の製品ページで確かめた製品群を並べるとこうなる。どの製品がどのコードで申告されているかは公表されていないので、HS の品名から当てはめた対応だ。
| 工程 | 主な HS コード | 公開の製品ページに載る製品群(例) |
|---|---|---|
| 成膜・リソグラフィ(塗布・現像)・エッチング・洗浄 | 8486.20 | 東京エレクトロン(成膜、リソグラフィ、エッチング、洗浄)、SCREEN(ウェーハ洗浄装置、コータ・デベロッパ)、KOKUSAI ELECTRIC(成膜プロセス装置) |
| IC の電気的なテスト | 9030.82 | アドバンテスト(SoC・メモリ・パワー半導体のテストシステム) |
| ウェハ・フォトマスクの光学式検査 | 9031.41 | レーザーテック(マスク関連(EUV・DUV)、ウェハ関連) |
検査・測定装置(9030.82 と 9031.41)は、1〜9月に台数 +4.8%、金額 +41.4%(5,378億円)、単価 +34.8% だった。9桁(3コード)で分けると、値上がりが +40.5%、構成の変化が -4.0% で、単価の上昇はほぼ値上がりだ。2026年1〜9月は、前工程の装置が台数で、テスト・検査が単価で伸びた。9月は台数 -20.6%、金額 +32.6% で、この差がさらに開いた。IC の個数との時差を確かめていないので、この群は転換点の判断には使わない。
転換点かを見分けるために次に見る数字
10月の数字は20年の中でも珍しい。2007年1月〜2026年9月の237か月で、IC の個数が前年割れで、しかも金額が +40% を超えた月は、2022年6月(個数 -3.1%、金額 +41.2%)の1回しかない。10月はこれを超える。
個数の12か月平均がマイナスに入った時点は、2009年以降に9回ある。結果の出た回のうち、交差時に金額がプラスだった6回では、5回で18か月以内に金額の12か月平均もマイナスに入った(うち4回は2014〜15年の重なる局面で、2回はわずかなマイナス)。交差時に金額の伸びが +10% を超えていたのは2015年7月と2022年8月の2回で、その後の最低は -12.8% と +0.7% に割れた。個数の12か月平均は2025年12月に一度マイナスに入ってすぐプラスに戻り、金額はその後むしろ加速した(+5.8% → 9月 +41.4%)。金額が高く伸びている局面の例は2回しかなく、個数の減少から金額の行方は言えない。
いまの12か月平均の個数は9月時点で +7.3%で、10月の速報を入れても約 +6.3%(算出)と、再びマイナスには入っていない。11月と12月は、前年の個数がそれぞれ -5.0%、-5.3% と弱かった月なので、比べる相手は低い。ここまでは世界合計の参考値だ。判断に使う中国を除く合計でも前年を割るなら、10月の減少は1か月の振れでは片づけにくくなる。
見る数字は、対象月の末から公表までの時差が短い順に並べた。直近の例では、韓国産業通商部の輸出入動向が翌月1日、日本の速報が翌月18日ごろ、日本の確報が翌月末ごろ(9月分は10月29日)に出る。早い数字で向きをつかみ、遅い数字で確かめる。
| 次に見る数字 | 公表(対象月の末から、直近の例) | 何を見分けるか | 入口・後退のサイン |
|---|---|---|---|
| 産業通商部が載せる DRAM・NAND の代表品の固定価格 | 翌月1日 | 金額を支えるメモリの価格が、市場全体で上がり続けるか | 入口の目安:上昇が止まる。後退の目安:前月より下がる |
| IC の個数(中国を除く合計と中国向け) | 翌月18日ごろ(速報) | 減少が中国だけか、中国以外にも広がるか | 中国を除く合計が2か月続けて前年割れ |
| メモリ(8542.32)の単価 | 日本の確報(9月分は10月29日) | 金額を支える価格が、日本の輸出でも続くか | 入口:個数と同じ2か月とも、前年比が前月を下回る(前年の水準が上がるので満たされやすい)。後退:前年比がマイナス |
| 製造装置(8486)の台数 | 日本の確報(同上) | 削減が出荷に出たか | 確認用(IC より遅れて動くので、判断のきっかけにしない) |
NAND の固定価格は9月から横ばい(30.6ドル)で、10月に入口の目安に達した。価格の側の判定は日本のメモリ単価で行い、固定価格は目安にとどめる。
シナリオと判断
| シナリオ | 起きること | 半導体関連への含意 | 私の動き |
|---|---|---|---|
| ベースケース | 10月は中国向けの単月の振れ。中国を除く個数は増え続け、メモリの単価も伸びる | 金額の伸びは続く | 半導体関連の比重を維持する |
| 中国だけ弱い | 中国向けの減少が続くが、中国を除く合計は前年を上回る | 定義の外。金額の伸びは縮んでもプラス | 比重を維持し、品目を確報で確かめる |
| 転換点の入口 | 中国を除く合計の個数が2か月続けて前年割れし、同じ2か月とも、メモリの単価の前年比が前月を下回る(下落までは要らない) | 金額の伸びが数量と価格の両方から縮む | 比重を下げる方向で見直し始める |
| 需要の後退 | 入口の状態に加え、メモリの単価が前年を割る | 金額が数量と単価の両方から落ちる | 比重を下げる |
個数と単価の条件のうち片方だけが満たされるときは、入口と数えず、確報で品目を見る。
私の判断は、半導体関連の比重を10月の1か月で動かさない、というものだ。短期(11月分と12月分の速報が出るまで)は中立で、そのあいだに10月分の確報で品目も確かめる。遅れて動く装置と、単価に支えられた金額には、削減の影響はまだ出にくい。時間軸も違う。市場が織り込むのは今後6か月以内の削減の見通し(52%)で、出荷の実績である輸出統計は、将来の削減を確かめも否定もできない。だから判断の重みは、中国を除く個数に置く。中国向けは個数も金額も前年を割ったが、比重は動かさない。見るのは、減少が中国以外に広がるかどうかだ。
この見立てが崩れるのは、転換点の入口に来たときだ。メモリの単価の前年比は9月に前月を下回った。ただし入口は個数と同じ2か月で判定するので、個数の側(中国を除く +9.7%)が前年を割るまでは数えない。単価が上がって個数が減る形は、需要の減少とも、供給の制約や高い品目への移動とも読め、この統計だけでは分けられない。10月の中国向けも個数 -29.4%、金額 -9.1% で、単価は約 +29%(算出)上がっている。単価が前年を割ったときに初めて、需要の後退と読む。
本稿の数字について
- 出典は財務省「統計品別推移表」(輸出、全国、月別、2006年1月〜2026年9月の確定値)と、「令和8年10月分貿易統計(速報)」(2026年11月18日公表)。10月は速報で、確報で改定されることがある
- IC は HS 8542.31/32/33/39(2006年は旧分類 8542.21/29/60/70)。スマートカード 8542.10 と部分品 8542.90 は除いた。個別半導体は HS 8541(8541.60 と 8541.90 を除く)
- 製造装置は HS 8486.10/20/40 の台数。FPD 用の 8486.30 と、数量が重さ(KG)しかない部分品 8486.90 は台数から除いた。HS 8486 は2007年に新設され、2006年の旧分類で確実に対応するのはエッチング・イオン注入・露光だけ(2007年の金額の約42%)なので、2006年とは接続せず、前年比は2008年1月から
- 10月速報の製造装置の値は概況品で、HS 8486.10/20/40 より範囲が広く、数量はトンのみ。台数の系列とはつながない参考の値
- 平均単価は金額÷個数(台数)。千個単位のコードは1,000倍して個にそろえた。金額はすべて円建ての名目値で、物価や為替の調整はしていない
- 「算出」と書いた値は、公表値から私が計算したもの。図中の局面の区分も筆者による
関連記事
- 米国株の年末年始アノマリー — 相場全体の下げを季節要因と分けて読む。
- Big Tech の7〜9月期決算を同じ定義で読む — 輸出の需要の源にあたるクラウドの設備投資と現金収支。
- 金利上昇はハイテク設備投資をどこまで揺らすか — 設備投資の削減観測が出る経路。
- メモリとアクセラレータの距離を縮める実装基板技術 — メモリと演算チップをつなぐ実装の側の変化。
参考資料
- 財務省 貿易統計 統計品別推移表(輸出、月別)・令和8年10月分貿易統計(速報)
- 税関 輸出統計品目表(2026年1月版) 第84類・第90類
- 韓国産業通商部 2026年10月の輸出入動向・2026年9月の輸出入動向
- ロイター(ニューズウィーク日本版掲載)、2026年11月18日 ファンドのハイテク株配分削減幅、06年以来最大=BofA調査・Paperjam Investors cool on AI・Atrani Capital November 2026 BofA Global Fund Manager Survey
- Yahoo Finance、2026年11月20日 Stock market today
- 各社の製品ページ 東京エレクトロン・SCREEN・KOKUSAI ELECTRIC・アドバンテスト・レーザーテック
次号の記事案
- 案1:10月確報でメモリの単価を分ける — 9桁の品目別が出たら、10月にメモリの単価が上がり続けたか、個数の減少がどの品目に出たかを確かめる。
- 案2:前工程・テスト・検査の装置を3群で比べる — 2026年1〜9月に台数で伸びた装置と単価で伸びた装置を、東京エレクトロン・アドバンテスト・レーザーテックなど3社以上の公開資料から外側で比べる。
- 案3:中国向けの IC 輸出の減少は日本だけか — 11〜12月分の韓国・台湾の公表値で確かめる。産業通商部の発表の本文には半導体の数量の値がないので、金額と固定価格で見る。
本稿は投資助言ではありません。筆者が記載銘柄を保有している場合があります。作成には生成AIを使用しました。詳しくは免責事項をご覧ください。