AI半導体投資①:顧客・供給網・用途の3層で読む中長期戦略
AI半導体企業の出資を、顧客の購入資金、供給能力、新しい用途という3層で読む。少数出資と条件付き投資枠を区別し、資本効率と中長期の競争優位を検討する。
AI半導体企業の出資を、顧客の購入資金、供給能力、新しい用途という3層で読む。少数出資と条件付き投資枠を区別し、資本効率と中長期の競争優位を検討する。

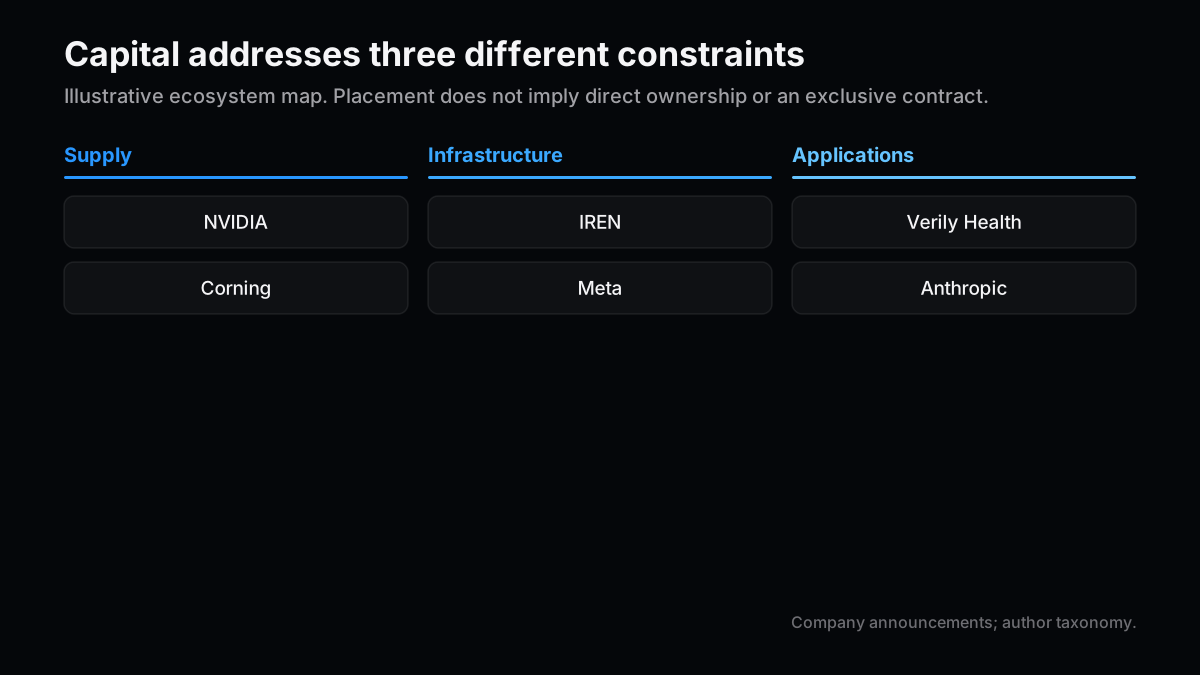
AI半導体の戦略出資は、販売先を増やすだけの活動ではない。NVIDIAが公表したMeta向け30億ドルと、IRENへの最大21億ドルの投資権は、同じ「投資」でも資金の性格が違う。私は、顧客の資金、供給網の制約、新用途の開拓という3層を押さえると、中長期戦略が見えやすくなると考えている。
本稿は公開情報のみに基づく外部からの評価である。確認時点は2026年11月7日。NVIDIAシリーズ第2回として、2026年5〜10月の主な公表事例をテーマ別に扱う。全投資先の網羅一覧ではなく、投資実行や独占契約を未確認のまま推定しない。
第74回では、持分の割合だけで価値は決まらないと書いた。戦略出資も同じだ。金額だけを見ると、株式を買ったのか、購入する権利を得たのか、設備増強に協力するのかが消えてしまう。
最初に、発表額と実際に出た現金を分ける
公表内容を契約の種類で整理した。金額は米ドルで、上限と実行額を合計していない。
| 公表日・対象 | 公表された内容 | 金額の意味 | この資料で確定しないこと |
|---|---|---|---|
| 10月27日、Meta | 株式募集に投資する方針 | 30億ドルの公表投資額 | 最終決済と追加購入の全条件 |
| 5月提携、IREN | 普通株への投資権 | 最大21億ドル、GPU納入等の条件付き | 上限全額の投資実行 |
| 9月9日、Verily Health | NVIDIAからの投資支援を受領と発表 | 個別金額は非開示 | 持分比率と購入契約の有無 |
| 5月6日、Corning | 光接続の米国生産能力を拡大する提携 | 商業・技術提携として分類 | プレスリリースだけからの出資内訳 |
MetaはNVIDIA側の発表、IRENは同社の年次報告、Verilyは投資先の発表を使った。Corningの生産能力増強を、同じ定義の少数持分出資として足し込むことはしない。資料によって確かめられる範囲が違うからだ。
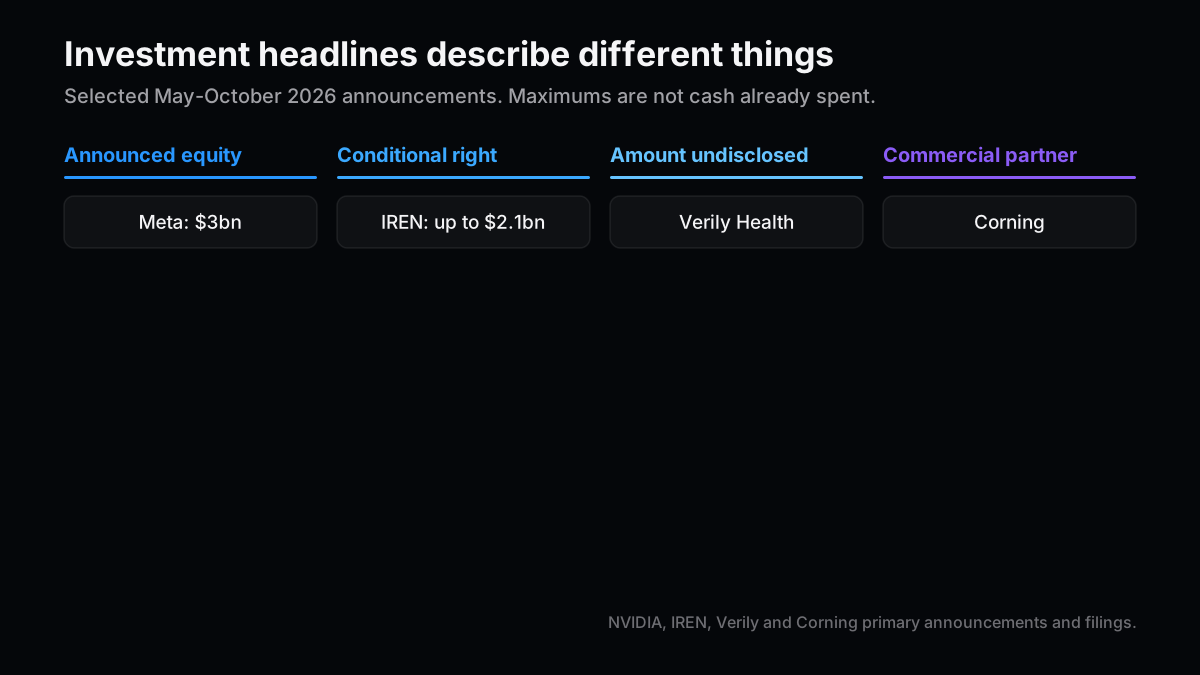
「最大」の金額を全部足せば、大きな戦略に見える。しかし、その合計からキャッシュアウトの時期もリスクも分からない。まず投資額のランキングを作るより、支払う条件と回収する経路を読むべきだと思う。

第1層は、顧客が買える状態を作る資本
Metaへの出資は、GPUの顧客に資金を供給する構造を持つ。同時にNVIDIAはVera Rubin、CPU、ネットワークの展開を含む協業を説明している。ここから読めるのは、アクセラレータ単体の販売より、システム全体で長期の取引関係を作る方向だ。
ただし、30億ドルがそのままNVIDIA製品の購入に戻ると決まったわけではない。Metaの資金は他用途にも使える。将来売上への寄与額や投資利回りを、発表額だけから計算することはできない。
IRENの例は、さらに条件がはっきりしている。同社の年次報告は、最大60万GPUの納入や規制条件などに関連して、NVIDIAに最大21億ドルの普通株投資権を付与したと記載する。これは21億ドルがすでに口座に入ったという意味ではない。設備導入の進捗と資金供給を結びつける仕組みとして読む。
| 顧客側への資本の効果 | 売る側の利点 | 投資家が気にすべき反面 |
|---|---|---|
| 設備購入の資金確保 | 導入規模を広げやすい | 顧客の資金調達に依存する需要 |
| システム導入の加速 | GPU以外も採用されうる | 稼働開始と回収の遅れ |
| 長期の協業関係 | 設計やソフトウェアの接点が増える | 顧客投資と販売債権のリスクが重なる |
この構造自体を、不正や売上の水増しと同一視する根拠はない。一方、投資リターンと製品販売を合わせて評価する必要はある。出資額を引いた後に、どれだけの現金を残せるのか。第1回の決算分析で見た売掛金と現金回収が、ここにつながる。
第2層は、GPUの外にある供給制約を外すこと
Corningとの提携は、光接続の米国内生産能力を10倍に、光ファイバー生産能力を50%超拡大する計画を掲げる。新工場は3か所。これらは提携発表時の計画であり、完成した能力ではない。
GPUを増やしても、接続部材、電力、冷却、施工が不足すれば、計算資源として使えるところまで届かない。供給網への関与は、GPUのシェアを直接買う行為というより、GPUを売って稼働させるまでの待ち時間を縮める行為と私は読む。
過去に投資テーマの技術マップを作ったとき、企業を製品名だけで分類すると、本当の制約が見えなかった。隣接する工程まで並べて初めて、誰の遅れが全体を止めるかが分かる。今回も半導体、接続、クラウドを別々の市場として読むより、稼働開始までの順序で並べるほうが納得できる。
ここで資本を使う効果は、6〜18か月の売上より長く続く可能性がある。ただし、増設が需要のピークに遅れて届けば、過剰能力になる。供給不足を解消したことが、そのまま恒久的な価格決定力を保証するわけではない。

第3層は、企業の仕事へ演算需要を広げること
Verily Healthは、データとAIの基盤であるVerily Pre Platformを説明し、NVIDIAからの投資支援を公表した。金額は非開示だ。医療分野への参入で何億ドルのGPU需要が生まれる、といった数字はこの発表からは作れない。
それでも戦略上の意味はある。モデル開発企業だけを顧客とするのではなく、規制やデータの整理を伴う業務へ演算を広げる方向である。ここは設備を買えば需要が立つ市場ではない。利用者、データ、運用体制が揃うまで、売上化に時間がかかる。
周辺の資本市場も、この読みを補助する。Sequoiaなどが主導したAnthropicの2026年5月のSeries Hは650億ドル、ポストマネー評価額は9650億ドルだった。これは同ラウンド全体の数字で、NVIDIAの出資額を示す数字ではない。CartaのQ3データでは、2026年のSeries B以降に投じられた資金の約57%がAI向けだった。対象はCarta上の企業であり、世界の投資全体ではない。
資本が集まっていることは、用途がすでに利益を出している証明にはならない。私はむしろ、資金の集中で競争が加速し、最終的な収益配分がまだ定まっていないと読む。
中長期の戦略は、販売台数より稼働する市場を広げること
3層を時間軸に置き直すと、評価したい成果が変わる。
| 時間軸 | 主な狙いという仮説 | 観測する成果 | 残る不確実性 |
|---|---|---|---|
| 6〜18か月 | 顧客の設備導入を進める | 納入、稼働開始、代金回収 | 出資なしでも成立する需要か |
| 18〜36か月 | 接続・設備の制約を緩和する | 新能力の立ち上がりと利用率 | 供給過剰と投資負担 |
| 3〜5年 | 医療等の業務用途を増やす | 継続利用と収益性 | 製品化、規制、現場導入の速度 |
これは各社の公式売上予想ではなく、私が検証するための時間軸だ。事業の守備範囲を広げる合理性はある。ただ、そのための資金負担まで利益率の高い半導体事業に隠してはいけない。
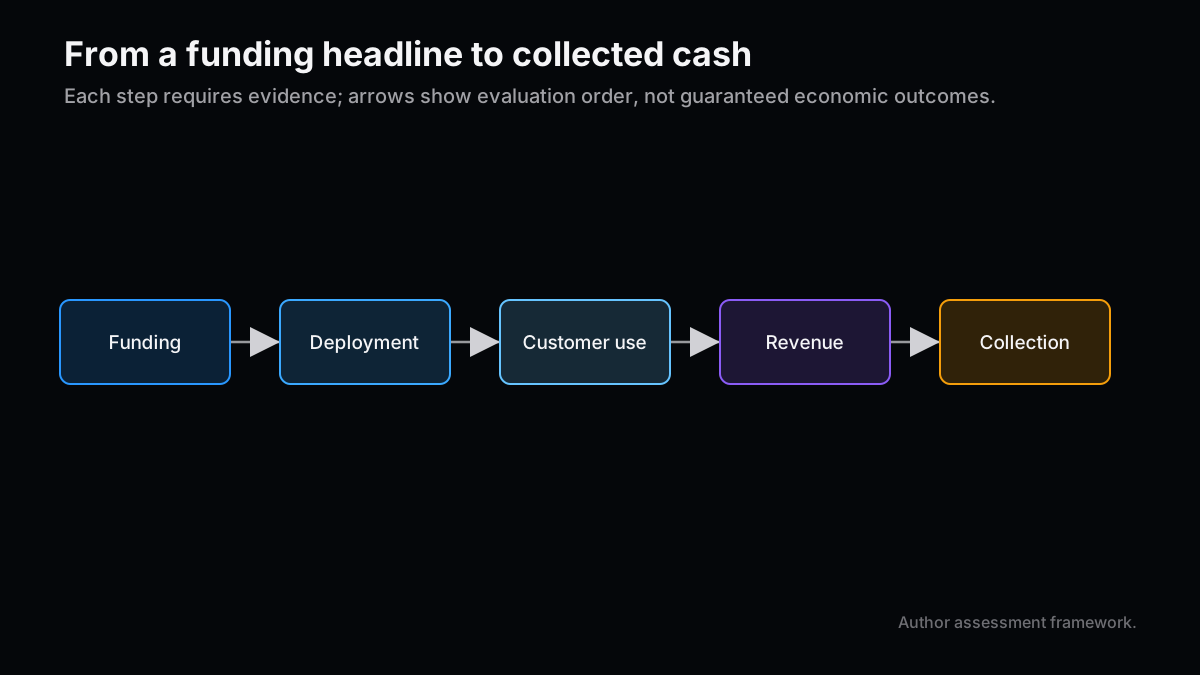

投資判断は、戦略に肯定的、資本効率は継続点検
私は、供給制約と用途を同時に広げる戦略には肯定的だ。一方、顧客への資金供給が増え続けないと製品成長が維持できないなら、評価は下げる。株価の判断には、その負担を差し引いた現金収益と購入価格が要る。
| シナリオ | 条件 | 中長期の含意 | 判断 |
|---|---|---|---|
| ベースケース | 投資先の設備が稼働し、回収が進む | 市場拡大と販売が両立する | 事業戦略に肯定的 |
| 主な上振れ | 新用途が資金支援なしで成長する | 需要が自走し、資本負担が軽くなる | 資本効率の改善を評価 |
| テールリスク | 追加出資と回収遅延が重なる | 投資と販売債権の両方に損失リスク | 評価を引き下げる |
この見立てが崩れる条件は、設備稼働と顧客売上が伸びても、投資額を含む現金回収が改善しないことだ。成長の大きさだけでは、その問題を埋められない。
追うのは投資発表の本数ではない。条件付き投資枠の実行、設備の稼働、投資先の外部顧客からの収入、そして追加支援の必要性である。資金が市場を立ち上げる段階から、市場が自分で資金を生む段階へ移れるか。そこがこの戦略の採点になる。
関連記事
- AI半導体決算①:利益と現金の距離 — 投資戦略を支える現金創出を読む。
- AI半導体投資②:推論市場への資本戦略 — 買収とオープンな採用基盤を比較する。
- ストックオプションの1%と希薄化 — 金額と持分を分ける基礎になった回。
参考資料
- NVIDIAとMetaの協業・30億ドル投資発表、2026年10月27日
- IREN 2026年年次報告、NVIDIAとの提携と投資権
- Verily Healthの投資受領発表、2026年9月9日
- NVIDIA・Corningの生産能力拡大計画、2026年5月6日
- Anthropic Series H、Sequoia等の共同主導、2026年5月28日
- Carta State of Private Markets Q3 2026、2026年11月5日
次号の記事案
- 案1:AI設備金融の利回りは誰の利益か — 半導体、クラウド、資産保有者の3層で、今後2年の資金回収を読む。
- 案2:光接続の増産が価格を変えるまで — 光部品企業3社以上を、能力の完成時期と稼働率で比較する。
- 案3:業務AIは設備投資なしでどこまで伸びるか — 医療、設計、企業ソフトの用途ごとに、導入負担と継続収入を比較する。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。