宇宙
宇宙ビジネス連載①:微小重力を「研究開発の場」に変えるスタートアップ
今後10年の宇宙ビジネスを読む3回連載の初回。創薬・半導体結晶・光ファイバーの微小重力利用を、Varda、Space Forge、ElevationSpaceなどの飛行実績と調達額から整理し、律速が「帰り道」にある理由を示す。
カテゴリ
今後10年の宇宙ビジネスを読む3回連載の初回。創薬・半導体結晶・光ファイバーの微小重力利用を、Varda、Space Forge、ElevationSpaceなどの飛行実績と調達額から整理し、律速が「帰り道」にある理由を示す。
連載第2回。Starlinkが1,200万契約に達した宇宙通信で、スマホ直接通信・光中継・衛星バス・地上局に取り組むAST SpaceMobile、Kepler、K2 Space、Northwoodなどの位置取りと資金調達を整理する。
連載最終回。成層圏気球・サブオービタル・軌道滞在の価格と運航実績を並べ、Virgin Galactic、Axiom Space、Vast、岩谷技研などの現在地を整理する。2026年に旅客飛行がほぼ止まった理由と、今後10年の見立てを示す。
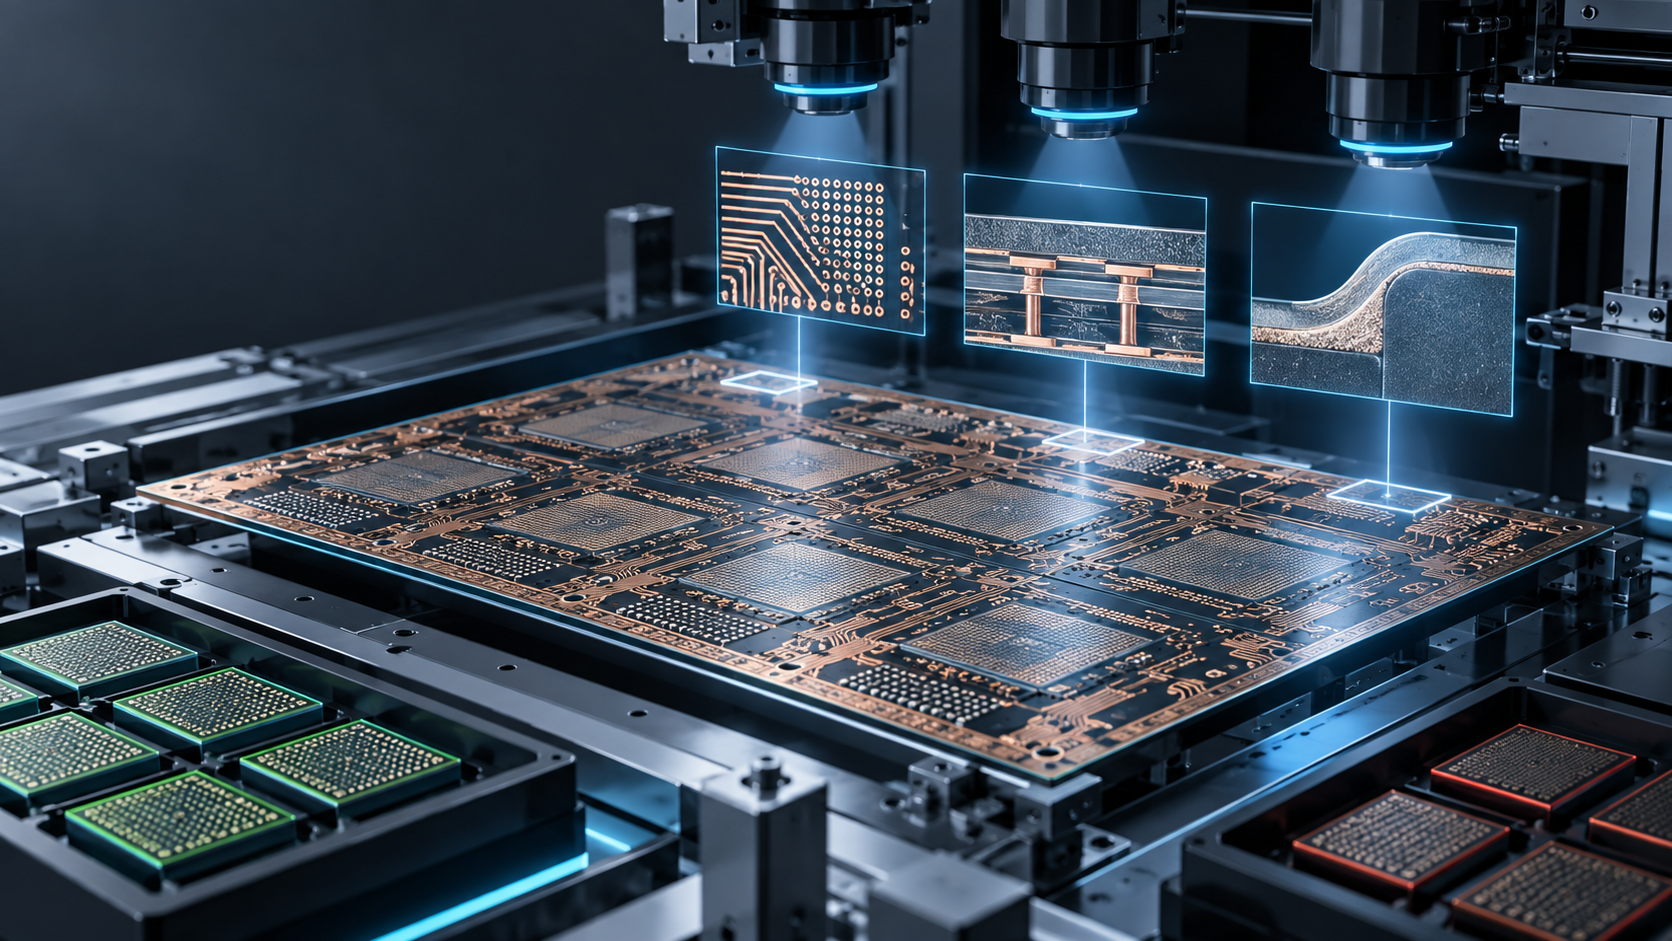
先端基板の技術デモを量産採用と誤読しないために、顧客認定、panel yield、信頼性試験、装置acceptance、repeat orderを、公開情報から読める証拠の階層として整理する。
ヒューマノイドのBOMの半分超を占めるアクチュエータ、器用な手と触覚、LiDAR・深度カメラ、希土類磁石の供給制約を整理し、Westmag・XELA・Clone・Hesaiなどの技術方針とプロダクトを読む。
同じ四半期のBig Tech4社のAI設備投資を、現金ベースの同じ定義に直して比較する。発表ベースの順位、営業キャッシュフローとの距離、通期ガイダンスの定義差を一次資料だけで検証した。
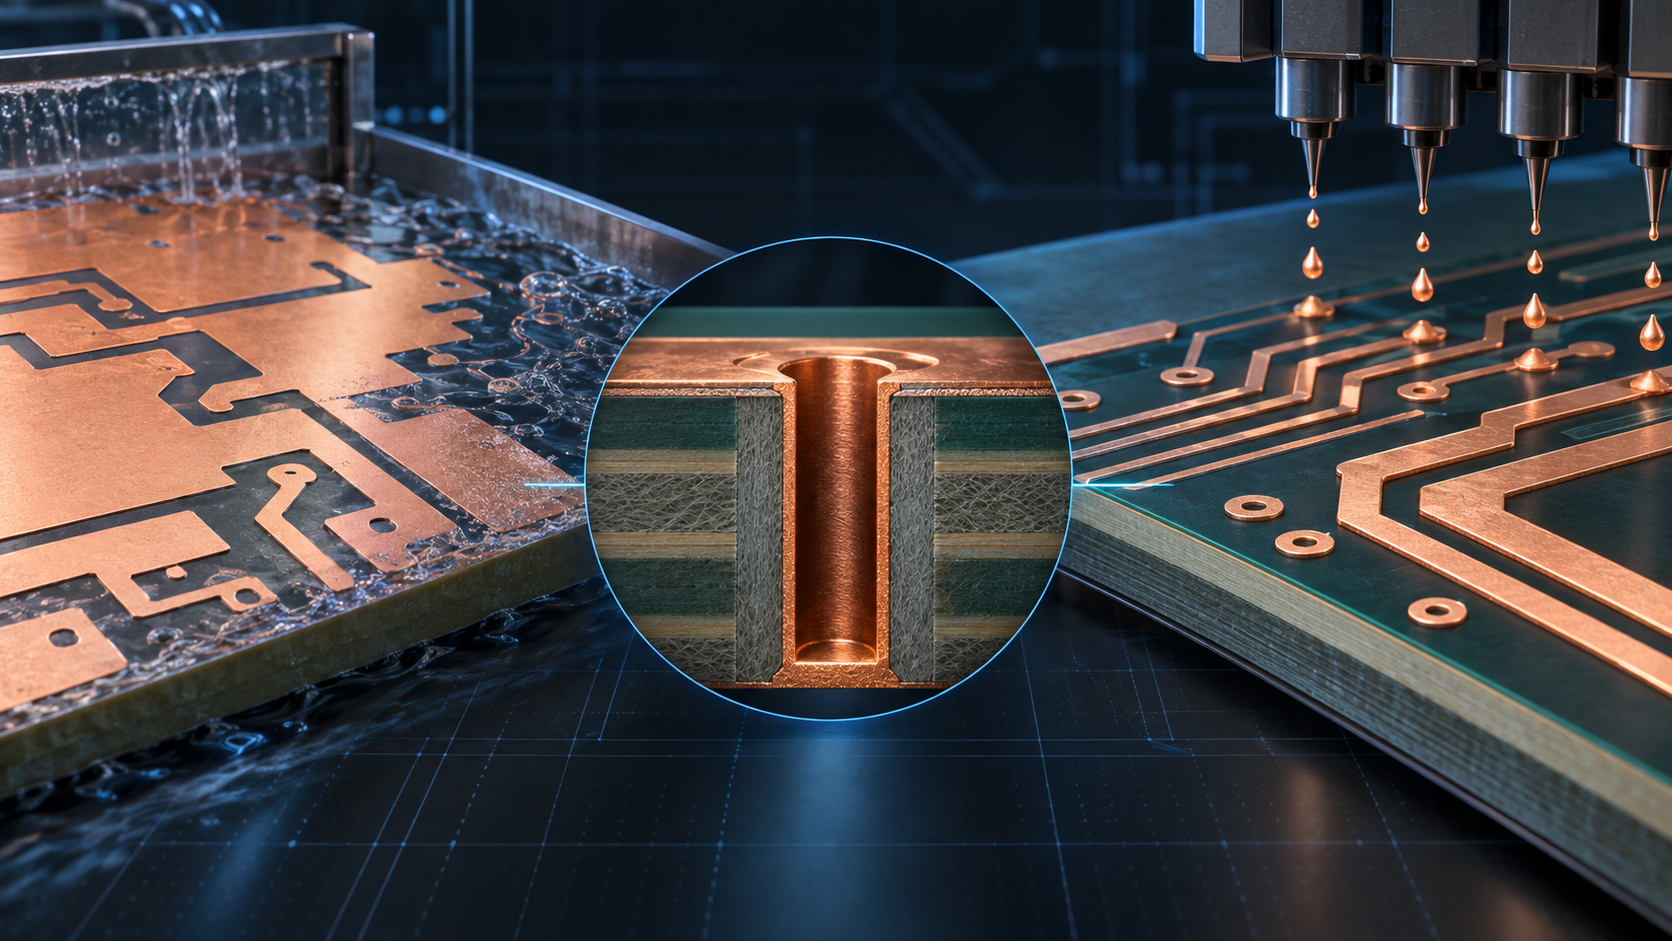
Elephantechの銅ナノ粒子技術を、表面配線・HDIビア・半導体パッケージ基板に分けて工程比較する。量産済みと顧客評価中を区別し、銅使用量の独自試算と確認すべき量産指標を日英で整理する。
前編・後編はホルムズ海峡という航路のリスクを扱った。第3弾はカーグ島という積出ターミナルの一極集中に焦点を移し、輸出の94%が一点に依存する非対称リスクを検証する。
ベッセント米財務長官のアベノミクス評価発言を境に、ドル円は159円台から156円台へ下落し円高が進んだ。日銀は9月17〜18日の会合で利上げ観測を強めており、外圧起点の引き締めが日本株に生む勝者と敗者を検証する。
8月の米雇用統計は予想の約3倍で着地し、利上げ織り込みが上昇して主要3指数は下落した。景気の強さが株安になる経路を、割引率とAI設備投資銘柄のデュレーションから検証する。
ハイパースケーラー4社の2026年設備投資は合計約7,250億ドル、前年比77%増に達した。資金調達が自己資金から負債・エクイティへ移る中、金利上昇はこの規模の投資をどこまで揺らすのかを検証する後編。
タンカー株、海上戦争保険、SPR補充受益株、LNG代替供給——ホルムズ危機半年の構造変化から読める投資機会を、ベース・メイン・テールの3シナリオで示す後編。
ウォーシュFRB議長が就任100日目の2026年8月28日、ジャクソンホールでインフレへの強い懸念を示し、9月利上げ観測が35%から60%近くまで急上昇した。金利差縮小の裏で再拡大しかねない円売りポジションを、CFTC統計と介入後の値動きから読み解く前編。
ホルムズ海峡封鎖から半年。通航9割減からのケープ迂回、IEA史上最大の4億バレル放出、米SPR1.72億バレル補充の完了までを、一次データで検証する前編。
Kimi K3の登場でOpenAIとAnthropicの推定企業価値が3140億ドル失われ、半導体株も一時弱気相場入りした。オープンとクローズドの技術力・価格・モートの違いを整理し、投資家が次に見るべき指標を考える。
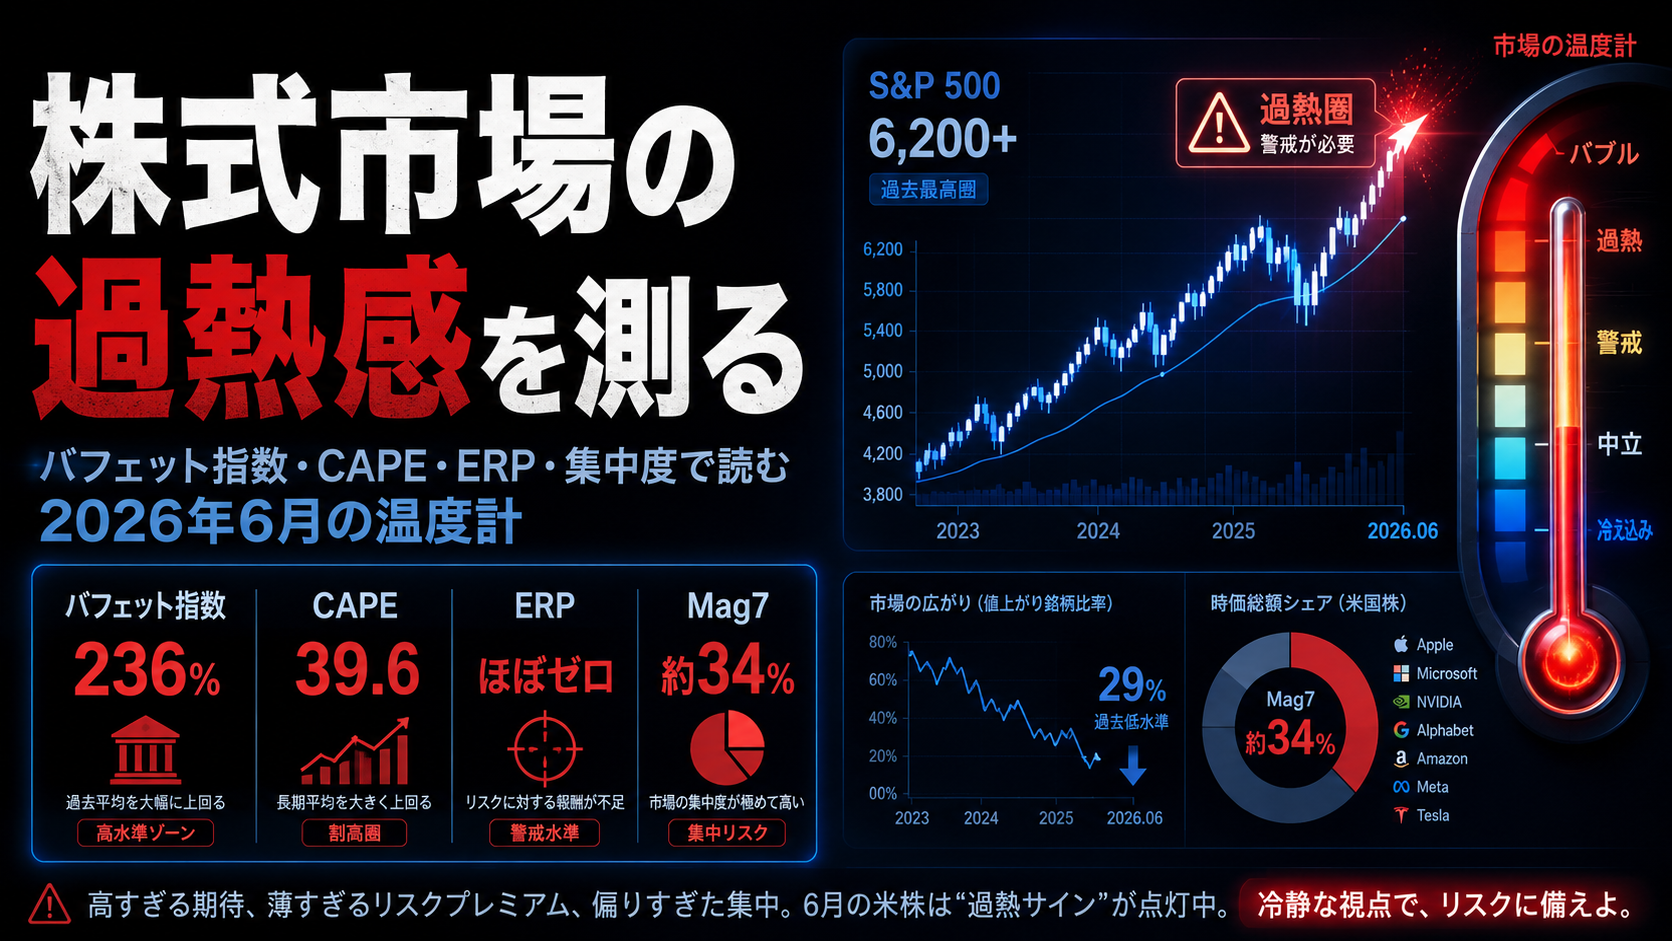
バフェット指数236%、Shiller CAPE 39.6、Mag7がS&P500の約34%、ERPはほぼゼロ。2026年6月の米株過熱を複数指標のダッシュボードで定量化し、リスク・リワードの非対称を踏まえた防御的ポジショニングを提示する。
Cusp AIの評価額26億ドルは妥当か。マテリアルズ・インフォマティクス(MI)の妥当評価レンジを商用化ステージ別に置き、ARR倍率と次回調達の希薄化を逆張り目線で定量化する。良い技術に高すぎる値で乗らないための、2026年6月時点の感応度マップ。
NVIDIAによるGroq約200億ドルの「吸収」は推論市場で何を変えたか。規制・標準・サプライチェーンの三面で推論統合を深掘りし、次に飲まれる候補を逆張りでスクリーニング。チップを作らず量産GPUの稼働率で稼ぐMangoBoostを軸に、上場プロキシまで落とす2026年6月の投資地図。
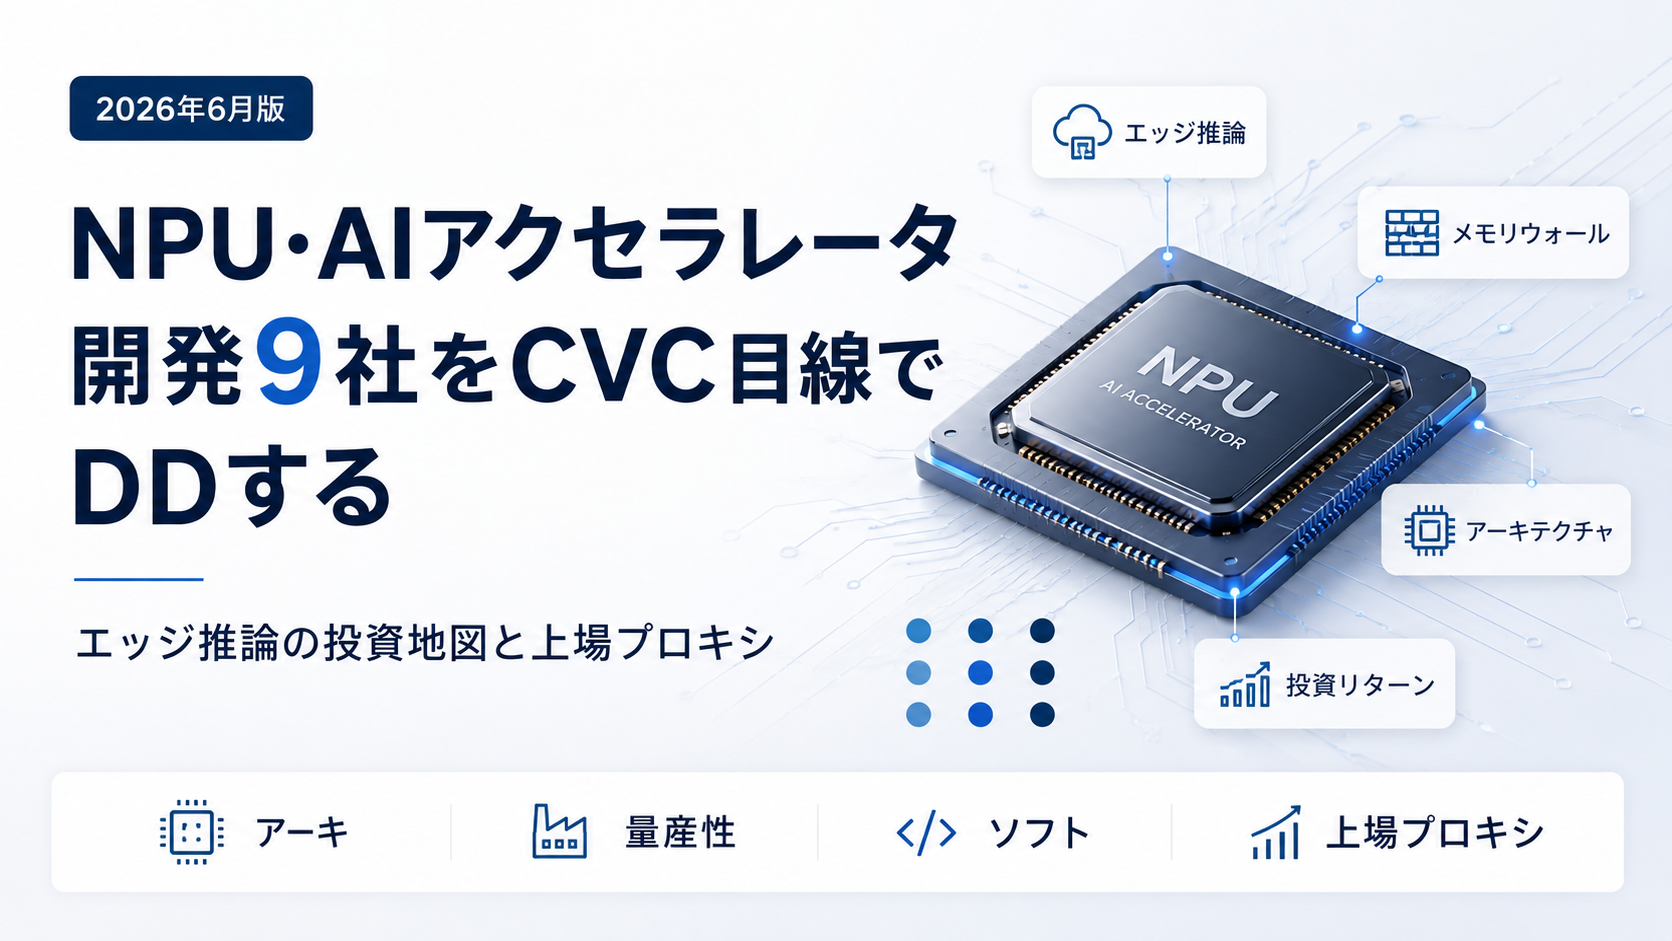
エッジ〜推論のNPU・AIアクセラレータ開発9社を公開情報から読む。NVIDIAによるGroq約200億ドル買収後の「推論統合」、メモリの壁を巡るアーキの分岐、上場プロキシと評価額リスクまで整理した2026年6月時点のマップ。
Cusp AI、DeepMind、Microsoft、Orbital、Matlantis、Citrine、Aionics、KebotixのMI主要8社を、公開情報から外部の目で読む。IP型と垂直統合型の分岐、上場プロキシ、評価額リスクまで整理した2026年6月時点のマップ。
CPOサブアセンブリとPICファウンドリ系の光I/Oスタートアップを、公開情報からどう読むか。挿入損失・熱ドリフト・量産歩留まり・顧客評価という4軸を、具体的な見方とレッドフラグで整理する2026年5月時点のフレーム。
AIデータセンターの光化はLPOからCPOへ二段ロケットで進む。2026〜2027年はLPO、2027年後半からCPOが本格化する移行マップと、橋渡し期に投資すべきセグメントを整理する。
2026年Q1決算で米国Big Tech4社のAI投資が数字に表れ始めた。バリュエーション・モメンタム・リスクプロファイルを多角的に比較し、どこに投資機会があるかを徹底検討する。
OpenAIが発表したGPT-5.5の実力を、Claude Mythos Preview・Gemini 3.1 Proと徹底比較。3社の戦略差・コスト高騰・コーディングAI競争の行方を投資家視点で読み解く。
CAGR45%超で急成長するドローン物流市場。Zipline、Wing、Matternet、日本勢など主要プレイヤーの事業構造をCVC視点で解剖し、短期・中期の投資シナリオを提示する。
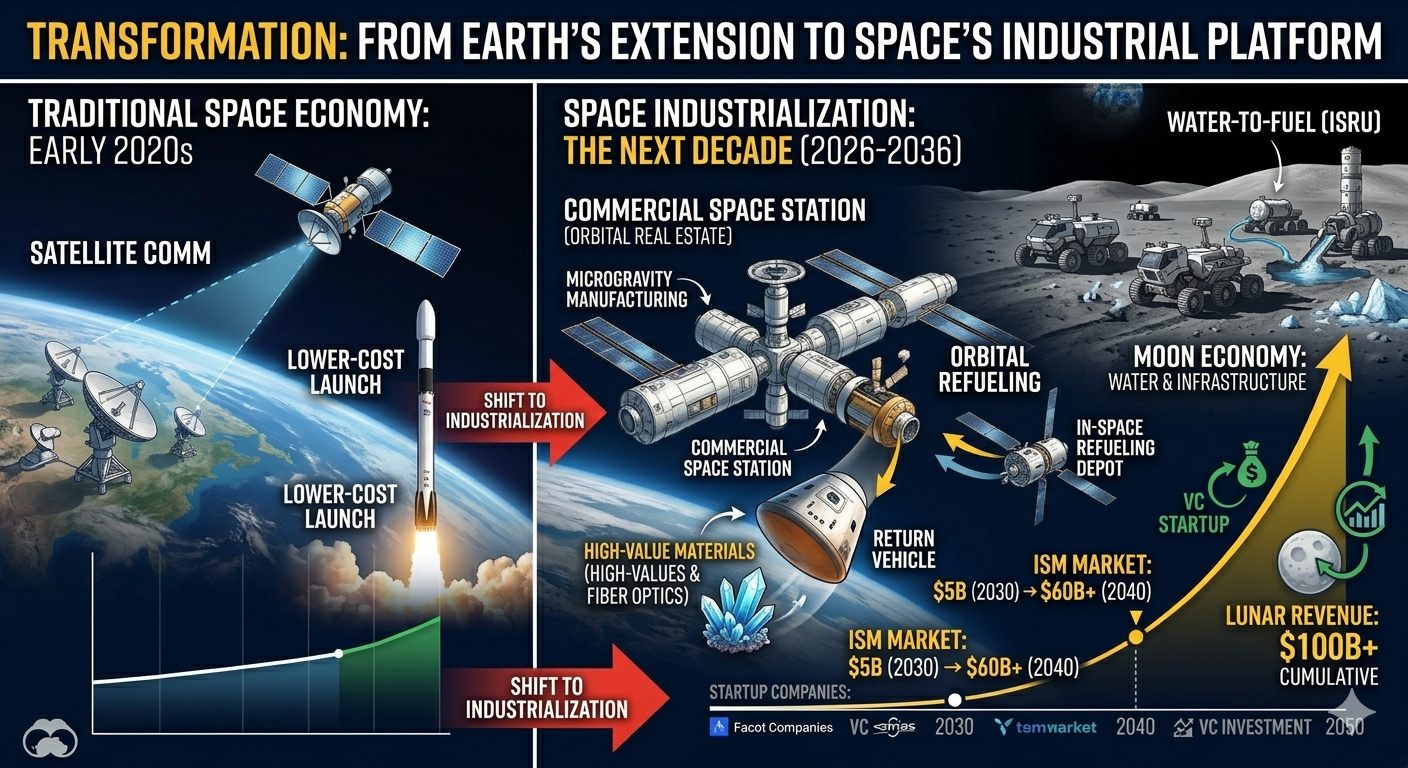
宇宙関連VCの投資パターンから浮かび上がる8つの構造的トレンドを分析。月面経済、宇宙製造、軌道上サービシング、再突入技術など、次の10年を定義するテーマと投資機会をCVC視点で整理する。
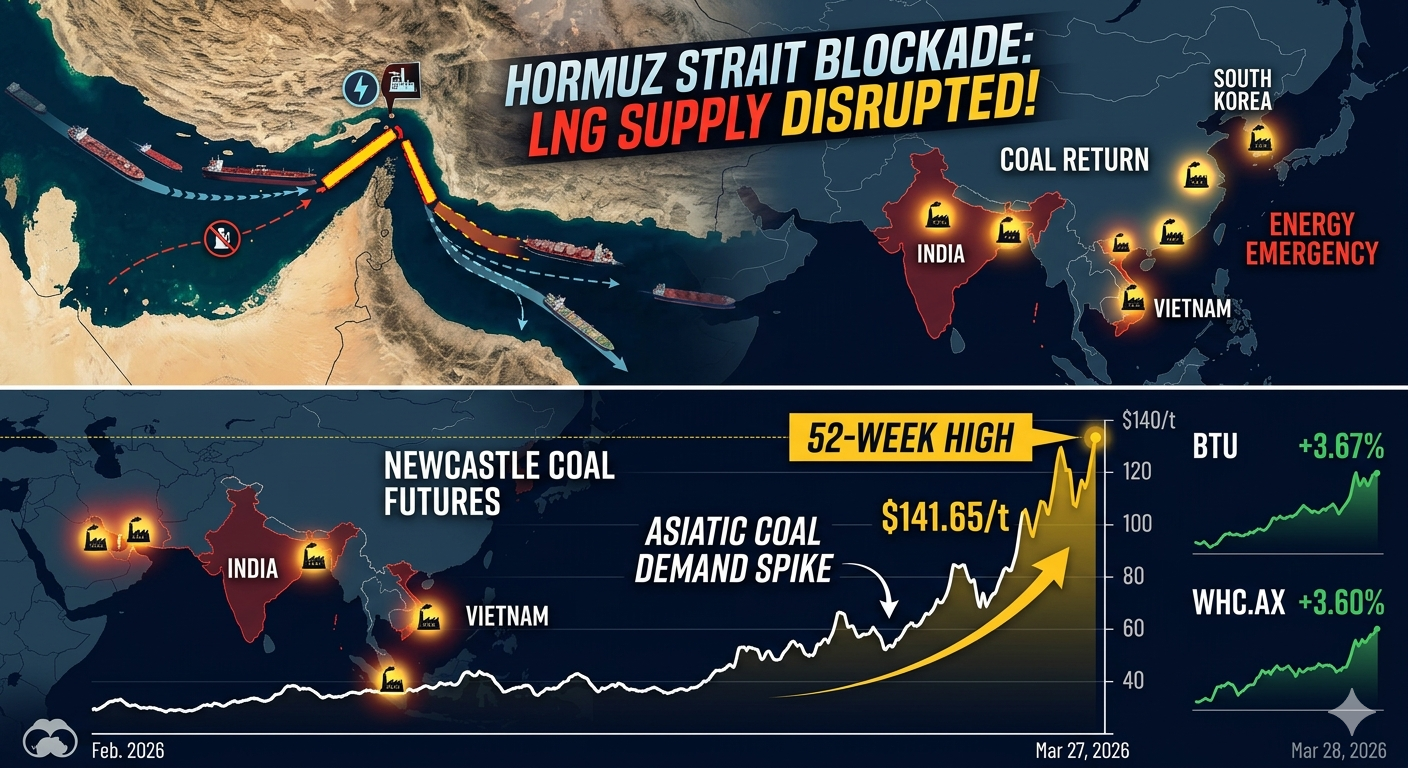
ホルムズ海峡封鎖でLNG供給が寸断されるなか、アジア全域で石炭回帰が加速。Newcastle石炭は52週高値圏へ。石炭関連株の短期・中期の投資シナリオを運賃・備蓄・契約の3点から整理する。
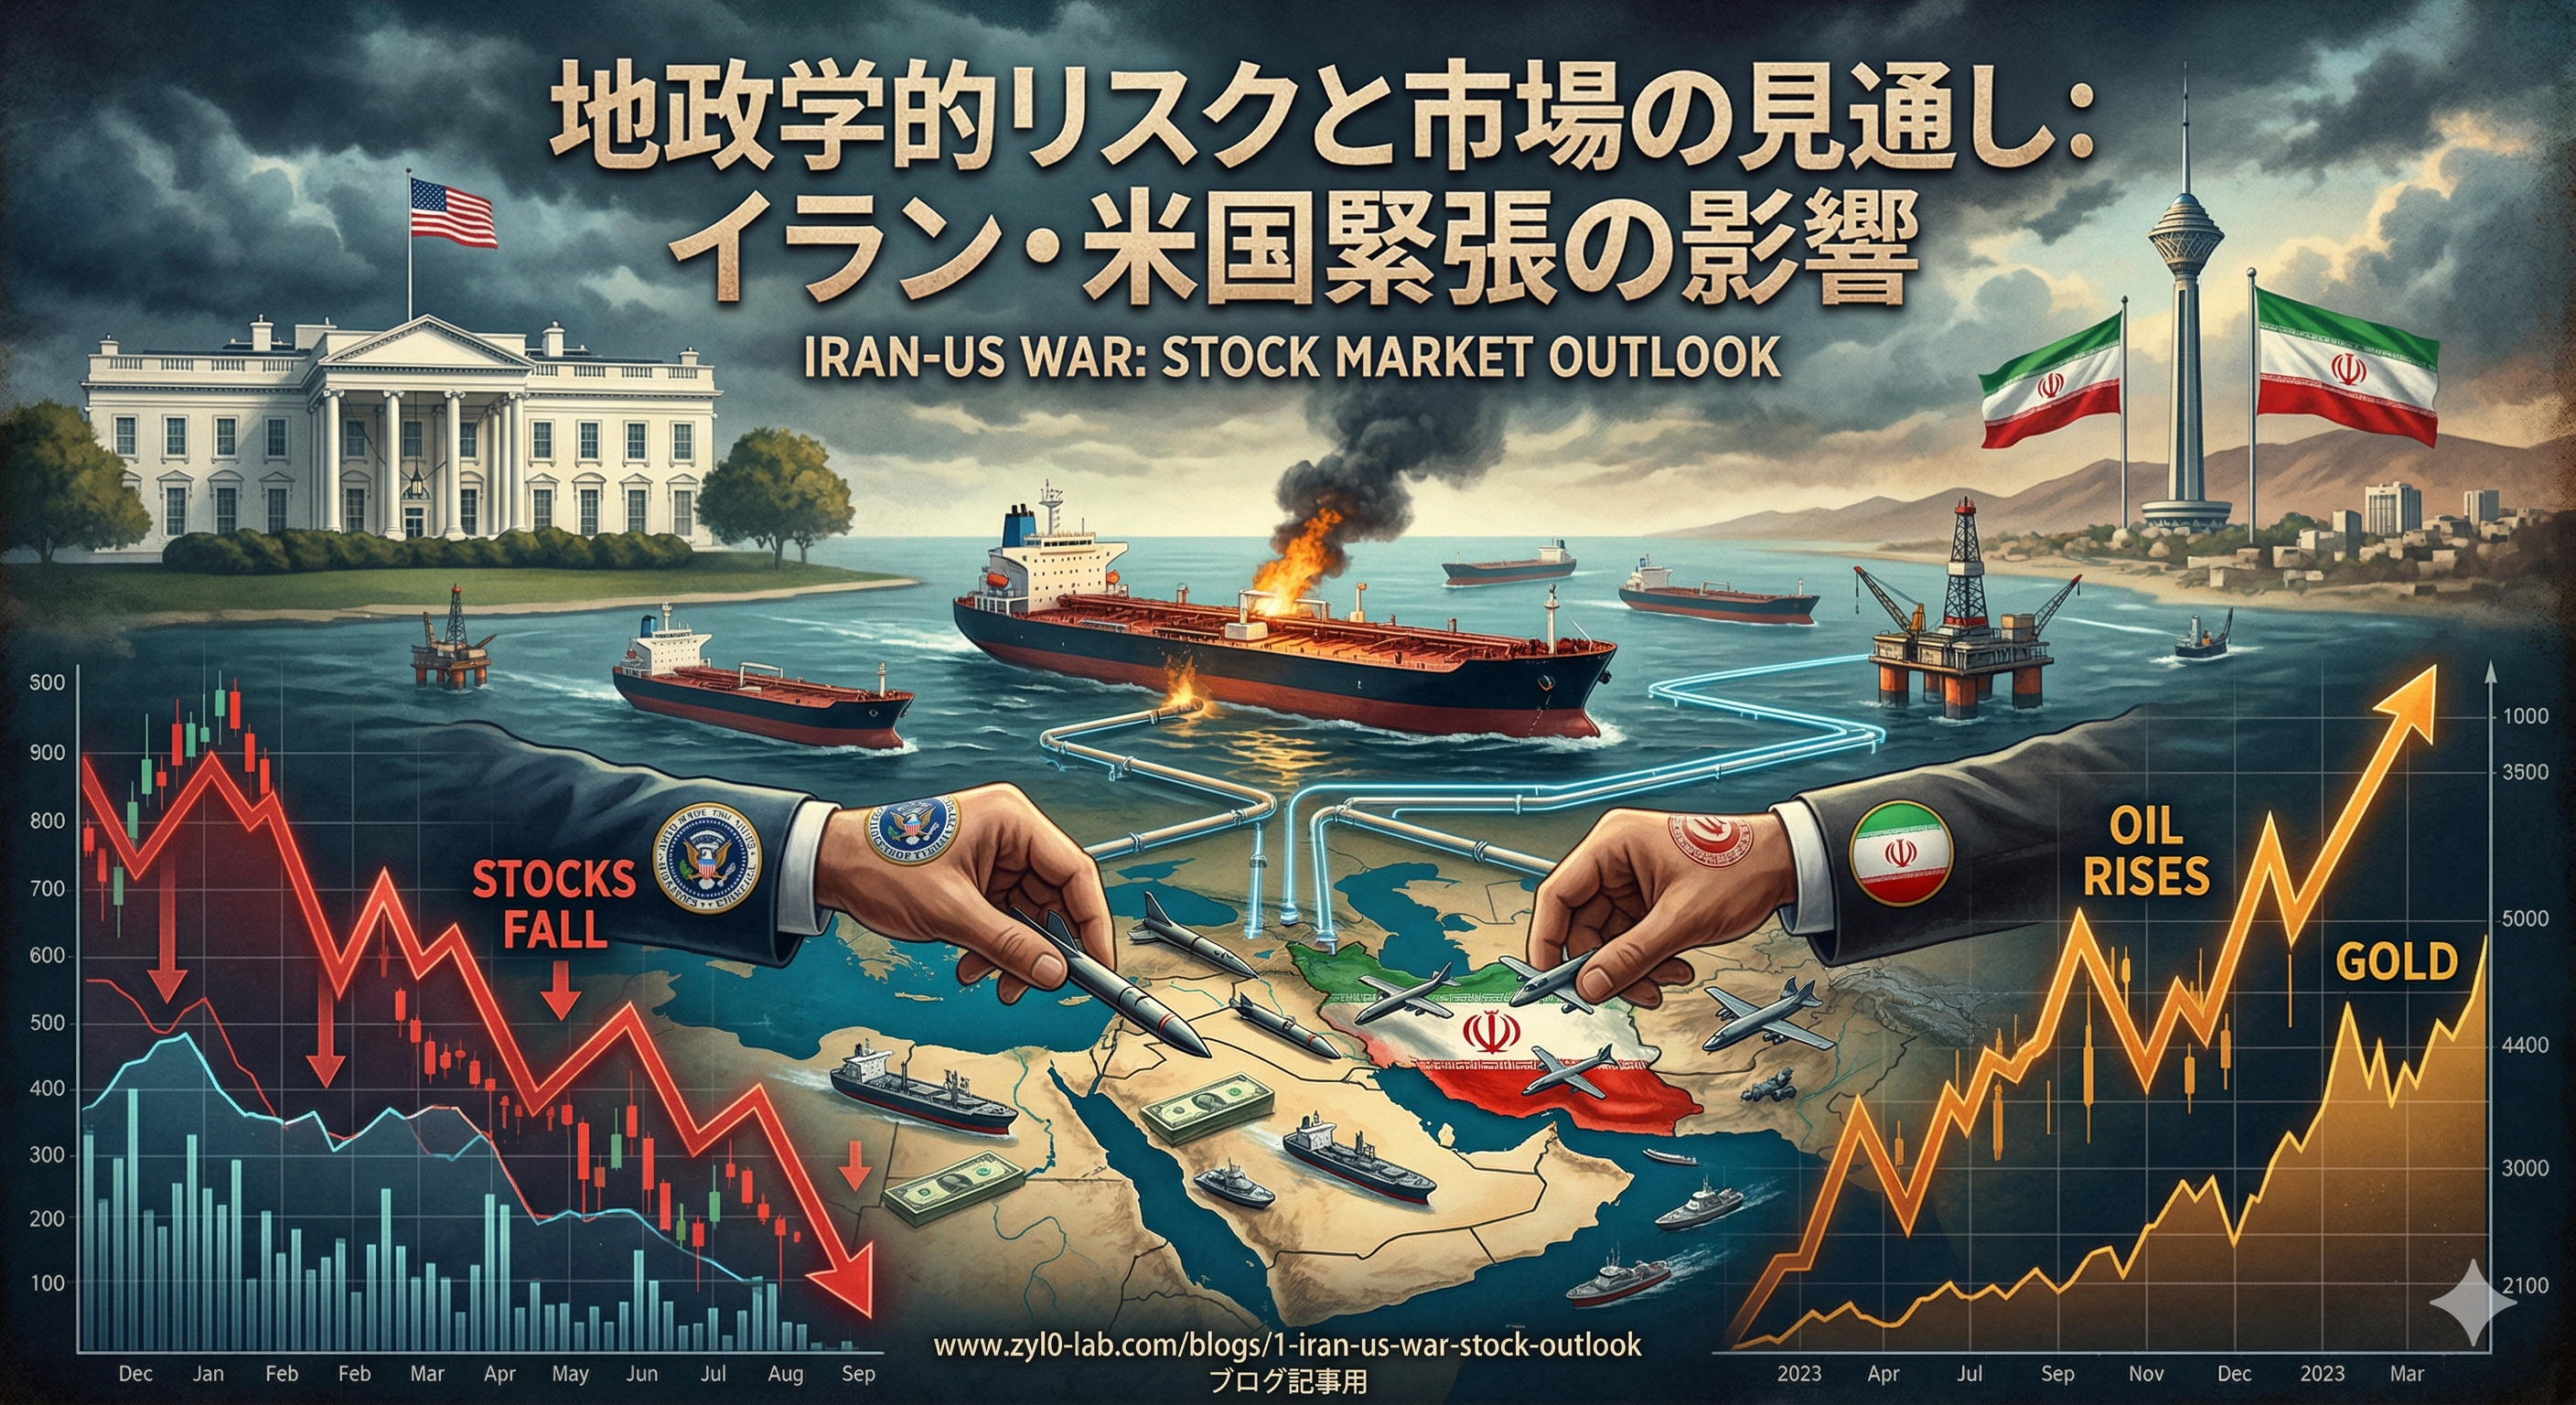
イラン・米国の軍事的緊張が米国株に与える影響を、過去の中東危機の値動きと現在のセクター別感応度から再点検。エネルギー・防衛・安全資産の比率をどこまで動かすか、シナリオ別に整理する。