AI半導体決算①:売上106%増でも現金は別問題、3社で読む利益の質
AI半導体の成長を、売上と営業利益だけで評価してよいのか。直近決算の粗利、営業CF、在庫を3社で比較し、成長の強さと資金回収の遅れを切り分ける。
AI半導体の成長を、売上と営業利益だけで評価してよいのか。直近決算の粗利、営業CF、在庫を3社で比較し、成長の強さと資金回収の遅れを切り分ける。

NVIDIAの直近四半期は売上が前年同期比106%増だった一方、営業CFは純利益の約40%にとどまった。需要の強さは明確だが、利益の増加が同じ速さで現金になるとは限らない。AI半導体を評価するなら、成長率に現金回収を重ねて読む必要がある。
本稿は公開情報のみに基づく外部からの評価である。確認時点は2026年11月7日。NVIDIAシリーズ第1回として、同社のFY2027 Q2をAMD、Broadcomの直近決算と比較する。各社の会計期間は一致せず、表は同一暦四半期の比較ではない。
第76回では、AI設備投資に電力と資金の制約が重なる構図を扱った。今回は、その設備を売る側へ回る。顧客が資金を集め、半導体を受け取り、代金を払うまでの間に、売上と現金には時間差が生まれる。
3社の決算で、比較できる数字を先に揃える
金額は十億米ドル。連結売上にはAI以外の事業も含まれる。以下の数字は各社の決算発表による。
| 企業・対象期間 | 売上 | 前年同期比 | GAAP営業利益 | 営業利益率 | FCF |
|---|---|---|---|---|---|
| NVIDIA FY2027 Q2、7月26日まで | 96.221 | +106% | 63.734 | 66.2% | 21.341 |
| AMD 2026 Q3、9月26日まで | 13.377 | +45% | 2.832 | 21.2% | 0.554 |
| Broadcom FY2026 Q3、8月2日まで | 29.591 | +86% | 15.955 | 53.9% | 13.665 |
FCFは各社の定義を使った。設備投資やリース元本などの控除範囲が同じとは限らず、事業構成も違う。それでも、営業利益から現金への距離を見つける入口にはなる。
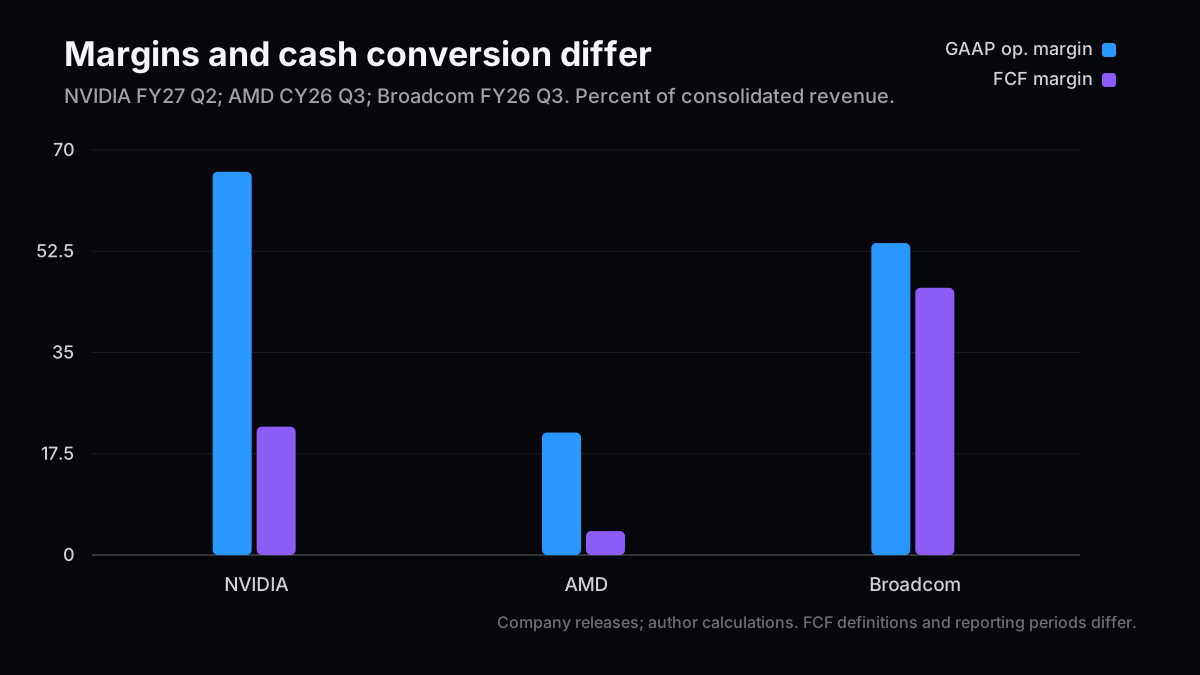
Broadcomにはインフラソフトウェアがあり、AMDにはPC、ゲーム、組み込みがある。NVIDIAのData Center売上とBroadcomのAI半導体売上を、そのまま市場シェアの分子にするのも避けたい。前者にはネットワーク等を含み、後者の区分とは対応しないからだ。
私がまず見たいのは、成長率の順位より、同じ会社の中で利益と現金の関係がどう変わったかだ。競争力の比較と資金効率の比較は、同じ表から別々に考える。

NVIDIAの強さは、75%の粗利を維持して規模を伸ばしたこと
NVIDIAのGAAP粗利率は75.0%、Data Center売上は890億ドルだった。単に数量が増えたという決算ではない。高い粗利率を保ちながら、連結売上を前四半期の816.15億ドルから962.21億ドルへ伸ばしている。
ここでEPSだけを見ると、少し読み違える。GAAP EPSは2.46ドルで、non-GAAPの2.22ドルより高い。通常の「調整後のほうが高い」という先入観を持ち込めない。投資損益など本業以外の項目が入りうるため、何を取り除いた指標なのかを調整表で確かめる必要がある。
さらにFY2027から、NVIDIAのnon-GAAP指標は株式報酬を除外しなくなった。過年度の比較値も修正されている。古いプレゼンテーションから拾った調整後EPSと、今回の数字を混ぜると、成長率そのものがずれる。
私が車載EEPROMのプロセス開発で、装置の問題とされた収率不良をTCADで切り分けたときも、最初の分類が原因を決めてしまうことがあった。決算の「調整後」という名前にも似た危うさがある。名前を評価せず、中身を確かめる。この習慣は投資でも変わらない。
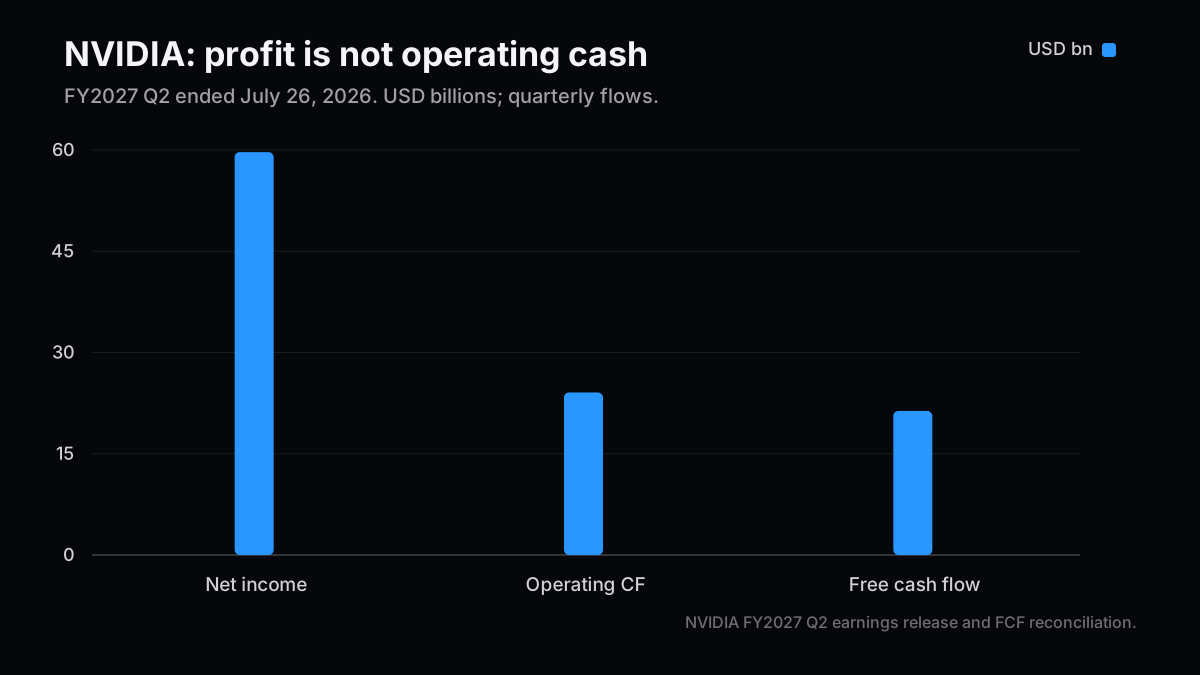
純利益597億ドルに対し、営業CFは241億ドル
同じ決算の現金側を並べると、印象が変わる。
| NVIDIA FY2027 Q2の項目 | 十億ドル | 読み方 |
|---|---|---|
| GAAP純利益 | 59.688 | 投資関連など非現金項目も含みうる |
| 営業CF | 24.077 | 当四半期の営業活動による現金 |
| 設備・無形資産取得 | 2.677 | 会社のFCF計算で控除 |
| 設備・無形資産の元本支払 | 0.059 | 同じく控除 |
| FCF | 21.341 | 上記から計算、売上比22.2% |
| 売掛金の増加による営業CF減少 | 22.346 | 四半期のCF計算書上の変動 |
営業CF÷純利益は40.3%。ただし、これは会計不正を示す比率ではない。急成長時の売掛金増加、在庫や前払金の積み上がり、投資評価益の調整で低くなることがある。原因を一つに決めつけるより、次の四半期に回収が進むかを追うほうが有効だ。
期末売掛金630.59億ドルを当四半期売上で割り、便宜上91日を掛けると約60日になる。これは期末残高を使った簡易指標で、平均残高による正式な回転日数ではない。支払条件が変わったと断定する材料にもならない。それでも、売上の伸びに回収が追いついているかを同じ式で追う用途はある。
一方、BroadcomのFCF率は46.2%。ソフトウェアを含む構成の効果もあるため、その差をGPUの優劣に帰すことはできない。AMDの4.1%についても、量産拡大に伴う在庫・前払金を読む必要がある。3社を同じAI需要の受益者として買うと、異なる資金負担を見落とす。

GPU、CPU、カスタム半導体で、売上の意味が違う
競争の単位はアクセラレータ単体からシステムへ広がっている。各社の利益を支える構造を、次のように整理した。これは公開情報からの私の分類で、各社が開示するセグメントではない。
| 供給モデル | 主な企業 | 顧客が評価するもの | 投資家が追うもの |
|---|---|---|---|
| GPUとネットワークの統合 | NVIDIA | 導入速度、ソフトウェア、稼働効率 | 粗利率と現金回収の持続性 |
| CPUとGPUを組み合わせる選択肢 | AMD | 既存環境との適合、移植負担、総費用 | Data Center構成比と利益の改善 |
| カスタムAI半導体と接続 | Broadcom | 大規模用途への最適化 | 顧客集中とAI以外の現金創出 |
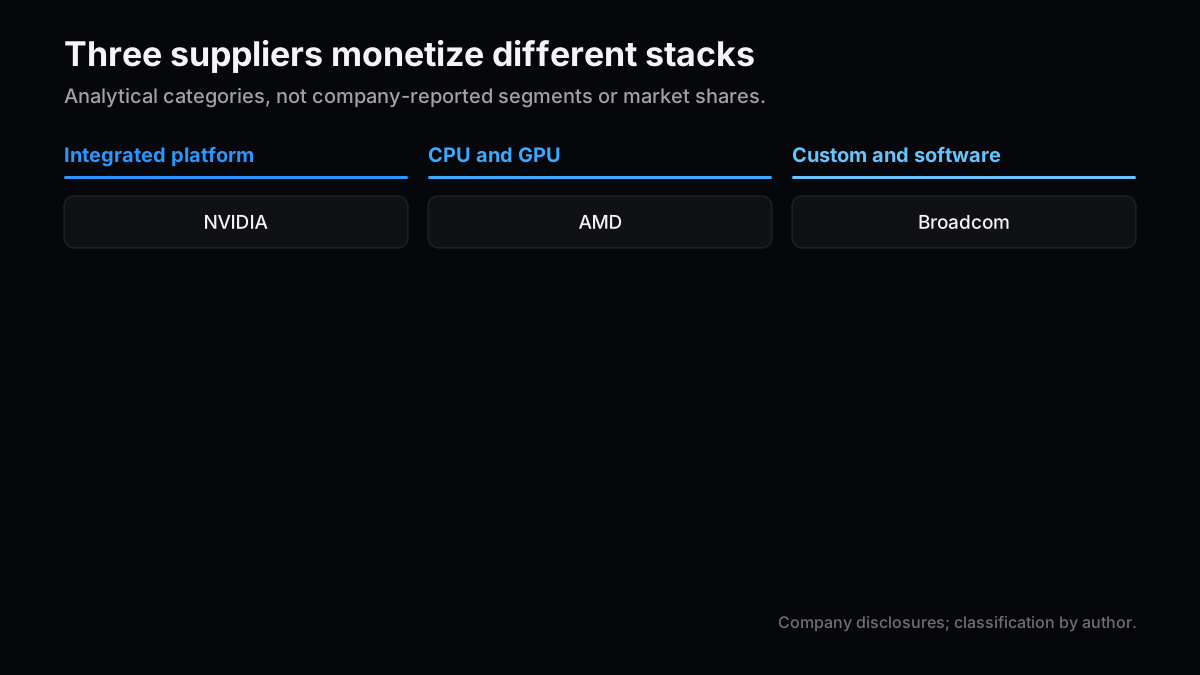
この整理で見ると、カスタム半導体が伸びることと、汎用GPU需要が消えることは同義ではない。用途が安定した処理は専用化し、モデル変更の速い処理は柔軟性を求める可能性がある。これは仮説であり、3社の当四半期売上だけから市場全体の配分は測れない。
また、推論単価の低下も一方向には読めない。価格低下以上に利用量が増えれば、演算需要は伸びる。反対に、性能向上分を顧客が値下げで取り切れば、供給側の利益率は下がる。需要の伸びと価格決定力を別々に点検したい。

投資判断は中期の事業に強気、株価には中立
NVIDIAの成長と採算は強い。ただし、現在の株価に対する割安・割高を、この決算だけで決めることはしない。次四半期の売上見通し1,080億ドル、粗利率74.0%はいずれも会社予想であり、実績ではない。
今後2〜4四半期の判断を、条件ごとに分けた。確率や株価目標は付けていない。
| シナリオ | 観測する条件 | 利益と現金への含意 | 判断 |
|---|---|---|---|
| ベースケース | 売上成長が続き、売掛金の伸びが鈍化 | 回収が追いつき、現金創出が改善 | 事業に強気、株価は価格次第 |
| 主な上振れ | 推論需要と稼働効率が同時に伸びる | 粗利を維持してFCFも増える | 評価引き上げの材料 |
| テールリスク | 顧客の資金調達難と導入遅延が重なる | 売掛金・在庫が残り利益率も低下 | 成長前提を引き下げる |
この見立てが崩れる条件は、複数四半期にわたり現金回収が売上成長に追いつかず、それと同時に粗利率まで下がることだ。反対に、回収が正常化し、高い粗利も維持できれば、今回の低い変換率を成長時の一時的な負担と評価し直す。
次回決算で確かめるのは、売上予想の達成だけではない。売掛金、在庫、顧客への資金支援、そして投資損益を除いた利益の持続性だ。強い製品があることと、株主が受け取る現金が増えること。その二つが再び揃うところを見たい。
関連記事
- AI半導体投資①:資本戦略の3層 — 顧客や供給網への出資を、現金回収とつなげて読む。
- AI半導体決算②:挑戦者の採算 — AMDの在庫とFCFを詳しく追う。
- 第76回:政策が株へ伝わる経路 — 電力と資金の制約を扱った前号。
参考資料
- NVIDIA FY2027 Q2決算・調整表、2026年8月26日
- NVIDIA FY2027 Q2 Form 10-Q
- AMD 2026 Q3決算、2026年11月3日
- Broadcom FY2026 Q3決算、2026年9月2日
次号の記事案
- 案1:推論単価が半分になったときの半導体利益 — GPU、カスタム半導体、ネットワークを、利用量の増加と価格低下の組み合わせで比較する。
- 案2:AI設備の代金はいつ回収されるか — 3社以上の売掛金と前払金を、次の2四半期で追う。
- 案3:電力接続の遅れを誰が負担するか — 半導体、クラウド、設備金融の契約条件から、在庫リスクの所在を読む。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。