AI評価額②:上場が6か月延びたら、株式市場へ伝わる4つの経路
大型AI企業の上場延期は、株式市場の急落へ直結するのか。資金調達、計算資源の発注、出資先評価、株式の需給を分け、現金と契約支出から波及条件を検討する。
大型AI企業の上場延期は、株式市場の急落へ直結するのか。資金調達、計算資源の発注、出資先評価、株式の需給を分け、現金と契約支出から波及条件を検討する。

AnthropicのIPOが6か月延びても、それだけで計算資源の発注が止まるとは限らない。9月末の現金・現金同等物・短期投資は1318.45億ドルあり、今後12か月の契約支出約698億ドルとは区別して読む必要がある。株式市場への波及を決めるのは、延期の理由と、資金供給が実際に途切れるかどうかだ。
本稿は公開情報のみに基づく条件付きシナリオである。確認時点は2026年11月7日。Anthropicは10月26日にS-1を公開し、11月2日にS-1/Aを提出した。今回の調査では確定した上場日・公開価格や新たな延期の公式決定は確認していない。「6か月延期」は、想定していたIPO資金の受入が6か月遅れる仮定であり、発生済みのニュースではない。
第76回では、見出しから株へ伝わる経路を分けて読んだ。今回も同じだ。上場の日程、顧客の利用、サーバーの納入、資金の回収は、それぞれ違う時計で動く。
まず、延期の理由を3つに分ける
同じ延期でも、提出書類の更新と、需要が足りず価格を下げる延期は別の情報である。
| 延期の種類 | 何が変わったか | 先に見る資料 | 市場への含意という仮説 |
|---|---|---|---|
| 手続き・準備 | 日程、開示、社内準備 | S-1/A、会社発表 | 主に時間の問題 |
| 価格調整 | 希望価格で買い手が集まらない | 募集条件と価格の変更 | 他のAI株の倍率にも影響しうる |
| 事業・資金制約 | 利用、費用、資金供給に問題 | 現金、契約変更、発注 | 実需を通じた影響が強くなる |
最後の行が最も重い。ただし、延期という一語から最後の行を選ぶことはできない。ポートフォリオ企業のIPOに立ち会った経験からも、上場の日付と事業の進捗は、分けて見る必要があると感じている。本稿は特定企業の非公開事情を推定するものではない。

経路1:IPOの資金が遅れると、まず資金の組み合わせが変わる
S-1/Aにある手元資金と支出を整理する。金額は十億米ドル。
| 開示項目 | 金額 | 読み方 |
|---|---|---|
| 現金・現金同等物・短期投資、9月末 | 131.845 | 既存の資金 |
| 1〜9月の営業CF | 約+6.6 | 過去の営業活動による流入 |
| 今後12か月の契約支出 | 約69.8 | 支払予定、純流出ではない |
| 長期等を含む契約支出総額 | 約895.4 | 多年度分を含み、すべて直近に支払わない |
| うち解約権・開始前条件等のある契約 | 約213.8 | 全契約を同じ固定債務と見なさない |
大きな純損失を、そのまま現金バーンとして使うと計算を誤る。転換証券等の公正価値変動を含むためだ。一方、営業CFがプラスだから、これからの設備支出もすべて自力で賄えるとは限らない。
以下は698億ドルを12か月へ均等配分した単純なストレス計算である。売上入金、人件費、その他設備投資、資金調達、支払時期の偏りを入れていない。資金寿命の推計ではなく、契約支出の大きさを見る感応度だ。
| 仮の遅延期間 | 契約支出の均等割、十億ドル | 131.845からその額だけ差し引いた残額 |
|---|---|---|
| 3か月 | 17.45 | 約114.40 |
| 6か月 | 34.90 | 約96.95 |
| 12か月 | 69.80 | 約62.05 |
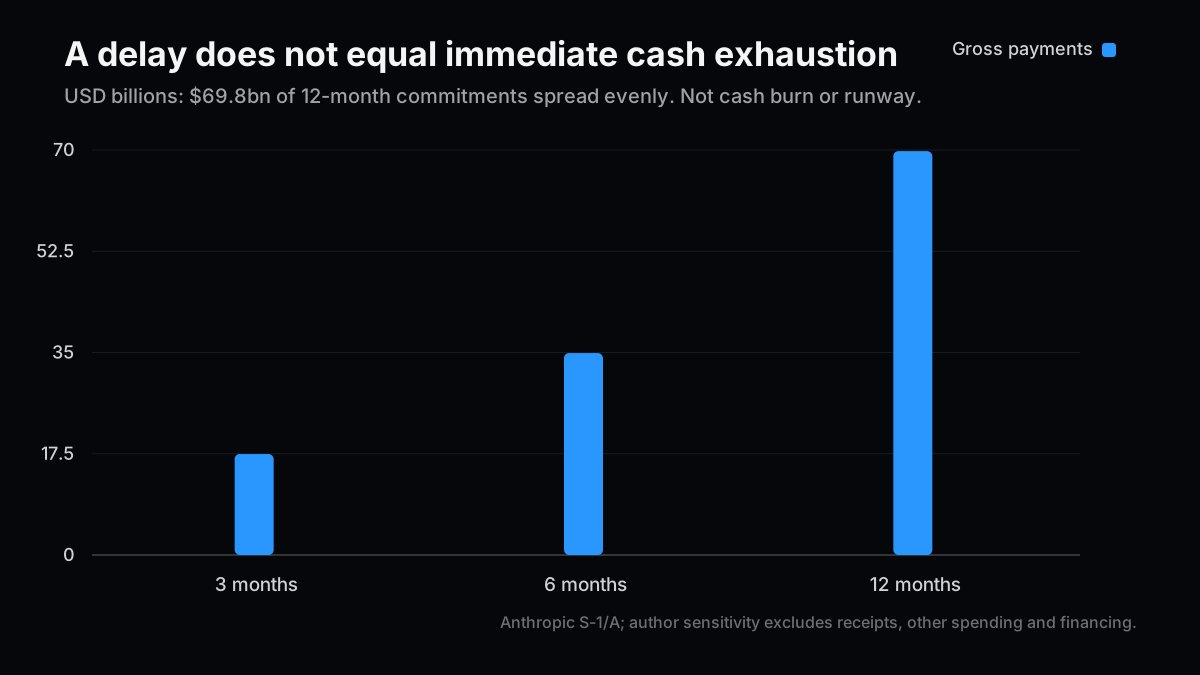
6か月の延期を直ちに資金枯渇と読む根拠は薄い。危険度が上がるのは、売上の入金鈍化、追加支出、代替調達の不成立が重なる場合だ。信用枠や未実行の投資約束は、条件を確認せず現金へ加えない。
経路2:クラウドと半導体へ伝わるには、発注が変わる必要がある
市場が最初に心配するのは、計算資源の購入減少だろう。しかしIPOが遅れたことと、既存契約を解除したことは同じではない。最低購入、利用開始、相手の納入条件によって、支払と売上の時期は変わる。
S-1/AはAWS Trainium、Google TPU、NVIDIA GPU、AMD GPUを使う構成を説明する。特定のGPUだけへの影響に短絡するより、どの処理がどの設備へ移るかも含めて読むべきだ。ある供給先への発注が減っても、全体の計算需要が減ったとは限らない。
| 関係者 | 波及の経路 | 悪化を示す証拠 | 延期だけでは分からないこと |
|---|---|---|---|
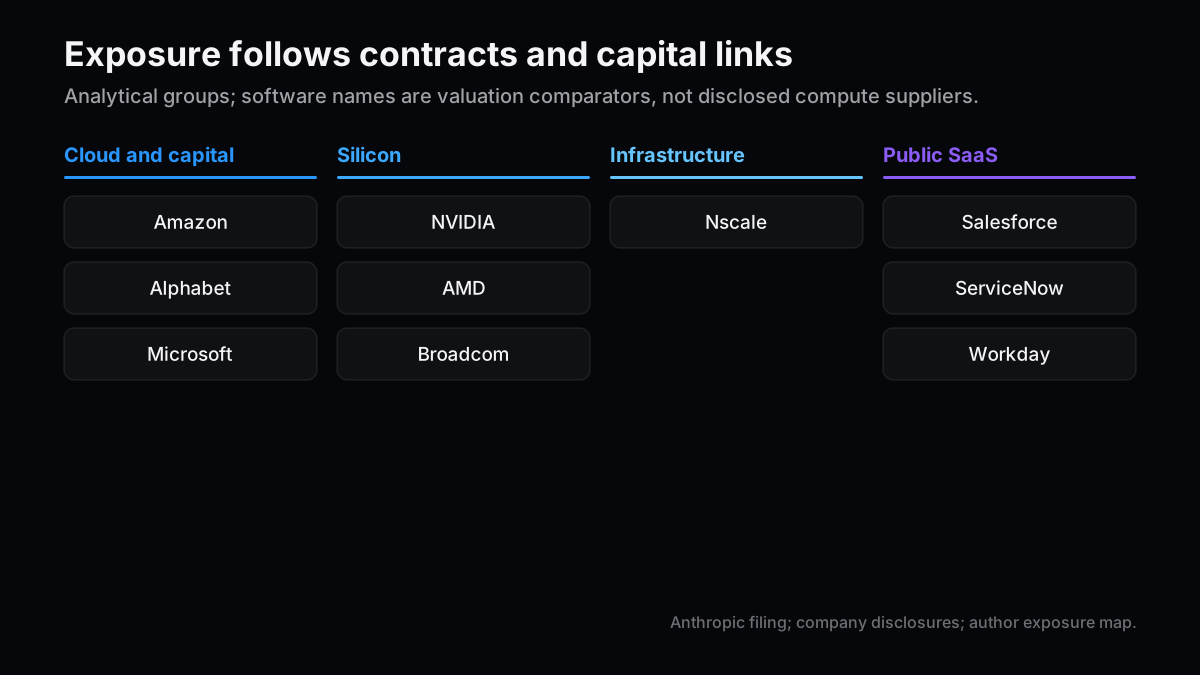
| Amazon、Alphabet、Microsoft | クラウド利用と資本関係 | 利用の減少、契約変更、支払遅延 | 親会社全体の利益影響 |
| NVIDIA、AMD、Broadcom | 設備供給、部材、投資・契約 | 納入延期、購入枠の縮小 | 各社売上に対する最終損失 |
| 設備運営・金融の関係者 | 稼働開始と返済の前提 | 再調達難、担保条件、空き能力 | 他顧客への振り替え可能性 |
Amazonの直近決算はBedrockのモデル選択肢が広がっていると説明する。AI企業の利用が弱まる場合でも、別のモデルや顧客へ能力を回せるかが影響を分ける。設備が専用に近く、顧客が集中するほど、その振り替えは難しくなるというのが私の仮説だ。

経路3:出資先の評価は、親会社の現金損失と同じではない
IPOの評価が下がれば、既存出資者の保有価値にも影響しうる。ただし、会計処理、保有する証券の種類、観察可能な価格変更、転換条件によって、損益への反映は違う。単純に「評価額25%減なら親会社も同率で減益」とは計算できない。
まして親会社の時価総額が、その投資損失と同額だけ下がる決まりもない。株価は、投資先の評価だけでなく、自社の営業利益、資金負担、将来の期待を織り込む。
一方で、評価益が過去の利益を押し上げていたなら、投資家が本業と投資損益を分け直すきっかけになる。ここは決算の表示と、株式市場の解釈を別々に扱いたい。
経路4:AI株の倍率と、IPOを待つ資金の行き先が変わる
価格調整による延期なら、投資家は上場AI・SaaS企業の倍率も見直す可能性がある。ただし方向は一つではない。AIの成長期待が弱まれば関連銘柄には逆風となりうる一方、IPOへ向かう予定だった資金が既存株へ残ることもある。
Sequoiaなどが共同主導した5月のSeries Hは650億ドルだった。Cartaでは2026年のSeries B以降の資金の約57%がAI向けに集中している。大型案件の価格発見が止まれば、この偏った期待を見直す契機にはなる。ただし、VCの資金と上場株の購入資金を同じ財布として足し引きすることはできない。
また、未上場株にはS&P 500の構成銘柄としての直接ウェイトがない。IPO延期だけで、その企業株が指数から売られるという経路は存在しない。S&P DJIは2026年6月、巨大IPOだけを理由とする採用条件の例外を導入しないと発表している。上場が実現しても、即座の指数採用と機械的な買いを当然視できない。
仮に、指数の20%を占める関連株が一律10%下落し、それ以外が不変なら、一次近似の指数影響は約2%安になる。20%も10%も説明用の仮定で、現在の実測ウェイトや予測ではない。指数下落の予想には、実際の構成比と各社への影響を別に推定する必要がある。
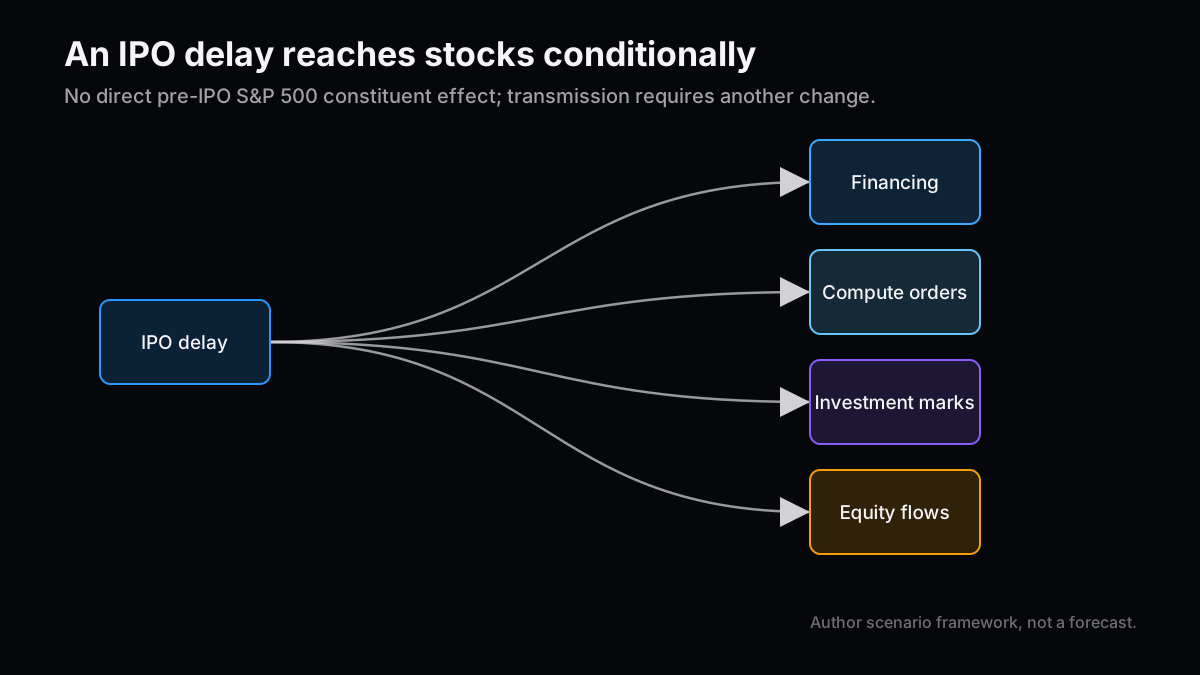

投資判断:延期の見出しでは売らず、契約と回収を読む
私のベースケースは、資金が維持される手続き上の延期なら、影響は主に価格発見と短期の需給にとどまるというものだ。株式市場全体の下落率を、単一のIPO日程から予測する確度は低い。
| シナリオ | 前提 | 株式市場への波及という仮説 | 判断 |
|---|---|---|---|
| ベースケース | 6か月遅延、利用と資金供給は維持 | 関連株の変動はあっても実需は継続 | 中立、契約を点検 |
| 主な悪化 | 価格引下げ、追加調達の条件悪化 | AIの成長倍率と設備金融を再評価 | 高い期待への感応度を下げる |
| テールリスク | 資金供給停止と発注・支払の悪化 | クラウド、半導体、金融へ実損が波及 | 顧客集中と資金負担を重視 |
この見立てが崩れる条件は、延期と同時に主要な計算資源契約の縮小や支払遅延が確認されることだ。その場合は日程の問題という説明を捨て、実需と信用の問題として評価を下げる。反対に、利用・回収・資金供給が変わらなければ、延期だけを理由に業績予想を落とさない。
追うべき順番は、会社の一次発表、資金残高、募集条件、計算資源契約、取引先の開示である。値動きが先に来ても、どの経路を通ったのかは後から検証できる形にしておきたい。
関連記事
- AI評価額①:SaaS主力11社との比較 — 再評価されうる倍率の出発点。
- 第76回:政策から株へ伝わる経路 — 見出しと業績影響を分ける枠組み。
- AI半導体投資②:条件付きの顧客出資 — 資金支援と導入マイルストーンの関係。
参考資料
- Anthropic S-1/A、資金・契約支出・取引関係、2026年11月2日
- AnthropicのS-1公開発表、2026年10月26日
- S&P DJIの巨大IPOに関する検討結果、2026年6月4日
- Amazon 2026 Q3決算とBedrockのモデル展開
- Anthropic Series Hの資金調達発表、2026年5月28日
- Carta State of Private Markets Q3 2026
次号の記事案
- 案1:AI顧客への売掛金はどこへ集中しているか — 半導体、クラウド、設備運営の3層で回収の前提を読む。
- 案2:IPOの評価益と現金の違い — 上場企業3社以上の投資損益と営業CFを比較する。
- 案3:空いた計算能力を別顧客へ回せるか — 今後2年の設備金融を、汎用性と顧客集中で比較する。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。