AI半導体投資②:111億ドルの買収計画と少数出資、推論市場への資本戦略
モデル研究、特化シリコン、顧客、設計用途へ向かう資本を比較する。買収対価と現金支出、ラウンド総額と個別出資、条件付き投資枠を分け、推論市場の中長期戦略を読む。
モデル研究、特化シリコン、顧客、設計用途へ向かう資本を比較する。買収対価と現金支出、ラウンド総額と個別出資、条件付き投資枠を分け、推論市場の中長期戦略を読む。

AMDが契約したWorld LabsとTaalasの買収対価は、合わせて約111億ドルだ。ただし、111億ドルの現金を支払う計画ではない。モデル研究、推論シリコン、顧客の導入を資本でつなぐ戦略は、対価の種類と統合の成果を分けて採点する必要がある。
本稿は公開情報のみに基づく外部からの評価である。確認時点は2026年11月7日。AMDシリーズ第2回として、主に2026年7〜10月の買収契約・出資発表を扱う。未完了の買収を完了済みとせず、発表額を投資実行額へ置き換えない。
第74回で扱った希薄化は、買収を株で払う場合にも関係する。現金が出ないから安い買収なのではない。新しい技術が、既存株主の持分を薄める以上の価値を生むかが問題になる。
買収、出資、顧客支援を同じ合計にしない
まず案件の性格を揃える。以下は公開資料で確認した主な事例で、全投資先の一覧ではない。
| 対象・公表時期 | 資本の種類 | 公表された金額 | 確認した状態 |
|---|---|---|---|
| Taalas、8月 | 買収契約 | 約29億ドル、最大約14億ドルの条件付き対価を含む | Q3 10-Qでは未完了 |
| World Labs、9月 | 全株式による買収契約 | 約82億ドル | Q3 10-Qでは未完了 |
| Anthropic、7月 | 条件付きの株式購入コミットメント | 最大50億ドル | 納入・展開のマイルストーン連動 |
| Meta、10月27日 | 株式募集への投資方針 | 10億ドル | 投資する旨の発表 |
| Vinci、10月6日 | 少数出資への参加 | ラウンド総額2.5億ドル、評価額15億ドル | AMD単独の金額は非開示 |
買収2件の111億ドルには、株式対価と条件付き対価が入る。顧客への最大50億ドルも、同じ時期に全額が出る現金ではない。Vinciの2.5億ドルをAMDの投資額として扱うことも誤りだ。
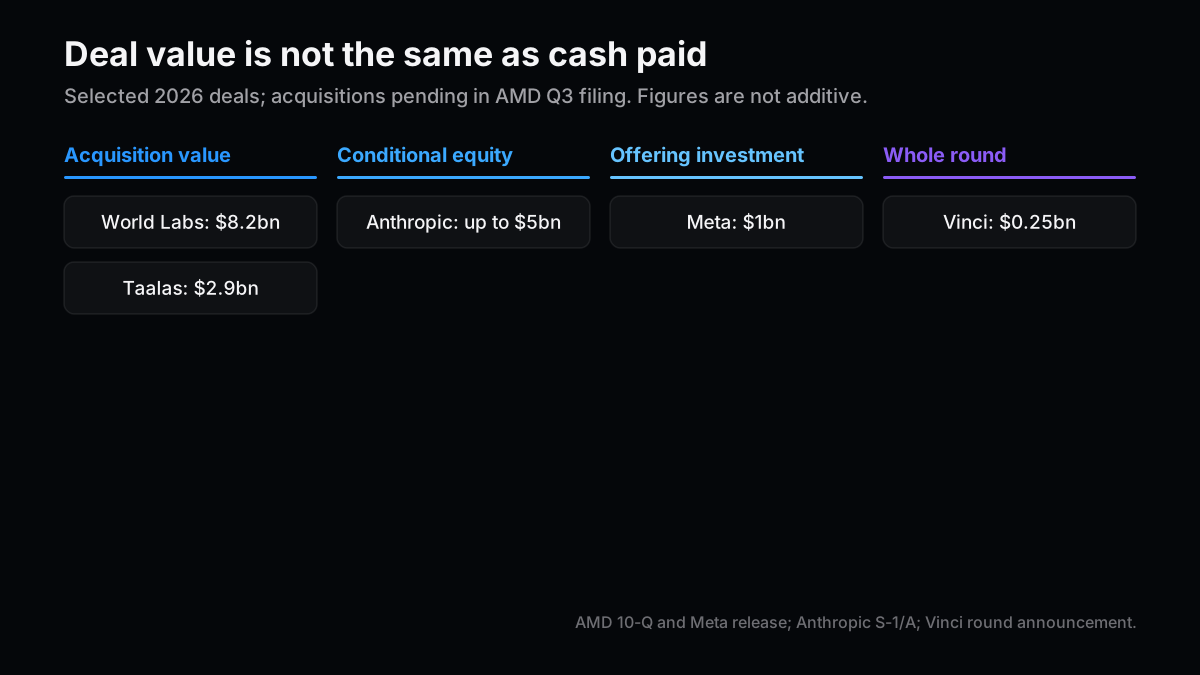
AMDの10-Qは、買収2件を2026年末までの完了見込みとし、規制承認等を条件に挙げる。この記事の「買収戦略」は契約段階を含む表現であり、すでに技術統合が終わったことを意味しない。

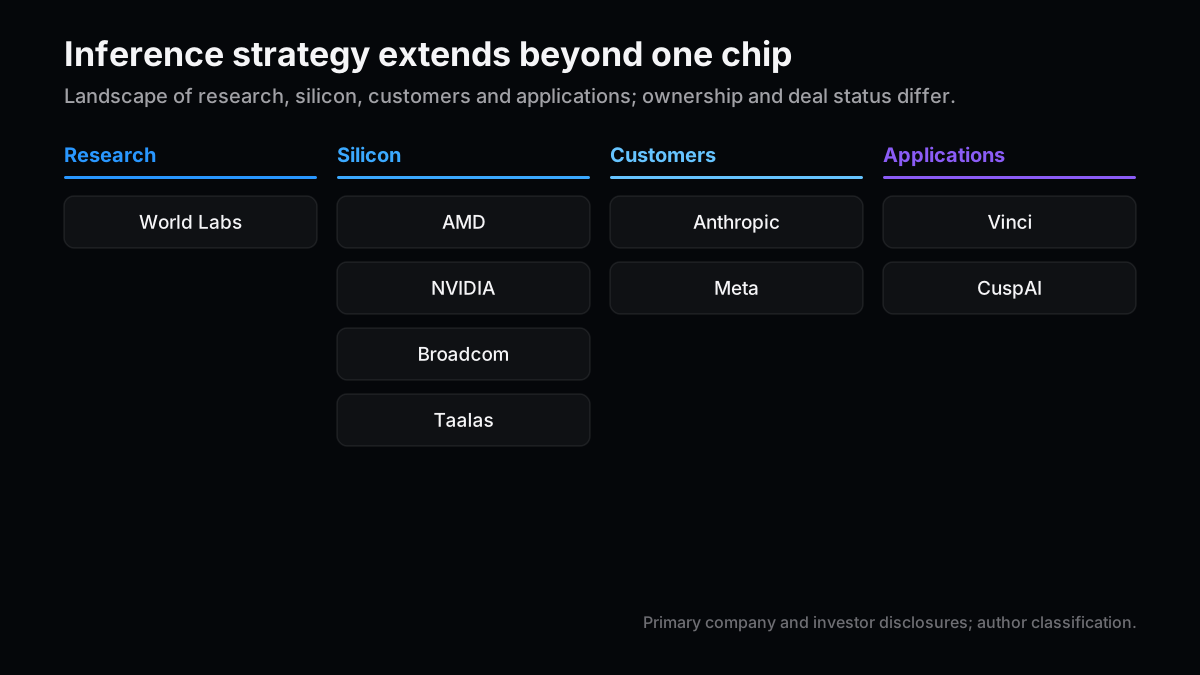
モデル研究と専用シリコンを一緒に持つ理由
World Labsの約82億ドルは、モデルがどのような計算を必要とするかを把握する能力へ向かう。一方、Taalasの約29億ドルは、特化した推論シリコンの能力へ向かう。公表された買収目的を合わせると、モデルの変化を理解し、それに合わせてハードウェアとシステムを設計する方向が見える。
これは私の戦略上の推論だ。買収発表だけで、両技術を組み合わせた製品や、その発売時期が確定したわけではない。GPUを特化シリコンで置き換えると断言する根拠もない。
汎用GPUはモデルや処理の変更に対応しやすい。特化設計は一定の処理へ最適化できる一方、モデル更新への追随費用や適用範囲が問題になる。問うべきなのは理論上の最大性能より、顧客の処理がどれだけ安定していて、どの頻度で変わるかだ。
| 資本を向ける層 | 獲得したい能力という仮説 | 成功の証拠 | 見えていないこと |
|---|---|---|---|
| モデル研究 | 将来の計算負荷を理解する | 製品設計に反映された要件 | 研究成果の売上寄与 |
| 特化シリコン | 推論の費用と効率を改善する | 顧客の実運用での総費用 | 更新・移植・供給の負担 |
| 顧客・用途 | 使われる処理を増やす | 継続稼働と外部売上 | 出資なしでの需要の持続 |
AWSでIoT Core、Lambda、DynamoDB、API Gatewayを組み合わせたとき、部品の性能より、つなぎ目の設計が運用負担を決めた。AIシステムでも、良いモデル研究と良い半導体が並ぶだけでは足りない。利用者が移植し、監視し、更新できるところまでつながるかが、買収の価値になると考えている。
顧客への出資は、採用の足場と資本負担を同時に作る
AnthropicのS-1/Aは、AMDの最大50億ドルの株式購入枠について、GPUの納入・展開のマイルストーンを満たした後、段階的に利用できると説明する。最初のマイルストーンの達成見込みは2027年だ。2026年7月の発表日に50億ドルが投資されたという読み方はできない。
この仕組みは、顧客の採用と供給側の資金支援を結びつける。採用が進めば製品販売の機会が増えるが、同じ相手への信用と投資のリスクも増える。契約上の購入価格の決まり方や利用条件を読まずに、投資額から持分比率を割り出すのも避けたい。
Meta向け10億ドルは別の株式募集への投資だ。同時にCPU、GPU、ネットワーク、ソフトウェアの協業が説明されている。金額を見れば資金の支援、技術の説明を見れば採用基盤の拡大という、二つの側面がある。
ここはNVIDIAの顧客・供給網への関与と共通する。ただし、同じ戦略でも資金余力は同じではない。AMD決算の記事で見た低い足元のFCFを踏まえると、投資後に現金を回収できる時期を厳しく見たい。

設計用途への少数出資は、GPUの外側の需要を作る
Vinciは2026年10月、2.5億ドルのSeries Bと15億ドルの評価額を発表し、AMD VenturesやKhosla Venturesなどの参加を挙げた。ハードウェア設計の計算基盤が対象であり、個別投資家の出資額は分からない。
比較材料として、NEAは7月にKleiner PerkinsとCuspAIの4.5億ドルのSeries Bを共同主導したと発表した。こちらは材料探索の計算需要である。このNEAの発表を、AMDの投資額や両社の製品採用を示す資料としては使わない。設計・材料といった業務用途に、専門投資家の資本も向かっていることを確かめるための事例だ。
CartaのQ3データでは、2026年のSeries B以降の資金の約57%がAI向けだった。強い資金流入は、新用途の成長余地と競争の激しさを両方示唆する。ただしCartaの母集団は同社上の企業で、AI用途全体の利益率を測った統計ではない。
開放的な採用基盤と、統合の負担を並べて読む
私は、AMDが単一の計算方式へ賭けるというより、異なる処理を自社のシステムへ接続する選択肢を増やしていると読む。その結果が開放的な採用基盤になるか、統合の難しい寄せ集めになるかは、今後の製品で決まる。
| 時間軸 | 採点する対象 | 肯定的な証拠 | 否定的な証拠 |
|---|---|---|---|
| 今後12か月 | 買収完了と初期統合 | 人材・開発計画が維持される | 遅延、離職、開発の分断 |
| 1〜3年 | 推論製品と顧客採用 | 移植負担を含む総費用の改善 | ベンチマークだけで採用が進まない |
| 3〜5年 | 投下資本に対する成果 | 希薄化や追加支援を上回る収益 | 支援と買収の反復が必要になる |
株式対価の買収では、株価が動くと最終対価も変わりうる。条件付き対価も、会計上の認識額と最終支払額が一致するとは限らない。111億ドルは開示時点の概算値として扱い、投下資本の最終確定額とはしない。
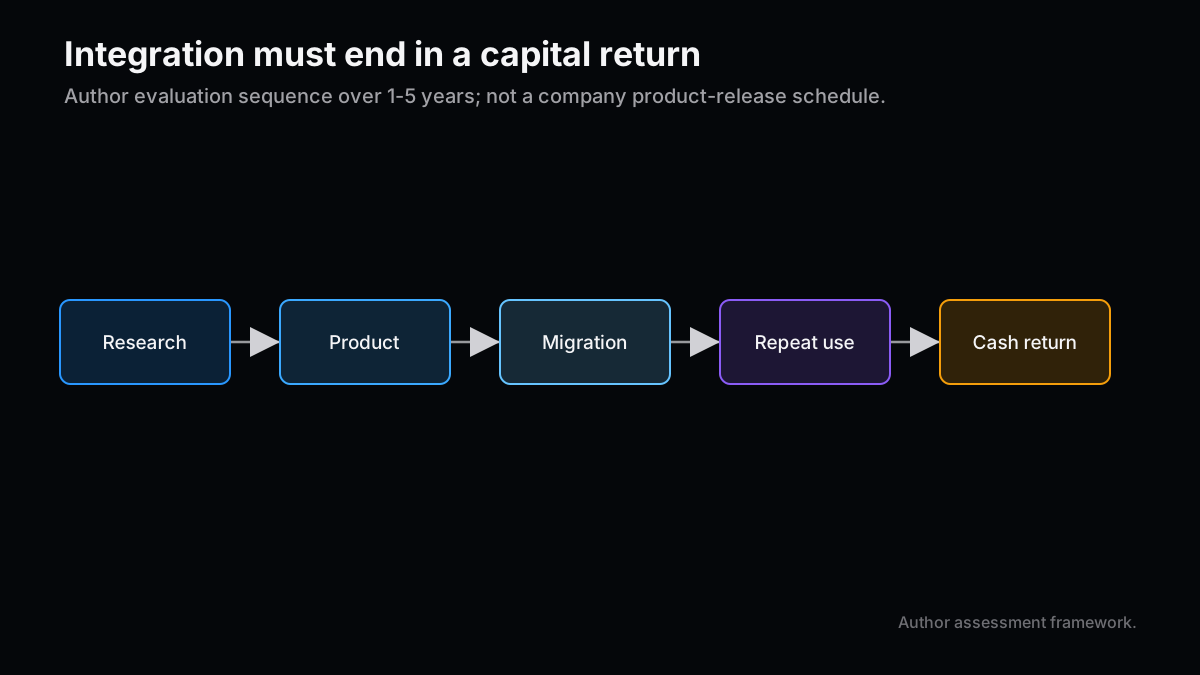

投資判断:方向は合理的、成果の確認はこれから
モデル研究と推論設計を近づける方向には合理性がある。一方、買収価格の妥当性や株主価値の増加は、まだ不確実だ。中期の技術基盤には肯定的だが、発表の積み重ねだけを理由に株価評価を引き上げない。
| シナリオ | 起きること | 株主に残る成果 | 判断 |
|---|---|---|---|
| ベースケース | 買収が完了し、既存製品へ段階的に反映 | 採用先が増えるが統合費用も出る | 技術戦略に肯定的、価格評価は中立 |
| 主な上振れ | 移植負担が下がり、推論の実運用が拡大 | 追加支援に頼らない収益が増える | 資本効率を含めて再評価 |
| テールリスク | モデル更新と統合が追いつかない | 希薄化、償却、追加資金の負担が残る | 投資前提を引き下げる |
この見立てが崩れる条件は、顧客数が増えても移植・運用の負担が減らず、継続採用に追加出資が必要な状態が続くことだ。取得した能力が、購入した技術の名前でしか説明できなくなったら、戦略の説明力は弱い。
次に読みたいのは、新しい出資先の発表より、買収の完了条件、統合後の製品、顧客の継続利用、そして資金回収だ。半導体の選択肢を増やすことと、その選択肢で利益を残すことを、同じ採点表に置いておく。
関連記事
- AI半導体決算②:45%増収と現金の負担 — 戦略投資を支える財務を確認する。
- AI半導体投資①:資本戦略の3層 — 先行企業の顧客・供給網への関与と比較する。
- ストックオプションの1%と希薄化 — 株式対価の費用を考える前提。
- Physical AI:手の特許と経済性 — モデルと機構が量産・運用で出会う場所を読む。
参考資料
- AMD Q3 10-Qの買収契約開示、World Labs買収目的、Taalas買収目的
- AMD・Metaの投資と技術協業、2026年10月27日
- Anthropic S-1/A、AMD株式購入枠の条件、2026年11月2日
- Vinci Series Bの一次発表、2026年10月6日
- NEAによるCuspAI Series Bの共同主導発表、2026年7月23日
- Carta State of Private Markets Q3 2026
次号の記事案
- 案1:買収技術が製品になるまでの12か月 — 3社以上の買収後ロードマップと製品化を比較する。
- 案2:モデルを変えるたびに増える推論費用 — 汎用、専用、混在システムの更新費用を検討する。
- 案3:設計・材料・医療AIの継続利用 — 出資額よりも、3年後に残る収益と採用負担で用途を比較する。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。