AI半導体決算②:45%増収と4%のFCF率、挑戦者の採算を3社比較
AI半導体の挑戦者は、売上が伸びれば利益と現金も増えるのか。データセンターの成長、仕掛品、売掛金、調整後利益を3社の供給モデルと比較し、量産拡大の資金負担を読む。
AI半導体の挑戦者は、売上が伸びれば利益と現金も増えるのか。データセンターの成長、仕掛品、売掛金、調整後利益を3社の供給モデルと比較し、量産拡大の資金負担を読む。

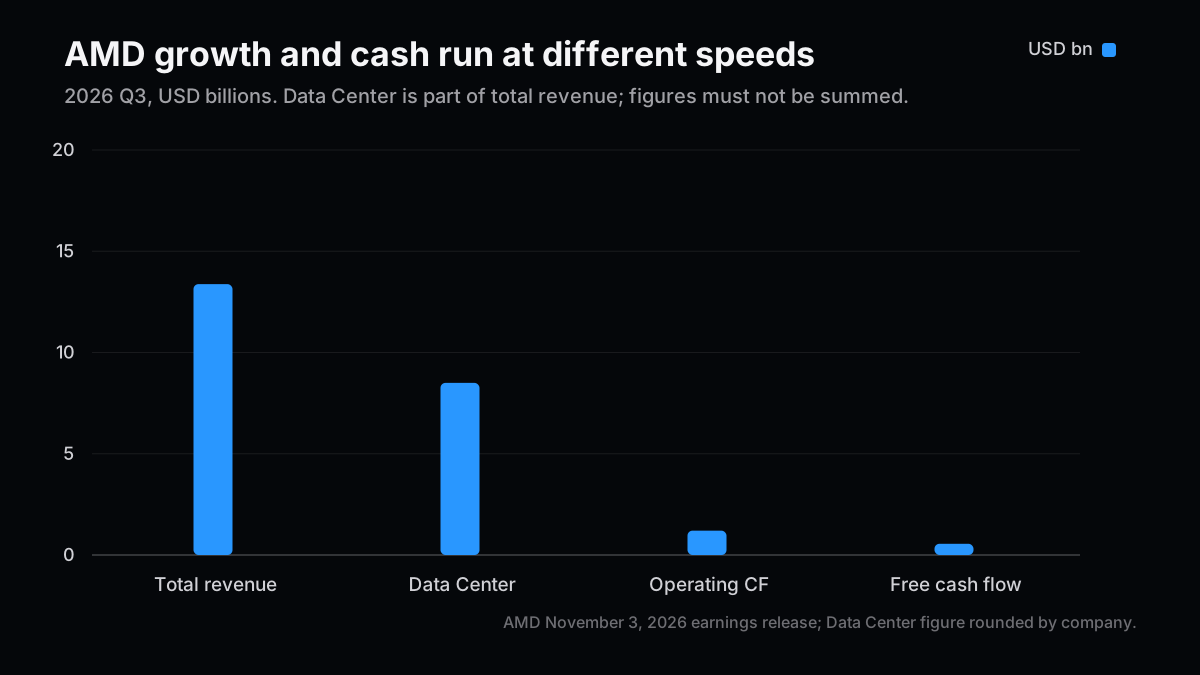
AMDの2026年Q3は売上が前年同期比45%増、Data Centerは97%増だった。しかしFCF率は約4%に下がった。事業の拡大は確認できるが、株主が受け取れる現金への変換は、まだ追いついていない。
本稿は公開情報のみに基づく外部からの評価である。確認時点は2026年11月7日。AMDシリーズ第1回として、11月3日の決算と11月4日の10-Qを読み、NVIDIA・Broadcomとの比較で挑戦者の採算を検討する。各社の会計期間と事業構成は異なる。
第75回では、資産が増えて見えても、その原因を分ける必要があると書いた。半導体決算も、売上増、利益増、現金増を同じ出来事として扱うと、量産拡大の負担が見えなくなる。
Data Centerが全体を引っ張り、ゲームは逆方向
まず連結の中身を分ける。金額は十億米ドルで、セグメントの数字は会社発表の丸め値だ。
| 2026年Q3の項目 | 売上 | 前年同期比 | 読み方 |
|---|---|---|---|
| 連結 | 13.377 | +45% | 会社全体の成長 |
| Data Center | 約8.5 | +97% | EPYCとInstinctの両方を含む |
| Client and Gaming | 約3.7 | −8% | PCとゲームは同じ動きではない |
| うちClient | 約2.9 | +7% | Ryzen関連の需要 |
| うちGaming | 約0.773 | −40% | セミカスタムとグラフィックスの減少 |
| Embedded | 約1.1 | +29% | 他の収益基盤の回復 |
Data Centerは連結売上の約64%を占める。ここは大きな変化だが、85億ドルを全部AI GPU売上と読むのは誤りである。サーバーCPUを含むため、GPUの売上やシェアはこの表から分からない。
会社はMI450とEPYC需要、Heliosの展開を成長要因として説明する。これは製品採用が進んでいるという一次情報だ。一方、各顧客の本番稼働率や、価格優位の大きさまで示す情報ではない。製品名が顧客リストに並んだことと、利用が採算に乗ったことには距離がある。

営業利益率21%と調整後29%を両方読む
GAAP営業利益は28.32億ドル、non-GAAPでは39.23億ドル。GAAP営業利益率は21.2%、non-GAAPでは約29%だ。どちらか一方を本当の利益と決めるより、差の理由を追うほうがよい。
株式報酬や買収関連無形資産の償却は、調整後指標で扱いが変わる。償却が現金支出を伴わないことは事実だが、買収の対価まで無料になるわけではない。株式報酬も、その期の現金を減らさない一方で、既存株主の持分に影響しうる。
NVIDIAはFY2027からnon-GAAPの株式報酬の扱いを変えている。したがって、調整後営業利益率を会社横断で並べるだけでは、同じ費用を控除した比較にならない。本稿の企業比較にはGAAP営業利益率を使う。
| 企業・直近決算 | GAAP営業利益率 | 会社定義のFCF率 | 比較で残る差 |
|---|---|---|---|
| AMD、2026 Q3 | 21.2% | 4.1% | CPU、GPU、PC等の混合 |
| NVIDIA、FY2027 Q2 | 66.2% | 22.2% | 統合GPUシステム中心の構成 |
| Broadcom、FY2026 Q3 | 53.9% | 46.2% | カスタム半導体とソフトウェア |
この差を、AMDが将来同じ利益率へ到達する余地だとそのまま解釈しない。製品、契約、顧客、ソフトウェアの収益構造が違うからだ。比較で分かるのは、現在の利益率と現金余力であって、収束するべき到達点ではない。
在庫の増加は、完成品より仕掛品にある
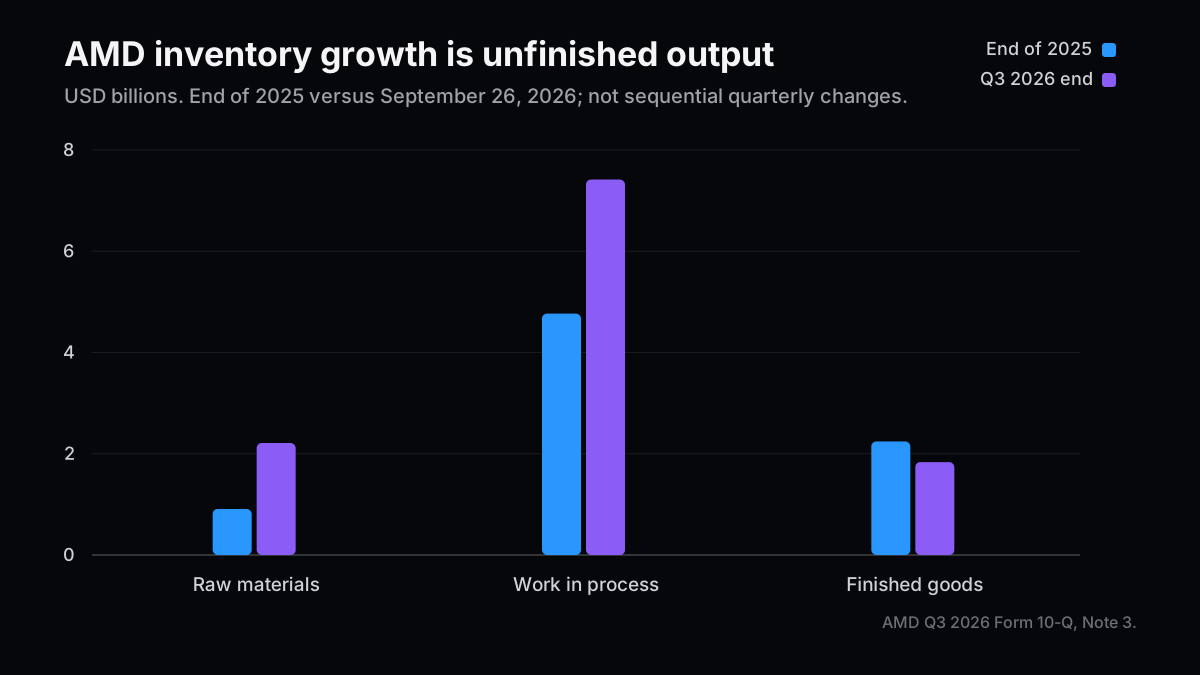
期末在庫は114.63億ドルで、2025年末の79.20億ドルから増えた。内訳を開くと、完成品はむしろ減っている。
| 在庫の内訳、十億ドル | 2025年末 | 2026年Q3末 | 差額 |
|---|---|---|---|
| 原材料 | 0.909 | 2.212 | +1.303 |
| 仕掛品 | 4.768 | 7.416 | +2.648 |
| 完成品 | 2.243 | 1.835 | −0.408 |
| 合計 | 7.920 | 11.463 | +3.543 |
これは9か月間の変化で、前四半期比ではない。仕掛品だけで在庫増加の約75%を占めるため、「完成品が売れ残った」という説明は、この内訳からは支持されない。
車載製品の量産化に関わった経験では、工程の途中にある品物は、出荷予定の裏付けにも、工程遅延の兆候にもなった。仕掛品が多いという事実だけでは、どちらかを決められない。投入、完成、出荷の順番が実際に進んでいるかを追う必要がある。
AMDはData Center製品の拡大に備えた在庫増と説明している。私はその説明と、完成品の減少を整合的だと読む。ただし、将来の出荷が確定したとは扱わない。先端工程やパッケージングの制約、顧客の導入日程が変われば、予定された在庫は資金を拘束する在庫へ変わる。

成長の代金を、運転資本が先に支払っている
Q3の営業CFは12.02億ドル、設備投資は6.48億ドル、FCFは5.54億ドルだった。前四半期のFCF15.58億ドルから減っている。増収増益と同時に現金創出が弱くなることは、成長企業でも起こる。
9か月間の営業CF計算書では、売掛金の増加28.94億ドル、在庫の増加35.43億ドル、前払費用等の増加20.61億ドルが現金を使う方向に働いた。買掛金の増加44.83億ドルは反対方向に働く。これは資金のタイミングの説明で、個々の支払条件が悪化したと断定するものではない。
会社のQ4売上見通しは170億ドル±3%、non-GAAP粗利率は55%。売上を大きく伸ばす計画であると同時に、仕掛品を完成・出荷・回収まで進める必要がある計画でもある。
私は、170億ドルの達成だけで採点したくない。出荷が進んでも、売掛金がそれ以上に積み上がれば、運転資本の負担は残る。営業CFが増えても、買掛金の増加だけに支えられているなら、回収力の改善とは分けて評価したい。
競争相手と違う、挑戦者の勝ち方
NVIDIAの強みは、ソフトウェアと接続を含む導入基盤にある。Broadcomは大規模顧客に合わせた専用化と、別の現金創出源を持つ。AMDはCPUとGPUを併せて供給し、選択肢を増やす立場だ。この分類は公開情報からの私の見方である。
ここでAMDに必要なのは、競合の全用途を置き換えることではない。顧客が移植・運用費を払っても採用したい用途を積み上げることだ。CPUとGPUの両方が伸びても、GPUだけのシェア獲得を示すわけではない点は、最後まで分けておきたい。

投資判断:事業拡大に強気、短期は回収の確認待ち
Data Centerの伸びとGAAP営業利益の拡大から、中期の事業には強気だ。ただし、足元の現金創出を踏まえ、短期の株価評価は中立とする。成長期待を買う価格の妥当性は別途必要で、この決算から目標株価は作らない。
| シナリオ | 確認する動き | 資金と利益への影響 | 判断 |
|---|---|---|---|
| ベースケース | 仕掛品が出荷され、回収が後から進む | 成長が続き、FCFが回復 | 中期の事業に強気 |
| 主な上振れ | 顧客の継続利用と高採算製品が増える | 利益率と現金創出が同時改善 | 評価を引き上げる材料 |
| テールリスク | 出荷や導入が遅れ、在庫が残る | 資金拘束と在庫評価損のリスク | 成長前提を下げる |
この見立てが崩れる条件は、Data Centerの成長が鈍る一方で、仕掛品や売掛金が積み上がり続けることだ。逆に、複数四半期で売上増とFCF回復が揃えば、現在の低いFCF率を立ち上げ期の負担と評価し直す。
次の2四半期は、受注の見出しより、仕掛品、完成品、売掛金、前払金の順に読みたい。成長する会社で最も知りたいのは、成長の代金を誰が、いつまで先払いしているかである。
関連記事
- AI半導体投資②:買収と出資の狙い — 成長に必要な技術と資本の使い方を追う。
- AI半導体決算①:利益と現金の距離 — 先行企業との現金回収の比較。
- 資産シートで数字がずれる3か所 — 増えた数字の原因を分ける前提。
参考資料
- AMD 2026 Q3決算・FCF調整表、2026年11月3日
- AMD 2026 Q3 Form 10-Q、2026年11月4日
- NVIDIA FY2027 Q2決算・non-GAAP定義
- Broadcom FY2026 Q3決算
次号の記事案
- 案1:仕掛品から回収までの2四半期 — 半導体3社以上の運転資本を、同じ期末残高の取り方で追跡する。
- 案2:CPUとGPUの組み合わせに払う価格 — 企業の採用費用を、移植、運用、電力まで含めて比較する。
- 案3:専用推論チップは利益を増やすか — 汎用GPU、カスタム半導体、特化設計の使い分けと更新費用を検討する。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。