クラウドは最大2倍に伸びたのに、4社中3社は設備投資を賄えない:2026年7〜9月期のBig Tech決算を同じ定義で読む
Azureは48%増、Google Cloudは2倍、AWSは39%増。それでも4社の設備投資は営業キャッシュフローの115%に達し、3社は自力で賄えなくなった。7〜9月期決算を同じ定義で比べ、株価が何に反応したかを読む。
Azureは48%増、Google Cloudは2倍、AWSは39%増。それでも4社の設備投資は営業キャッシュフローの115%に達し、3社は自力で賄えなくなった。7〜9月期決算を同じ定義で比べ、株価が何に反応したかを読む。

本稿は公開情報のみに基づく外部からの読み方であり、各社への取材や非公開資料は使っていない。確認時点は2026年10月30日(アジア時間)。Amazonの翌日終値は確認時点でまだ出ていない。比率は本稿での計算値で、各社の開示指標ではない。
10月29日、Alphabetの株価は1日で12.64%下がった。その前夜に出た決算で、Google Cloudの売上は前年の2倍になっていた。同じ夜に決算を出したMicrosoftはAzureが48%伸びたのに、翌日の終値は0.16%安だった。翌日の夜にはAmazonがAWSの39%増を発表し、時間外で7%を超えて売られた。
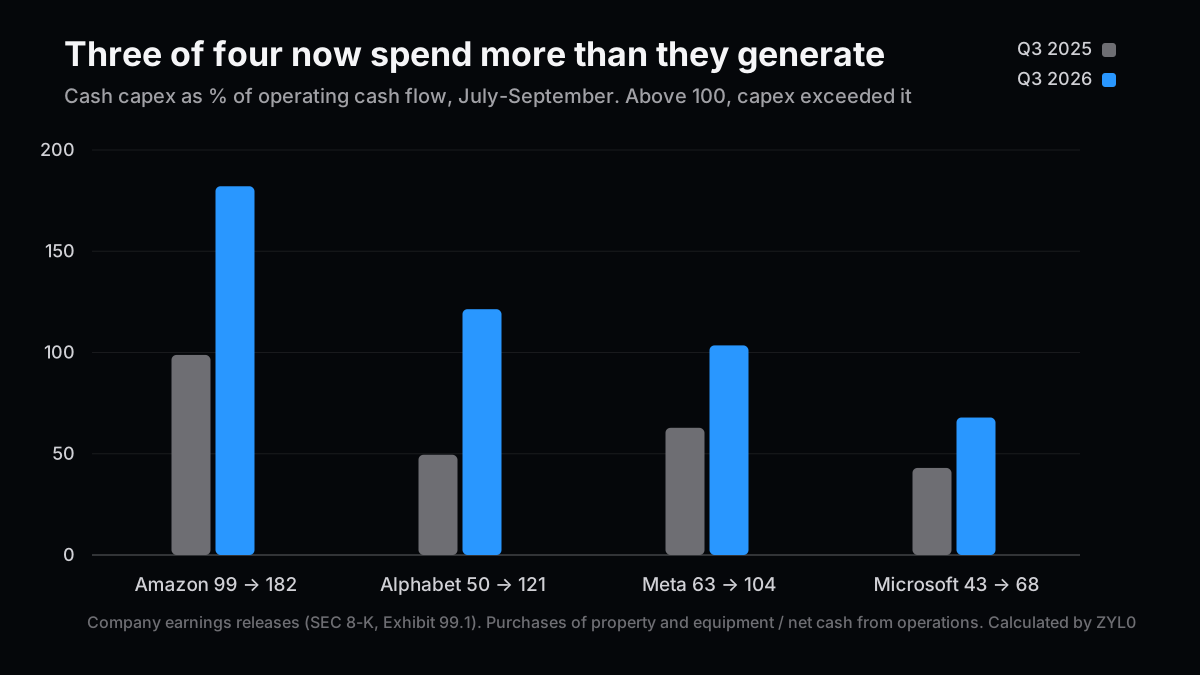
クラウドの成長では、この差を説明できない。4社の現金の動きを同じ定義に直すと、見えてくるのは別の数字だ。設備投資は営業キャッシュフローの115%に達した。1年前は61%だった。
9月の4社の設備投資を同じ定義に直す記事では、4〜6月期の時点で「4社のうち2社が営業キャッシュフローで賄えていない」と書いた。あれから1四半期で、Metaが加わって3社になった。前回のAIの社債ラッシュの記事では資金の値段を見たが、今回はなぜ資金が足りなくなるのかを、決算の現金の行から確かめたいと思った。
今週決算を出したのはMicrosoft・Alphabet・Amazonの3社で、Metaは1週間早い10月21日に出している。同じ四半期を比べるために、本稿ではMetaも並べる。Appleは11月2日の予定で、まだ数字がないので入れていない。
3つのクラウドは、数字の上では文句のつけようがない
まずクラウドだけを見れば、今回の決算は強い。私はここで悲観する理由をほとんど見つけられなかった。
| クラウド | 売上(億ドル) | 前年比 | 前年からの増分 | 営業利益率 | 受注残(億ドル) |
|---|---|---|---|---|---|
| AWS | 460 | +39% | +130 | 38.7%(前年34.6%) | 5,780(1年で2倍超との発言が報じられた) |
| Azure | 332 | +48% | +108 | 非開示 | 6,770(Microsoft全体の商業RPO、+73%) |
| Google Cloud | 307 | +103% | +156 | 36.2%(前年23.7%) | 5,610(55%超を24か月以内に計上する見込み) |
規模が一番小さいGoogle Cloudの増分が、3社の中で一番大きい。
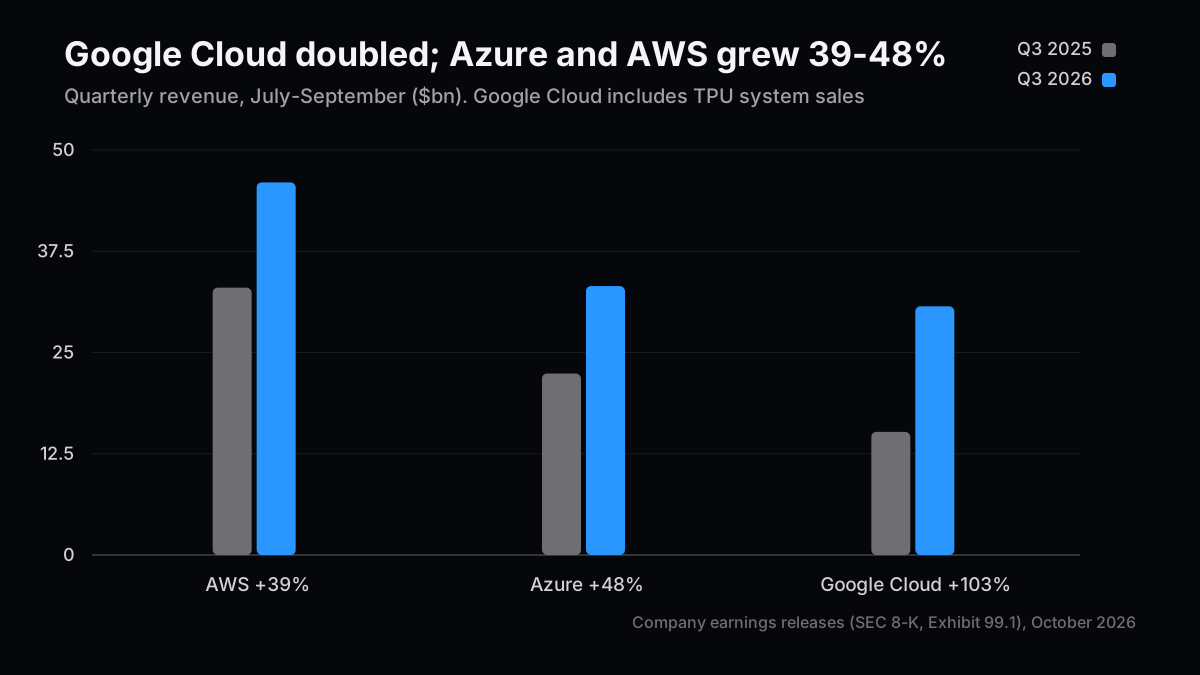
ただし、Google Cloudの2倍はそのまま比べられない。今回の売上にはTPU(Googleの自社製AIチップ)のシステム販売が入っている。決算説明の要約によれば、CFOは製品別の数字を出さず、TPUを除いた伸びも「非常に強い」と言うにとどめた。2027年にかけて販売は増えるという。クラウドの利用料とハードウェアの売り切りでは、売上の続き方が違う。私はこの2倍を、半分は留保つきで読んでいる。
受注残も桁が大きい。3社を足すと約1.8兆ドルになるが、定義はそろっていない。Microsoftの6,770億ドルは全社の商業向け残存履行義務で、Azureだけの数字ではない。どの顧客にどれだけ偏っているかも開示がない。前回の記事で触れたように、Oracleの受注残は約半分をOpenAIが占めると報じられている。同じ構造がここにどの程度あるのかは、外からは分からない。
受注残は、設備を入れて初めて売上になる。Microsoftは「需要が供給を上回っている」と説明し、AmazonはAWSが2027年も2028年も40%を超えて伸びると述べた。売る先はある。問題は、売る前に払う額だ。

同じ定義に直すと、3社は営業キャッシュフローを超えて払っている
ここが本稿の中心になる。9月の記事と同じく、各社のキャッシュフロー計算書から「有形固定資産の取得」の行だけを拾った。会見で語られる設備投資の額は使わない。
| 2026年7〜9月期(億ドル) | Microsoft | Alphabet | Amazon | Meta |
|---|---|---|---|---|
| 売上高 | 923 | 1,276 | 2,019 | 646 |
| 売上の前年比 | +19% | +25% | +12% | +26% |
| 営業利益 | 459 | 406 | 281 | 130 |
| 営業キャッシュフロー | 580 | 423 | 424 | 328 |
| 現金の設備投資 | 394 | 514 | 773 | 339 |
| 差(営業CF−設備投資) | +186 | −91 | −348 | −12 |
Amazonの773億ドルが目を引く。1年前は351億ドルで、2.2倍だ。4社の中で売上が一番大きいのに、営業キャッシュフローはAlphabetとほぼ同じで、設備投資だけが突き抜けている。
比率に直すと、1年間の変化がはっきりする。
| 設備投資÷営業CF | 2025年7〜9月期 | 2026年4〜6月期 | 2026年7〜9月期 | 売上比(7〜9月期) |
|---|---|---|---|---|
| Microsoft | 43.0% | 64.6% | 67.9% | 42.7% |
| Meta | 62.8% | 94.5% | 103.5% | 52.5% |
| Alphabet | 49.5% | 115.0% | 121.4% | 40.3% |
| Amazon | 98.8% | 119.4% | 182.1% | 38.3% |
| 4社合計 | 61.2% | 96.1% | 115.1% | — |
4社の合計で、この四半期に設備へ払った現金は2,019億ドル、営業キャッシュフローは1,755億ドルだった。
定義について2点、断っておく。各社が自分で出すFCF(フリーキャッシュフロー)は定義が少し違う。Metaはファイナンスリースの元本返済も引いて−21億ドル、Amazonは売却代金とインセンティブを足し戻す定義で、この四半期を計算すると−335億ドルになる(Amazonが開示するのは直近12か月の−424億ドル)。どの定義でも符号は変わらない。
報告された理由と、数字を分けて読む
Alphabetの−91億ドルを見たとき、私は半導体の工程開発をしていた頃のことを思い出した。「装置の問題」と報告されていた歩留まり不良の原因を、シミュレーションで調べたら別のところにあった。報告された理由は、数字で一度分けてから受け取る。あれ以来の癖だ。
決算説明の要約によれば、Alphabetはマイナスの理由に設備投資のほか、TPU販売に向けた在庫の積み増しを挙げ、営業キャッシュフローには52億ドルのEU制裁金の支払いが響いたとしている。では一時的なものか。制裁金を除いても約−39億ドルで、符号は変わらない。在庫の分は開示がなく切り分けられない。直近12か月では197億ドルのプラスなので、私の読みは「一時要因で深くなったが、原因の主役は設備投資」だ。
利益のほうも同じように分けておく。Alphabetの1株利益2.12ドルには保有株式の評価損87億ドル弱が入っていて、1株あたり0.55ドル分にあたる。Metaの営業利益率20%には、98.9億ドルの法務費用が入っている。これを除いて計算すると35.4%で、前年の40%からはやはり下がっている。
Microsoftのプラスにも、断りが要る。ファイナンスリースを含む設備投資は452億ドルで、CFOは一部の外部容量の納入が遅れたためと説明した。次の四半期は500億ドルを超え、暦年では約1,700億ドルになるという。186億ドルの余裕の一部は、支払いのタイミングだと見たほうがいい。それでもCFOは、2027会計年度もFCFはプラスを保つと述べている。
株価は何に反応したのか
正直に言うと、ここは決算を並べて一番悩んだ。FCFがマイナスだから売られた、ときれいに言えるわけではない。
| 会社 | 発表 | 予想との差 | 株価の反応 |
|---|---|---|---|
| Microsoft | 10月28日 | Azure 48%(予想約45%)、調整後EPS 4.89ドル(同4.73ドル) | 時間外は約+4%、翌日の終値は−0.16% |
| Alphabet | 10月28日 | 売上1,276億ドル(同約1,280億ドル)、EPS 2.12ドル(同3ドル弱)。Cloudは上回った | 翌日の終値は−12.64%(283.82ドル) |
| Amazon | 10月29日 | EPS 1.89ドル(同1.97ドル)、設備投資は予想を約200億ドル上回ったと報道 | 時間外で−7.30%(米東部20時前の最終値) |
| Meta | 10月21日 | 売上646億ドル(同634億ドル)、法務費用98.9億ドル | 翌日は7%近い下げ(CNBC) |
予想は報道ごとの値で、データの提供元で少し違う。株価はStockTitanの集計とCNBC、Reutersの報道による。
表を見て2つのことに気づく。
1つ目。FCFがマイナスになった3社は、そろって売られている。Reutersは、Alphabetの下げについて売上の未達に現金の流出の加速が重なったと書いた。ただ、Alphabetは1株利益も、評価損を除いた2.67ドルで見ても予想を下回り、AmazonはEPSと第4四半期の売上見通しが失望された。現金だけが理由だと言うつもりはない。4社・1四半期の話で、因果は断定できない。
2つ目のほうが、私には興味深かった。Microsoftは予想を上回り、FCFもプラスなのに、時間外の+4%は翌日に消えた。現金が足りない会社は売られるが、足りている会社が買われるわけでもない。市場は今、「AI投資の勝者」を探すより、セクター全体の支払いの重さを測り直しているように見える。同じ日にS&P 500は0.30%、Nasdaqは1.37%下げた。

足りない現金を、どう埋めるか
現金が足りなければ、外から持ってくるしかない。ここで今週一番大きな動きを見せたのはMetaだ。
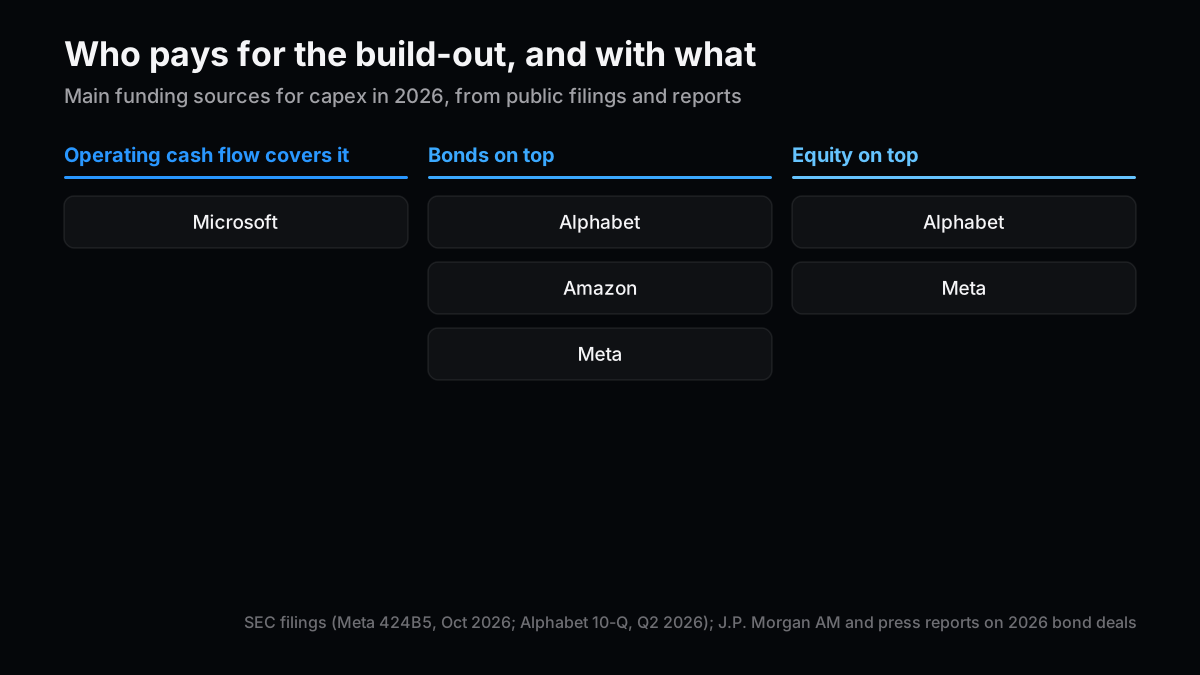
Metaは決算の5日後、株式での調達を始めた。目論見書によれば、6.50%の強制転換型優先株に連動する預託株式を125億ドル(10月29日に完了)、さらに普通株4,000万株の先渡し売買で、将来の受け取りが約249億ドルになる。先渡しの決済は2027年11月19日までで、すぐに現金が入るわけではない。報道では、2027年初めからさらに最大600億ドルの株式売り出しを計画しているとされるが、私が確認した提出書類には書かれていなかった。
| 会社 | 2026年の設備投資の計画 | 2027年への言及 | 外部調達の主な動き |
|---|---|---|---|
| Microsoft | 暦年で約1,700億ドル(リース込み) | 下半期にCPUを中心に加速 | 2026年の大型起債は確認できなかった |
| Alphabet | 1,950〜2,050億ドル | 大幅に増える。詳細は次の決算で | 社債(上期にドル建て200億ドル、外貨建て318億ドル)と6月の株式(純額496億ドル) |
| Amazon | 約2,200億ドル(現金ベース) | さらに大きく増えるとの発言が報じられた | 社債(3月にドル建て370億ドルと145億ユーロ) |
| Meta | 1,350〜1,450億ドル(リース元本込み) | 積極投資を続ける。予算は策定中 | 社債と、今回の株式(合計で約374億ドル) |
計画の中央値を足すと約7,300億ドルで、定義はそろっていない。
前回の見立てと照らすと、2つ確認できたことがある。
FRBは10月28日、政策金利を3.75〜4.00%で据え置いた。前回のベースケースどおりだが、採決は10対2で、反対した2人はどちらも利上げを求めた。資金の値段が下がる気配は、まだない。
もう一つは株式だ。前回はハイパースケーラーの社債を「中期でロング寄り」としたが、株式での調達は社債の保有者には追い風になる。借金の重さを、株主が引き受ける形だからだ。今回の決算でこの見方を変える理由はなかった。一方で株主から見れば話は逆で、「利益の使い道」だったAI投資が、はっきり希薄化の問題に変わった。

シナリオと投資判断
ここまでを、今後6〜12か月のシナリオに置き直す。確率は私の主観だ。
| シナリオ | 確率 | 何が起きるか | 先に出る兆候 |
|---|---|---|---|
| ベースケース | 50% | 2027年の設備投資はさらに増え、3社のマイナスは続く。クラウドは高い伸びを保ち、不足は社債と株式で埋める | 来年1〜2月の決算で各社が2027年の額を出す。設備投資÷営業CFが100%超のまま |
| メインシナリオ(上振れ) | 20% | 入れた設備が売上に変わり始め、営業キャッシュフローが追いつく。2027年後半に比率が100%を割る会社が出る | 受注残の消化が速まる。クラウドの営業利益率が減価償却の増加に耐える |
| テールリスク | 30% | 大口の顧客の資金が細り、受注残の質が疑われる。調達の条件が悪化し、計画が削られて半導体や電力の周辺へ波及する | 受注残が前の四半期より減る。新しい社債の上乗せが広がる。12月の利上げ |
テールリスクを30%と高めに置いたのは、受注残の顧客の偏りが外から見えないからだ。前回の記事のネオクラウドの信用の問題と、根は同じだと思っている。
投資判断
- Microsoft:短期は中立、中期はロング寄り。 4社で唯一、営業キャッシュフローの内側にいる。ただし納入の遅れで余裕が大きく見えている分は割り引く
- Alphabet:短期は様子見、中期はロング寄り。 クラウドの伸びと利益率は一番強い。TPUの販売がどこまで続く売上なのかが見えるまで、急いで買う理由はないと見ている
- Amazon:短期はネガティブ寄り。 比率182%は4社で突出していて、2027年はさらに増える見通しが報じられた。AWSの40%超が数字で確かめられてから考える
- Meta:中立。 広告は強いが、外部のクラウドの売上を持たないので、投資の回収は自社の広告に頼る。今回の株式調達で希薄化も見えた
- 高格付けのハイパースケーラー債:中期でロング寄りを維持。 前回の判断を変えない。株式の調達は社債の保有者に有利に働く
この見立てが崩れる条件
来年1〜2月の決算で、マイナスの3社のうち2社以上が、クラウドの伸びを落とさずに営業キャッシュフローで設備投資を賄えるようになったら、「現金が足りない」という読みは一時的なものだったと認める。逆に、Microsoftが2027会計年度の途中でFCFのプラスを保てなくなれば、4社全体の見方を一段引き下げる。受注残が前の四半期より減る会社が出ても同じだ。
ウォッチポイント
- 11月2日のAppleの決算で、メモリなどの部品の値上がりがどう出るか
- 11月のネオクラウドの決算での利息と調達計画
- 11月の財務省の四半期定例入札
- 12月のFOMCで利上げがあるか
- 来年1〜2月の決算で各社が示す2027年の設備投資の額
書き終えて、一つ迷いが残っている。Google Cloudの2倍のうち、TPUの販売がどれだけを占めるのかが分からない。そこが分かれば、Alphabetの評価も、クラウド3社の比較も変わる。今は「分からない」と書いておくのが正直だと思う。
関連記事
- Big TechのAI設備投資は横並びで比較できない — 本稿と同じ定義で4〜6月期を比べた回
- AIの社債ラッシュは米長期金利を押し上げたか — 足りない現金を埋める社債と、その値段
- Meta・Amazon・Google・Microsoftの2026年1〜3月期決算を比較 — 2四半期前の4社の並び
- ウォーシュ・ショック[後編]金利上昇はハイテク設備投資をどこまで揺らすか — 金利から設備投資への向きの分析
参考資料
- Microsoft FY27 Q1 Earnings Release(Microsoft、2026年10月28日)
- Microsoft FY27 Q1 Earnings Conference Call(Microsoft、2026年10月28日)
- Alphabet Q3 2026 Earnings Release(SEC 8-K、2026年10月28日)
- Amazon.com Q3 2026 Results(SEC 8-K、2026年10月29日)
- Meta Q3 2026 Results(SEC 8-K、2026年10月21日)
- Meta Prospectus Supplement(SEC 424B5、2026年10月)
次号の記事案
- 案1:受注残1.8兆ドルの顧客は誰か — 各社の開示と大口契約の発表から、受注残がどの顧客にどれだけ偏っているかを積み上げる。テールリスクの入り口を確かめる回。
- 案2:社債に出ない借入を数える — 前回の案を引き継ぐ。Microsoftのファイナンスリース74億ドルのように、設備投資の行に出にくい支払いとリース債務を各社の開示から測る。
- 案3:2,000億ドルの受け取り手 — 四半期で約2,000億ドルの現金が、サーバー・メモリ・電源のどこへ流れているか。11月の半導体の決算と合わせ、供給側の投資アングルを探す。
本稿は投資助言ではありません。記載した企業の有価証券を筆者が保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。