「評価額1兆円」は誰が決めているのか:ラーメン店で計算すると、同じ店が4,400万円にも1.7億円にもなる
ニュースの「評価額○兆円」は誰がどう決めているのか。売上1億円のラーメン店で計算すると、売上の伸びの予想を変えるだけで値段は4倍近く変わる。掛け算と割り算だけで読み方を解説する。

ニュースの「評価額○兆円」は誰がどう決めているのか。売上1億円のラーメン店で計算すると、売上の伸びの予想を変えるだけで値段は4倍近く変わる。掛け算と割り算だけで読み方を解説する。

ラーメン店の例は計算のための架空の数字です。後半で触れる企業は公開情報だけをもとにした外からの読み方で、取材や非公開の資料は使っていません。確認時点は2026年10月31日(アジア時間)です。
売上1億円のラーメン店チェーンに、いくらの値段がつくか。
売上の伸びを「毎年1.3倍」と見るか「毎年1.7倍」と見るか。それだけで、答えは4,400万円にも1億7,000万円にもなる。
ニュースで見る「評価額1兆円」も、基本は同じ計算だ。決算書に書いてある金額ではなく、未来の予想につけた値段である。
私はベンチャーキャピタルで20社以上のスタートアップ投資に関わってきた。仕事で使う計算だけれど、中身は掛け算と割り算でしかない。桁が大きいと実感がわかないので、今日はラーメン店で計算してみる。
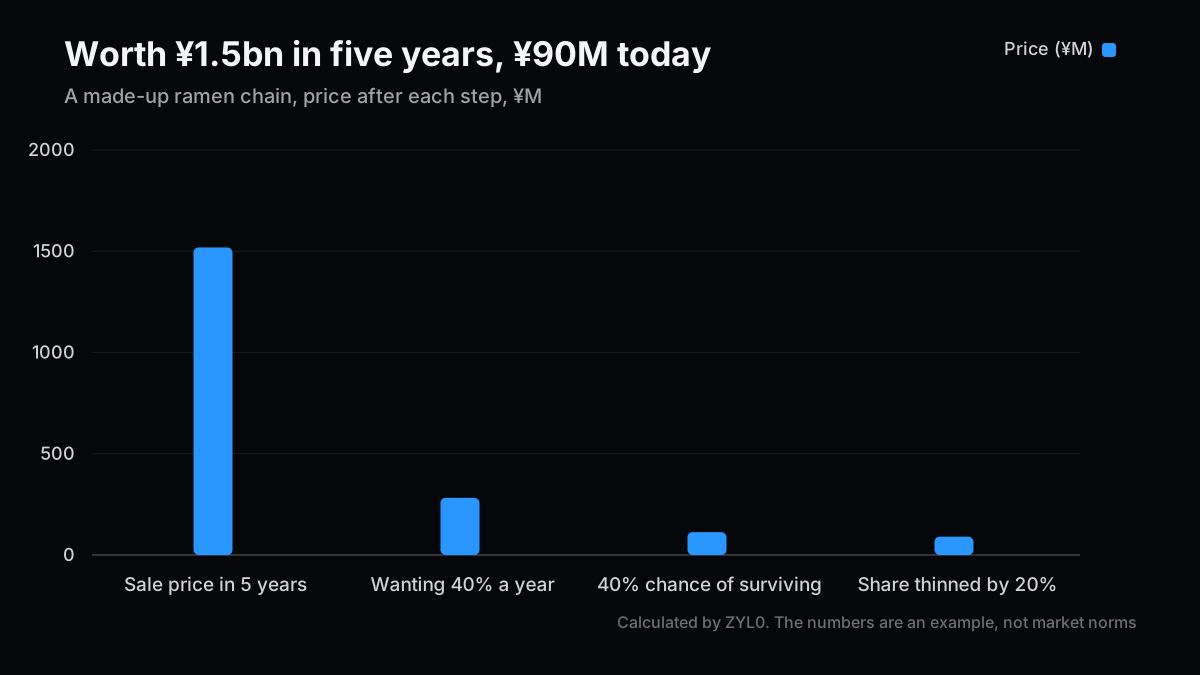
5年後に15億円で売れる店の、今の値段は9,000万円
安すぎない?と思うかもしれない。順に計算してみる。
架空のチェーン店を考える。
- 今の売上は1億円
- 毎年1.5倍に伸びる。5年後の売上は7.6億円
- 売上の2割が利益として残る。5年後の利益は1.5億円
- 店は利益の10倍の値段で売れる。5年後の値段は15億円
ここだけ見れば15億円の店だ。でも、今この店に投資する人は、15億円の値段では買わない。理由が3つある。
| 値段を下げる理由 | 計算 | 残る値段 |
|---|---|---|
| 5年後に売れるときの値段 | ── | 15.2億円 |
| 年40%で増やしたい(5年で5.4倍) | 15.2億円 ÷ 5.4 | 2.8億円 |
| 潰れるかもしれない(生き残る確率を40%と置く) | 2.8億円 × 0.4 | 1.1億円 |
| 途中で株主が増え、持ち分が2割薄まる | 1.1億円 × 0.8 | 9,000万円 |
これで終わりだ。専門家が「VC法」と呼ぶ計算の中身は、ほとんどこれだけである。
年40%は高すぎると感じるかもしれない。年7%で増える投資なら、5年で1.4倍にしかならない。一方のスタートアップ投資では、ゼロになる会社がたくさんある。勝った案件で負けた分を取り戻す必要があるので、求める数字はどうしても大きくなる。
正直に言うと、この例は少し厳しめだ。年40%の中に「潰れるかもしれない」分がすでに入っているのに、生き残る確率でさらに下げているとも言える。ここはプロの間でも意見が分かれる。

値段を一番動かすのは「伸びの予想」
では、どの数字を変えると値段が一番動くのか。やってみて、私が少し驚いたのがここだ。
1つだけ数字を変えて、残りはそのままにする。
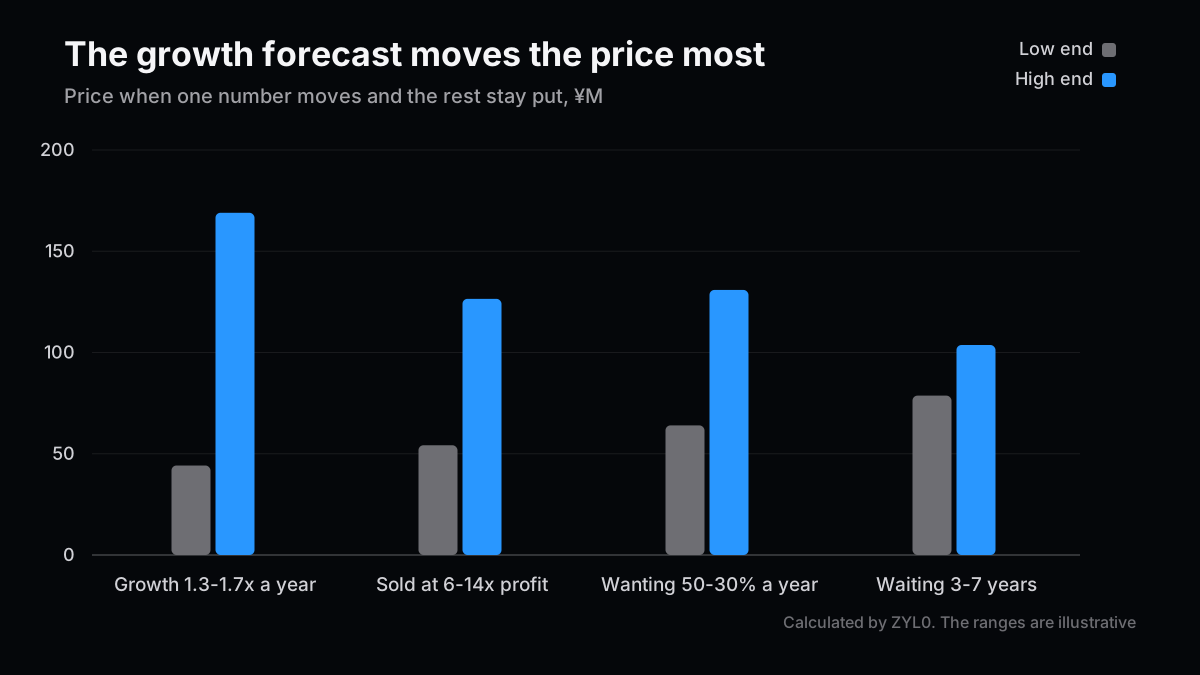
売上の伸びを毎年1.3倍から1.7倍まで動かすと、値段は4,400万円から1億6,900万円まで動く。3.8倍の差だ。「利益の何倍で売れるか」を6倍から14倍まで動かしても2.3倍、待つ年数を3年から7年まで動かしても1.3倍しか変わらない。
なぜ伸びの予想が一番効くのか。5回掛け算するからだ。1.5倍を5回掛けると7.6倍、1.7倍を5回掛けると14.2倍になる。見た目は少しの違いなのに、5年後にはほぼ2倍の差がつく。
これを「3,000万円を出資したら、店のどれだけを持てるか」に直すと、もっとはっきりする。
| 毎年の売上の伸び | 今の店の値段 | 3,000万円で持てる割合 |
|---|---|---|
| 1.3倍 | 4,418万円 | 67.9% |
| 1.5倍 | 9,036万円 | 33.2% |
| 1.7倍 | 1億6,896万円 | 17.8% |
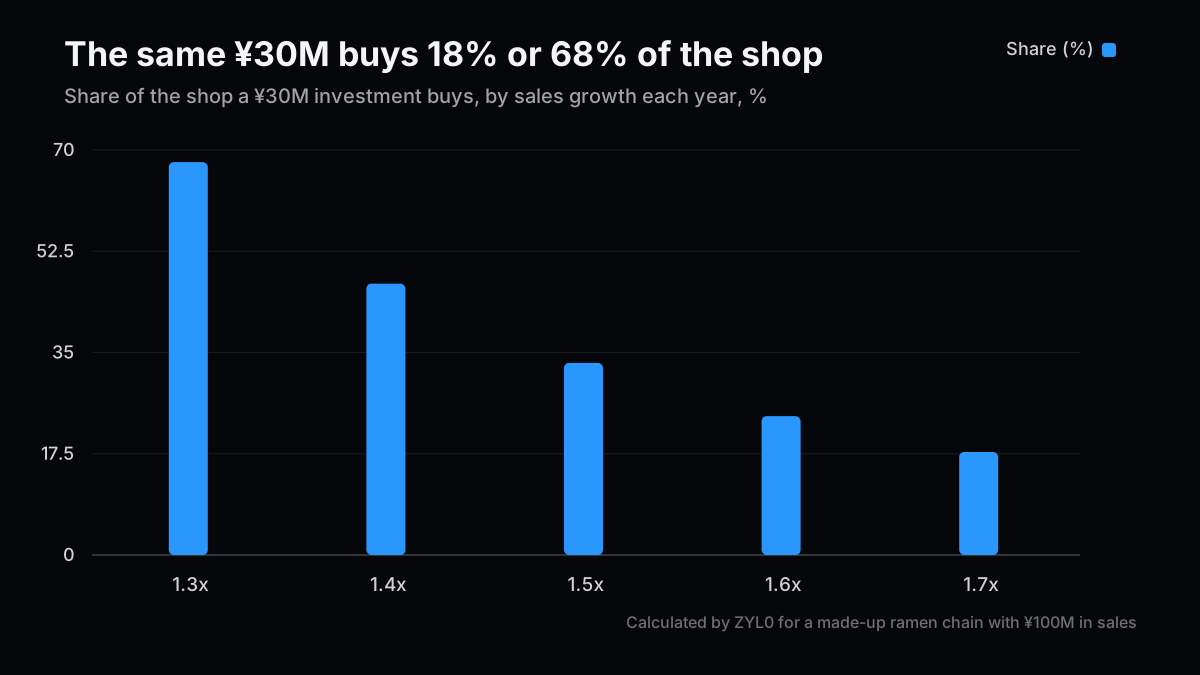
同じ店に、同じ3,000万円。それで店の3分の2が手に入るのか、2割も持てないのか。ここが交渉の中身だ。
金利も関係する。第71回で書いたように、米国の10年債の利回りは10月に一時5.36%まで上がった。安全な運用先の利回りが上がれば、投資家が求める数字も上がりやすい。年40%を50%に上げると、この店の値段は6,400万円まで下がる。
つまり評価額は、今の実力の値段というより、将来の予想の値段だ。予想が変われば、店は何も変わっていなくても値段は変わる。

「110億ドル」のニュースを逆算してみる
同じ計算を逆向きに使うと、ニュースの読み方が変わる。
今年の大型の資金調達を3つ選んで、「この値段が成り立つには、5年後にどうなっている必要があるか」を計算した。各社の良し悪しを言いたいのではなく、計算の練習だ。
投資家が求める増え方は年25%、期間は5年、その後の持ち分の薄まりは15%と置いた。売るときの値段は利益の24.48倍(米国のソフトウェア企業の水準)、利益は売上の2割とした。どれも私の仮置きだ。
| 資金調達 | 評価額 | 5年後に必要な値段 | 5年後に必要な売上 |
|---|---|---|---|
| ElevenLabs(音声AI、2026年2月) | 110億ドル | 395億ドル | 81億ドル |
| Harvey(法律向けAI、2026年3月) | 110億ドル | 395億ドル | 81億ドル |
| Valar Atomics(原子炉、2026年8月) | 60億ドル | 215億ドル | 44億ドル |
110億ドルは、1ドル150円なら1兆6,500億円だ。ElevenLabsは2025年末の売上のペースを年3.3億ドル超と公表している。そこから81億ドルまでは5年で約24倍、毎年1.9倍のペースになる。
無理だと言いたいわけではない。ただ、「評価額110億ドル」という見出しの裏に「毎年1.9倍を5年」という予想が入っている、と分かるだけで、ニュースの見え方は変わる。
私がここで手を止めたのは、利益の倍率を24倍から15倍に下げたときだ。必要な伸びは毎年2.1倍に上がる。同じ会社でも、前提を1つ変えるだけでこれだけ話が変わる。

ニュースで「評価額」を見たら確かめたいこと
まず、タイトルの問いに答えておく。評価額を決めるのは、役所でも取引所でもない。最後にお金を出した投資家と会社の交渉だ。投資家はこの記事のような計算で「この値段までなら出せる」と考え、会社はできるだけ高く売りたい。出したい投資家が何人もいれば、値段は上がる。だから同じ会社でも、数か月で評価額が大きく変わることがある。Valar Atomicsは今年4月に20億ドル、8月に60億ドルと報じられた。
それを踏まえて、ニュースを読むときのチェックに直す。数えたら4つあった。
- その金額のお金が、どこかにあるわけではない。 ElevenLabsの場合、調達したのは5億ドルで、評価額110億ドルの4.5%にあたる。一部の株につけた値段を、全部の株に掛けた数字が「評価額」だ
- 売上の何倍かを見る。 110億ドル ÷ 3.3億ドルで、売上の33倍。ラーメン店の例は今の売上の0.9倍だった
- 何年で何倍を前提にしているかを考える。 毎年2倍は、続けるとかなり大きい
- 売上が見えない会社には使えない。 原子炉のように売上がまだ見えない会社は、この計算の出発点がない。技術の節目ごとの確率で考えるほうが話が早い
向かない使い方も書いておく。この計算は値段を当てるためのものではないし、個別の株を選ぶ道具にもならない。「この値段を信じるには、何を信じる必要があるのか」を確かめるためのものだ。
自分でも数字を動かしてみたい人のために、無料の計算機を作った。登録は要らない。初期値がこのラーメン店の数字になっているので、売上の伸びだけ変えてみてほしい。業界の言葉が並ぶが、「EV/EBITDA倍率」は利益の何倍で売れるか、「目標IRR」は年何%で増やしたいか、と読み替えれば大丈夫だ。
書き終えて、まだ少し迷っている。身近な例にしたぶん、原子炉の会社まで同じ話に見えてしまうかもしれない。でも入口としては、桁の大きさに圧倒されて考えるのをやめるより、ずっといいと思っている。
関連記事
- AIの社債ラッシュは米長期金利を押し上げたか — 投資家が求める数字の土台になる金利の話
- クラウドは最大2倍に伸びたのに、4社中3社は設備投資を賄えない — 上場企業では、株価が何に反応したのかを読んだ回
参考資料
- Valuation of Pre-revenue Companies: The Venture Capital Method(Bill Payne)
- Enterprise Value Multiples by Sector, January 2026(Aswath Damodaran, NYU Stern)
- ElevenLabs Series D(ElevenLabs、2026年2月4日)
- Harvey confirms $11B valuation(TechCrunch、2026年3月25日)
- Sequoia leads $1B round for Valar Atomics(Axios、2026年8月3日)
次号の記事案
- 案1:ストックオプションの「1%」は、上場するころいくらになるのか — 持ち分が薄まる話を、スタートアップで働く人の目線で計算する。入社前に聞くべき質問もまとめる。
- 案2:円安で増えて見えるだけかもしれない — 自分で作った資産管理のスプレッドシートが、気づかないうちに間違う場所を確かめる。
- 案3:上場した途端に値段が下がるのはなぜか — 未公開のときの評価額と、上場後の株価の差を、公開情報で読み解く。
本稿は投資助言ではありません。記載した企業の有価証券を筆者が保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。










































































