民主党の両院制覇は72%、それでも法律はほぼ動かない:中間選挙で上がる株・下がる株を「議会の通り道」で読む
予測市場は民主党の上下院制覇を72%、ねじれを23%とみる。どちらでも拒否権は残るが、予算・調査・人事・地方の通り道で株は動く。上がりやすい5領域と下がりやすい3領域を、根拠と織り込みの度合いで読む。

予測市場は民主党の上下院制覇を72%、ねじれを23%とみる。どちらでも拒否権は残るが、予算・調査・人事・地方の通り道で株は動く。上がりやすい5領域と下がりやすい3領域を、根拠と織り込みの度合いで読む。

本稿は公開情報のみに基づく外部からの読み方であり、各社への取材や非公開資料は使っていない。確認時点は2026年11月2日(アジア時間)で、選挙の結果が出る前に書いている。確率は予測市場と予測モデルの値で、結果を示すものではない。
11月3日の米中間選挙を前に、予測市場のPolymarketは、民主党が上下院を制する確率を72%、下院だけを取る「ねじれ」を23%とみている(Reutersが11月2日に報じた値)。どちらになっても、トランプ大統領の拒否権は残る。法律で政策がひっくり返る道は、ほとんどない。
それでも株は動く、と私は見ている。動かすのは法律ではなく、予算、調査、人事の承認、そして州や地方の決定という4つの通り道だ。
前回の7〜9月期のBig Tech決算の記事では、4社の設備投資が営業キャッシュフローの115%に達したと書いた。足りない分を社債と株で埋めている会社にとっては、電力の負担のルールが少し変わるだけで計算が変わる。だから今回は、選挙を「どちらの党が勝つか」ではなく、「どの通り道が開くか」で読みたいと思った。
先に結論を書いておく。民主党が勝つと上がりやすいとされる領域の多くは、株価がもう先に動いている。下がりやすい側の筆頭の石油・ガスは今年いちばん上げたセクターで、AIのうちハイパースケーラーはすでに売られた。選挙の夜に大きく振れるのは、政策の効き目よりも、この持ち高の偏りのほうだと思う。
予測市場は民主党の両院制覇を72%とみる
まず、市場がどこまで決め打ちしているかを確かめておく。
| 出所 | 種類 | 民主党の両院制覇 | ねじれ | 上院を民主党 | 下院を民主党 |
|---|---|---|---|---|---|
| Polymarket | 予測市場(11/2) | 72% | 23% | — | — |
| Kalshi | 予測市場(11/1) | 約70% | 約26% | 72% | — |
| Decision Desk HQ | 予測モデル | — | — | 64% | 84% |
| Poliwave | 予測モデル(11/2) | — | — | 78% | 89% |
共和党が両院を守る確率は、Polymarketで6%にすぎない。
下院はほぼ決まっていて、勝負は上院だ。いまの上院は共和党の53対47で、民主党は差し引き4議席を上積みしなければならない。50対50ならバンス副大統領が決める。テキサス、ミシガン、メイン、オハイオ、アイオワあたりの接戦が、両院制覇とねじれを分ける。
過去の型も一応見ておく。BNYの集計では、1950年以降、中間選挙のあと12か月のS&P 500の上昇率は平均16.6%だった。Morgan Stanleyによれば、共和党の大統領でねじれになった年の翌年は平均+23%、民主党が両院を取った年は+16%だという。
ただ、同社の政策調査の責任者Ariana Salvatoreは「今回はその型が当てはまらない」と見ている。私も、この平均を持ち高の判断には使わない。サンプルは20に満たないうえ、今年はセクター間の差が大きすぎる。エネルギーが年初来+59.7%で、通信サービスは−14.4%だ。指数の平均よりも、中身の入れ替わりのほうが大きくなりうる。
法律は拒否権で止まる。株を動かすのは別の4つの通り道
民主党が両院を取っても、大統領は共和党のままだ。法案は拒否権で止まり、覆すには両院で3分の2が要る。上院ではそもそも、議事妨害(フィリバスター)を破るのに60票が要る。メディケイド削減の撤回も、再エネの税額控除の復活も、石油会社への超過利潤税も、法律としてはまず通らない。
では何が動くのか。4つの通り道と立法を並べると、こうなる。
| 通り道 | 民主党が両院 | ねじれ | 効きやすい分野 |
|---|---|---|---|
| 立法 | 法案は通せても、拒否権で成立しない | 下院で通しても上院で止まる | 見出しだけ(石油・ガス、再エネ) |
| 予算 | 下院の歳出委員会を握り、つなぎ予算の交渉で取引する | 同じ(下院だけで効く) | 病院、公的保険、ライフサイエンス機器 |
| 調査・召喚 | 両院の委員会で召喚できる | 下院だけ | 暗号資産、AI・データセンター、石油 |
| 人事の承認 | 上院がFRB・SEC・CFTC・FERCなどの人事を止められる | 効かない | 暗号資産、金融、電力 |
| 州・地方 | 議会と関係なく進む | 同じ | AI・データセンター、電力網 |
表を作ってみて、両院制覇とねじれの差は、ほぼ「人事の承認」と「上院の調査」の2行に集まることに気づいた。予算の通り道は下院を取れば開く。だから、ねじれになっても医療側の材料はあまり減らない。逆に、上院の結果で大きく変わるのは暗号資産と、FRBを含む金融の人事だ。
日程は先に決まっている
もう一つ、日付を見落とせない。
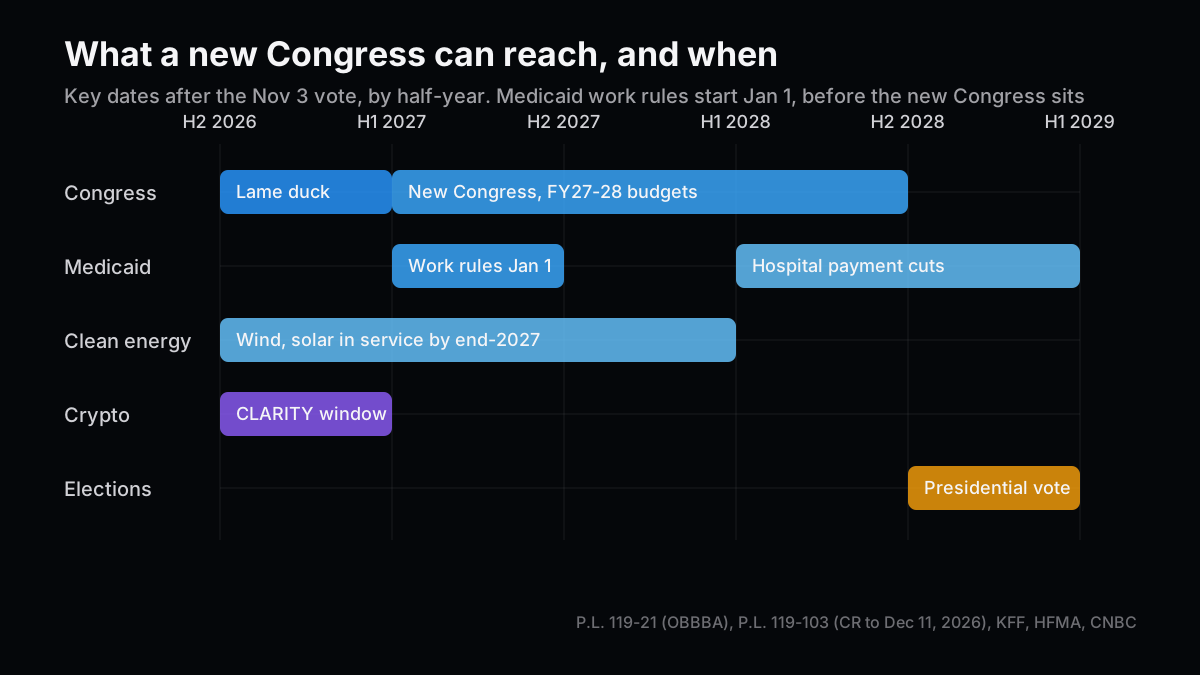
いまのつなぎ予算は12月11日に切れる。下院歳出委員長のCole議員は、全12本の予算を期限までに仕上げる時間はないとしていると報じられている。Holland & Knightも先送りを選択肢の一つに挙げていて、もう一度つなぎ予算で2027年の初めへ延ばす見方が強い。そうなれば、2027会計年度の本予算は1月3日に始まる新しい議会で決まる。民主党が下院を取れば、ここが最初の交渉の場になる。
一方、メディケイドの就労要件は2027年1月1日に始まる。新しい議会より2日早い。KFFによれば、44州とワシントンDCで、1月1日かそれより前に始まる。どちらのシナリオでも、開始そのものは止まらない。民主党にできるのは、そのあとの予算交渉で、延期や運用の緩和を取りにいくことだ。
病院にとって本当に重いのは、その先にある。州がメディケイドで病院に上乗せして払う「州指定支払い」は、2028年1月から毎年10ポイントずつ下がる。HFMAの分析では、少なくとも37州で病院向けが減り、初年だけで87億ドルになる。州が病院などに課して連邦の負担を引き出す「プロバイダー税」の上限も、2027年10月以降に順に下がっていく(州によっては2028年から)。交渉の時間は1年以上ある。

民主党が勝つと上がりやすい5つの領域
ここから、依頼のあった領域を1つずつ見ていく。根拠の数字と、どの通り道で効くかを並べる。
病院:削減の「日程」が交渉の材料になる
2025年7月の税・歳出法(OBBBA)による連邦のメディケイド支出の削減は、2025〜2034年で9,110億ドルになる(CBOの推計、KFFの整理)。無保険者は750万人増え、そのうち500万人超が就労要件によるものだ。無保険の患者が増えれば、病院の未収金が増える。
下院民主党のジェフリーズ院内総務は7月28日、下院を取ればメディケイドの削減を撤回し、ACA(オバマケア)の補助を戻すと公約した。撤回そのものは拒否権で止まる。現実的なのは、予算交渉で削減の開始を遅らせることだ。Jefferiesのアナリスト、Brian Tanquilutも、民主党がどちらかの院で多数を取れば病院へのメディケイド支払いの削減の日程が遅れうるとして、HCA、Tenet、Community Health、Acadiaを挙げた。同社は、ACAの補助の復活より、削減の延期のほうが起こりやすいと見ている。
株価はもう動いている。Becker's Hospital Reviewの集計では、6月30日から10月16日までにTenetは42.9%、Universal Health Servicesは24.5%、HCAは17.7%上がった。同じ期間のS&P 500は2.1%だった。
公的保険に頼る医療保険:同じ「医療保険」でも向きが違う
Molinaは2025年の保険料収入の75%、322億ドルがメディケイドだ。Centeneもメディケイドと、ACAの取引所(個人向けの公的な保険市場)が大きい。Oscarは取引所が中心だ。
ACAの上乗せ補助は2025年末で切れ、保険料を払っている加入者は2025年の2,180万人から2026年は1,920万人に減った。2027年の保険料の改定申請は、中央値で約15%の値上げになっている。民主党が予算交渉で補助の一部でも取り戻せば、加入者の減少に歯止めがかかる。
ただし、保険会社なら何でも追い風というわけではない。Reutersは、メディケイドとメディケア・アドバンテージ(高齢者向けの民間保険)への監視が強まり、保険会社の重しになりうるとも書いた。メディケア・アドバンテージの比率が大きい会社は、価格と利益への監視で逆風を受けうる。私が「公的保険に頼る」会社だけを分けて見るのはこのためだ。
ここも先に動いた。Centeneは年初来で50%を超えて上げた。Molinaは10%前後にとどまる。医療費の上昇と、2027年に予定する高齢者向けの処方薬付き保険(MAPD)からの撤退という個別の事情が重い。
ライフサイエンス機器:NIHの予算は下院で決まる
大統領の2027会計年度の予算案は、NIH(国立衛生研究所)を412億ドルとし、2026年度より35億ドル少なくした(HHSの予算概要)。下院の歳出委員会は6月9日、逆にNIHを1億ドル増やす案を、34対28の党派別の採決で通している。つなぎ予算の間、NIHは継続中の研究助成を前回の額より低く出せる(NIHの通知 NOT-OD-26-131)。予算が決まるまで、大学の研究室は装置や試薬の購入を控えやすい。
民主党が下院を取れば、歳出委員会の委員長は民主党になる。NIHは上院の共和党にも支持者が多く、増額は超党派で通りやすい項目だ。予算の通り道が一番素直に効くのは、たぶんここだと思う。
効き方は会社で違う。2025年にBank of Americaのアナリストは、学術・政府向けの売上の比率が高い会社として、Bruker、Illumina、10x Genomicsを挙げた。Thermo Fisher、Danaher、Agilentは製薬・バイオ向けが主で、NIHの効き目は薄まる。Thermo Fisherの株価は年初来で約17%上がった(AAII、10月16日時点)。ただ、こちらは製薬向けの需要が主な理由で、選挙の分はまだ小さいと私は見ている。
再生可能エネルギー:追い風ではなく、「次の撤回」が消える
正直に書くと、5つの中で一番通り道が細いのはここだ。風力と太陽光の税額控除(45Y・48E)は、2026年7月4日までに着工しなかった案件は、2027年末までに稼働しないと受けられない。期限はもう過ぎた。控除を延ばすには法律が要り、大統領の署名が要る。
では何が効くのか。民主党が議会を取れば、控除をさらに削る2本目の財政調整法の道が閉じる。製造の控除(45X)や蓄電の控除のように残っている制度が、少なくとも2028年の大統領選までは守られる。UBSは、ねじれでも許認可の迅速化や原子力では超党派の法案の余地があると見ている。
私はEVリユースの定置型蓄電を投資テーマとして策定し、北米のスタートアップに出資してきた。蓄電の事業は、電気料金と制度の期限を前提に置かないと計画が立たない分野だ。その目で見ると、今回の選挙は再エネの上値を伸ばす材料ではない。床が抜けにくくなる材料だと読んでいる。
同じ再エネでも、制度への頼り方は違う。First Solarは米国内の製造で45Xを使う。NextEraは2030年までの風力・太陽光の案件が控除の対象になると説明している。EnphaseとSunrunは家庭用で、個人向けの控除は2025年末で終わった。いまはリースや電力購入契約(PPA)の形で、事業者側の控除を使っている。太陽光のETFは5月に年初来+30%台まで上げたあと、9月初めにはほぼ年初の水準に戻っていた。選挙を前に買われた形跡は薄い。
電力網の一部:誰が払うかが決まれば、作る側は動ける
家庭の電気料金は2024年から10%を超えて上がった(Reuters)。オハイオでは、家庭の平均の電気代が2021年6月から2026年6月までに53%超上がったとされる。
下院は9月16日、大規模なデータセンターに系統の増強費を負担させる基準を州の規制当局に「検討」させるRatepayer Protection Actを、417対3で通した。上院では9月30日、手続きの採決が57対43で60票に届かず止まった。反対した民主党のSchumer院内総務らは、中身が任意で弱すぎると主張した。Blumenthal議員は、負担を義務にする別の法案(GRID Act)を出している。
民主党が上院を取れば、議題に乗るのは義務化に近い版だ。60票の壁は残るので、共和党の一部と組む必要がある。ただ、電気料金は両党の候補がそろって争点にしていて、拒否権で止まりにくい珍しい分野だと私は見ている。
負担のルールが決まれば、送配電を持つ規制電力会社は、料金への反発を気にせずに系統への投資を続けやすい。送電の工事会社や変圧器などの機器も、誰が払うかに関係なく需要が残る。逆に、データセンターに高い値段で電気を売る契約で上げてきた独立系の発電会社(Vistra、Constellation、Talen)は、料金への監視が強まる側に立つ。「電力網の一部」と書くのは、この線引きのためだ。
5つの領域をまとめると、次のようになる。
| 領域 | 主な根拠 | 効く通り道 | 代表的な企業 | 選挙前の株価 |
|---|---|---|---|---|
| 病院 | メディケイド削減9,110億ドル、就労要件で500万人超 | 予算(下院) | HCA、Tenet、Universal Health Services | Tenet +42.9%(6/30〜10/16) |
| 公的保険に頼る保険 | Molinaの保険料収入の75%がメディケイド | 予算(下院) | Molina、Centene、Oscar | Centene 年初来+50%超 |
| ライフサイエンス機器 | 大統領案はNIHを35億ドル減、下院委員会案は1億ドル増 | 予算(下院) | Bruker、Illumina、10x Genomics | Thermo Fisher 年初来約+17% |
| 再エネ | 着工期限(7/4)は経過。次の撤回が止まる | 立法を止める | First Solar、NextEra、Enphase、Sunrun | 5月の高値から上げ幅を失った |
| 電力網の一部 | 電気料金は2024年から10%超上昇、Ratepayer法は上院で停止 | 州・地方、上院の議題 | Exelon、American Electric Power、Quanta Services | 公益事業 年初来+3.9% |
上がる側で、まだ動いていないのは電力網と再エネだけだ。このうち通り道が太いのは電力網のほうだと私は見ている。

民主党が勝つと下がりやすい3つの領域
下がる側に並ぶ顔ぶれは、今年の勝ち組と重なる。
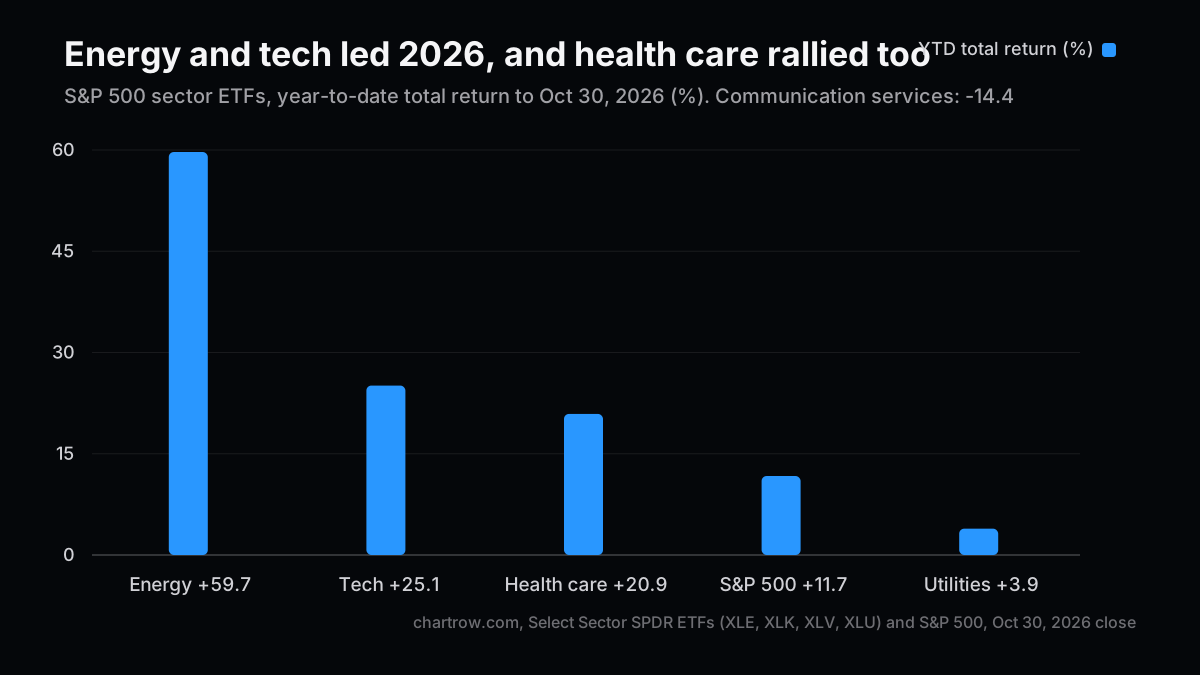
エネルギーが+59.7%で首位、ハイテクが+25.1%で2位。ヘルスケアも+20.9%で3位にいる。下がる側も上がる側も、もう走ったあとだ。この図で一番大事なのは、実は図に入らなかった数字かもしれない。AlphabetとMetaを含む通信サービスは−14.4%で、ハイパースケーラーはすでに売られている。
AI・データセンター・ハイパースケーラー:主役は議会より地方
逆風の材料は多い。CNBCの10月の調査では、自宅から10マイル以内にデータセンターができることに有権者の63%が反対し、賛成は13%だった。Ballotpediaの集計(Axios経由)では、11月3日に10州で41件のデータセンター関連の住民投票がある。うち21件がオハイオだ。今年すでに決着した6件は、すべて開発に反対する結果になった。
議会の側では、さっきのRatepayer法に加え、輸出規制がある。Warren上院議員(民主党)とBanks上院議員(共和党)は、NVIDIAのBlackwellの中国向け販売を2年間止める法案を提案している。調査も来る。上院の常設調査小委員会の民主党トップ、Blumenthal議員は10月21日、ホワイトハウスの舞踏室の建設に寄付した企業に記録を求めた。報道によれば、AppleとNVIDIAはそれぞれ2,500万ドルを約束していた。
Reutersが名前を挙げたのは、メモリとストレージ(Micron、Sandisk、Seagate)、半導体製造装置、発電会社、データセンターの建設会社だ。Bank of AmericaのMichael Hartnettは、民主党の両院制覇とテキサス州知事選での勝利が重なれば、株は10%を超えて下がりうると警告したと報じられている。一方でSociete Generaleは、拒否権を覆せる多数には届かないので、AIの取引は保つと見る。
私の読みは、2つの中間にある。前回の記事で見たとおり、3社はすでに設備投資を自力で賄えていない。系統の増強費まで負担すれば、その比率はさらに上がる。効くのはコストの側だ。ただし、一番太い通り道は住民投票と州の公益事業委員会で、これは議会の構成と関係なく進む。AIの電力ボトルネックの記事で書いた「律速は電力」という話は、いまや政治の話にもなっている。選挙の夜は、上院の開票よりオハイオの住民投票の結果を見たい。
暗号資産:レームダックが最後の窓になる
暗号資産の市場ルールを決めるCLARITY法は、9月15日の上院の手続きの採決で49対50となり、前に進まなかった(60票が必要)。民主党は、トランプ一族が暗号資産で得た利益を縛る倫理規定を求め、共和党の修正案では足りないとした。採決のさなか、Coinbaseは8%、Circleは10%下げ、ビットコインも3%下げた。
民主党は、トランプ一族に関係する暗号資産の会社への調査を準備していると報じられている。新しい議会では法案を出し直し、両院で通し直す必要がある。ねじれでも下院が止められるし、両院制覇なら上院の議題からも外れ、CFTCやSECの人事も止まりうる。どちらに転んでも、いまの共和党の議会が残る11〜12月のレームダックが最後の窓になる。
ただ、株価はかなり先に織り込んでいる。Coinbaseは年初来で30.5%下げ(10月23日)、一方でビットコインは3.5%安にとどまる(10月21日、Reuters)。見出しの悪材料は、コインより株のほうがすでに多く背負っている。
石油・ガス:法律は通らないが、見出しが重い
Brentは10月28日に115ドル台をつけた。Exxonの7〜9月期の利益は154億ドルと前年の約2倍で、Chevronは99億ドルだった。AAAによれば、軽油は1年で71%、ガソリンは38%上がった。選挙の直前に記録的な利益が並ぶのは、どちらの党にとっても居心地が悪い。
民主党は超過利潤税の法案を3本出している。Whitehouse上院議員とKhanna下院議員の還付案、原油が1バレル75ドルを超えた分に100%課税するSherman下院議員の案、そして大手の自社株買いへの税を1%から25%に上げるWyden・Schumer・Bennet上院議員の案だ。どれも拒否権で止まる。効くのは公聴会と見出しで、年初来+59.7%まで偏って買われた持ち高が、それをきっかけにほどける形だと思う。
もっとも、原油の値段を決めているのは議会ではない。イラン戦争半年後の原油の記事で追ったように、航路と備蓄だ。中期の見方は、ホルムズ海峡の情勢次第になる。
| 領域 | 主な根拠 | 効く通り道 | 代表的な企業 | 選挙前の株価 |
|---|---|---|---|---|
| AI・データセンター・ハイパースケーラー | 住民投票41件(10州)、近隣の建設に63%が反対、系統の負担 | 州・地方、調査、上院の議題 | Microsoft、Alphabet、Amazon、Meta | 通信サービス−14.4%、ハイテク+25.1% |
| 暗号資産 | CLARITY法は49対50で停止、トランプ一族の事業への調査 | 立法を止める、調査、人事(上院) | Coinbase、Circle、Strategy | Coinbase 年初来−30.5% |
| 石油・ガス | Exxon 154億ドル、Chevron 99億ドルの利益、超過利潤税の法案3本 | 調査・見出し | Exxon Mobil、Chevron、ConocoPhillips | エネルギー 年初来+59.7% |

どこまで株価に織り込んだか
ここまでの8つの領域を、通り道の太さと、選挙前にどれだけ上げたかで並べてみた。
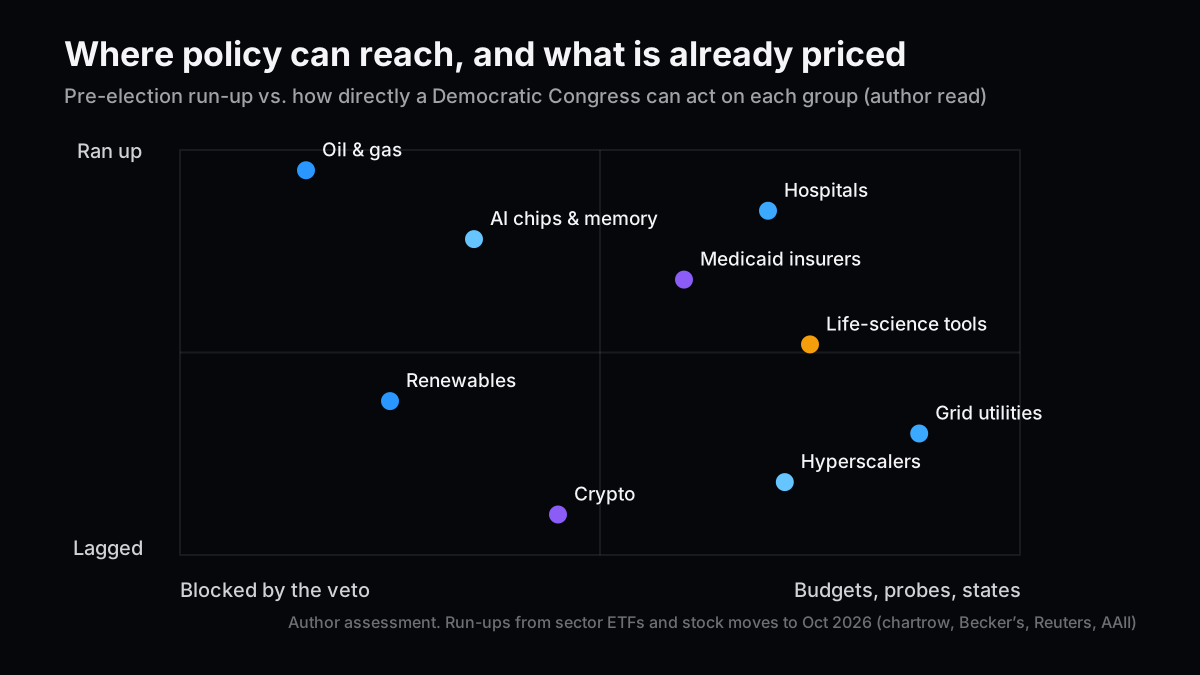
右上にいるのは病院と公的保険で、通り道は太いが、もう上げた。左上の石油・ガスは、通り道が細いのに大きく上げている。選挙の夜に一番振れやすいのはここだと思う。右下の電力網は、通り道が太いのにまだ動いていない。ハイパースケーラーも右下にいるが、こちらは下がる側で、すでに売られたあとだ。
もう一つ、計算してみたことがある。両院制覇の確率が72%なら、病院株の上げのかなりの部分は、すでにその結果を前提にしている。結果が確定しても、残りの上げ幅は限られる。では、どの結果で一番下がるのか。表2のとおり、予算の通り道は下院だけで開くので、ねじれになっても医療の材料はあまり減らない。病院株にとって本当の危険は、ねじれ(23%)ではなく、共和党が両院を守る6%のほうにある。逆に暗号資産は、ねじれと両院制覇の差が一番大きい領域だ。
つまり、上がる側で出遅れているのは電力網の一部、下がる側で一番振れやすいのは偏って買われた石油・ガス、というのが私の結論になる。
シナリオと投資判断
今後6〜12か月のシナリオに置き直す。確率は予測市場の値と、私の見立てを並べた。上院はもう少し接戦だと見ている。
| シナリオ | 予測市場 | 私の見立て | 何が起きるか | 先に出る兆候 |
|---|---|---|---|---|
| ベースケース:民主党が両院 | 72% | 65% | 予算交渉でメディケイド削減の一部が延び、NIHは横ばい以上。上院で人事が止まり、CLARITY法は2027年も動かない。系統の負担は義務化の方向へ | 12月のつなぎ予算が2027年へ先送り。1〜3月の交渉にメディケイドの日程が入る |
| メインシナリオ:ねじれ | 23% | 28% | 医療の予算の材料は残る。人事と上院の調査は共和党のまま。CLARITY法は修正して出し直す余地があり、Ratepayer法は任意の版で決着しやすい | テキサス、メイン、オハイオなど上院の接戦州の結果 |
| テールリスク:共和党が両院を維持 | 6% | 7% | 医療で積み上がった上げが巻き戻る。AIインフラ、石油、暗号資産は買い戻される。財政が膨らみ、長期金利は上がりやすい | 下院の開票が拮抗する |
テールリスクの側で長期金利が上がりやすいのは、AIの社債ラッシュの記事で見た金利の構図と同じ向きだ。FRBは10月28日に据え置いたが、2人が利上げを求めて反対している。
投資判断
- 病院:短期は中立。 両院制覇でも上げの余地は小さい。本当のリスクは共和党の両院維持で、そのときは6月からの上げの多くを返しうる。持つなら、2028年からの州指定支払いの削減に頼る度合いが低い会社を選ぶ
- 公的保険に頼る医療保険:中立、ややロング寄り。 方向は追い風だが、Centeneはもう上げ、Molinaは個別の要因が重い
- ライフサイエンス機器:中期でロング寄り。 ただし学術・政府向けの比率が高い会社に限る。NIHの額が決まる1〜3月が材料になる
- 電力網の一部(送配電の規制電力会社、系統の工事・機器):中期でロング寄り。 上がる側でまだ動いていないのはここだけだ
- 再エネ:中立。 床は固くなるが、上値の材料ではない
- ハイパースケーラー:前回の判断を維持。 選挙で増えるのはコストの側の重しで、すでに売られた分を考えると、選挙を理由に新たに売る段階ではない。AI向けの半導体とメモリは、上げた分だけ短期はネガティブ寄り
- 暗号資産関連株:両院制覇なら短期はネガティブ。 ただし見出しの悪材料は、株価がかなり先に織り込んでいる
- 石油・ガス:短期はネガティブ寄り、中期は中立。 偏った持ち高がほどけるきっかけになりうる。原油の値段はホルムズ次第だ
この見立てが崩れる条件
民主党が両院を取ったのに、1〜3月の予算交渉でメディケイド削減の延期を取れなければ、医療側の上げは期待だけだったと認める。逆に、ねじれになっても、系統の負担を義務にする版のRatepayer法が成立すれば、AIインフラへの逆風は議会の構成と関係なく進んでいると見直す。そのときは、ハイパースケーラーへの見方を一段引き下げる。
ウォッチポイント
- 11月3日夜(アジア時間は4日):テキサス、メイン、オハイオなど上院の接戦州の結果、オハイオのデータセンターの住民投票21件、9州で選ばれる19人の公益事業委員
- 11〜12月のレームダック:CLARITY法の採決がもう一度あるか
- 12月11日:つなぎ予算の期限。2027年へ先送りされるか
- 1月1日:メディケイドの就労要件の開始。1月3日:新しい議会
- 1〜3月:2027会計年度のNIHの額と、メディケイドの削減の日程
書き終えて、一つ迷いが残っている。AIの電力負担は、どこまで党派の問題なのか。下院の417対3が示すように、電気料金は共和党の候補も争点にしている。もし両院制覇でなくても負担の付け替えが進むなら、ハイパースケーラーにとって、選挙の結果は思うほど大きな差にならないのかもしれない。
関連記事
- クラウドは最大2倍に伸びたのに、4社中3社は設備投資を賄えない — 系統の負担が加わる前の、4社の現金の重さ
- AIの社債ラッシュは米長期金利を押し上げたか — テールリスクの側で効く金利の構図
- 律速は演算ではなく電力:AIの電力ボトルネックとパワー半導体・系統インフラの投資地図 — 電力網に誰が投資するかの地図
- イラン戦争、半年後の原油覇権図[前編]航路と備蓄はどこへ動いたか — 議会ではなく原油の値段を決めているもの
参考資料
- Sectors bracing for a pivot as US midterm elections loom(Reuters、Investing.com掲載、2026年11月2日)
- Defense, healthcare, crypto and AI: How the midterm election could affect stocks(CNBC、2026年11月2日)
- Midterm Election Update: Medicaid Changes(KFF、2026年10月21日)
- NOT-OD-26-131: NIH Operates Under a Continuing Resolution(NIH)
- Senate cloture vote on Clarity Act fails(CNBC、2026年9月15日)
- Voluntary ratepayer protection bill blocked in Senate again(Roll Call、2026年9月30日)
次号の記事案
- 案1:選挙の答え合わせ、8つの領域は本当に動いたか — 11月4日以降の値動きを、本稿の象限図の位置と突き合わせる。織り込みの読みが当たったか、外れたかを数字で確かめる回。
- 案2:2028年から病院の財源が削られる — 州指定支払いとプロバイダー税の削減を、病院を運営する3社以上で比べる。どの州に頼っている会社ほど影響が大きいかを開示から積み上げる。
- 案3:41件の住民投票のあと、データセンターの電気代は誰が払うのか — 投票の結果と各州の公益事業委員会の決定を追い、規制電力会社、独立系の発電会社、ハイパースケーラーへの波及を比べる。
本稿は投資助言ではありません。記載した企業の有価証券を筆者が保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。










































































