AI評価額①:売上は24%、評価額は75%――SaaS主力11社と比べる期待の重さ
SaaS主力11社の時価総額とTTM売上を合計し、未上場AIのラウンド評価額と比較する。売上倍率のプレミアム、年換算売上の落とし穴、成長で正当化するための条件を数値で検証する。
SaaS主力11社の時価総額とTTM売上を合計し、未上場AIのラウンド評価額と比較する。売上倍率のプレミアム、年換算売上の落とし穴、成長で正当化するための条件を数値で検証する。

Anthropicの公表ラウンド評価額9650億ドルは、本稿で選んだSaaS主力11社の合計時価総額の約75%に相当する。一方、最新開示から計算したTTM売上は11社合計の約24%だ。売上倍率で約3.1倍のプレミアムがあるが、この差だけで過大評価が証明されたとは言えない。
本稿は公開情報のみに基づく外部からの比較である。確認時点は2026年11月7日。Anthropicは2026年5月28日のポストマネー評価額を据え置く感応度として扱い、11社の時価総額は11月6日の通常取引終値ベース。未上場企業の現在の市場価格や確定IPO価格を示すものではない。
第75回で扱ったのは、見た目がもっともらしい数字ほど、計算の前提を残す必要があるという話だった。今回も、分母がTTMなのか、年換算なのかを変えるだけで、印象が大きく変わる。
比較対象は、SaaS主力11社に固定する
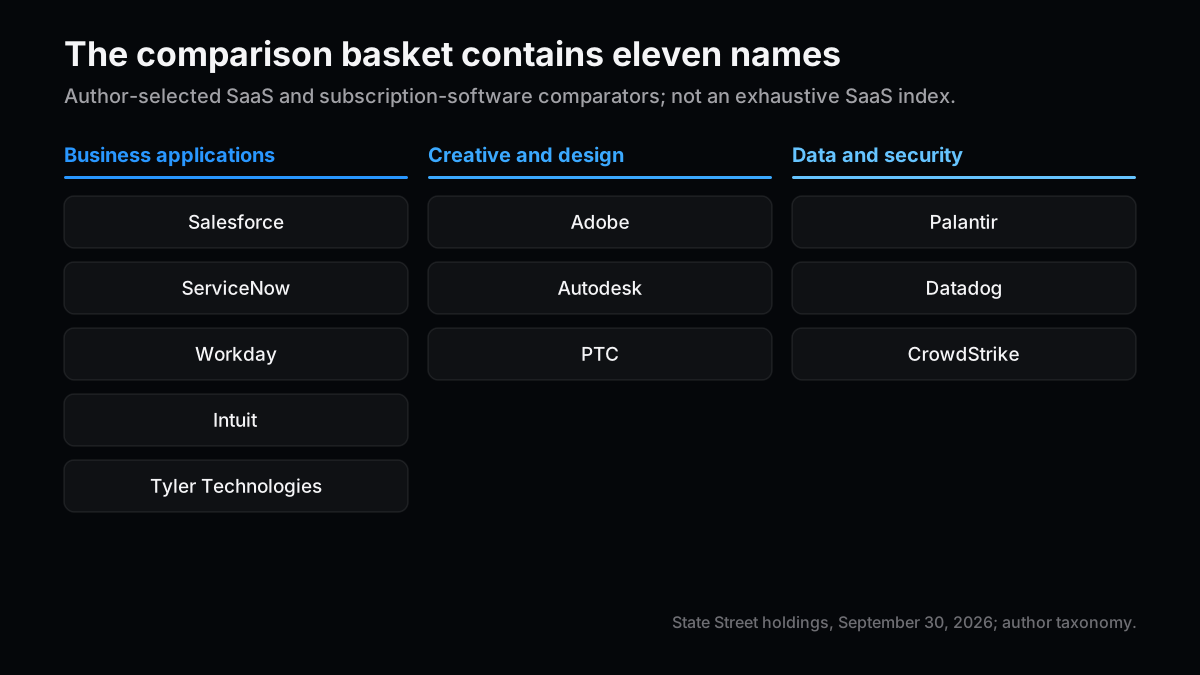
「SaaS主力」はS&Pの公式な単独業種ではない。本稿は、継続課金の業務アプリ、制作・設計、業務データ、監視、クラウド配信型セキュリティを主な比較対象とし、以下の11社に固定した。Microsoft・Oracleなどの複合企業、ハードウェアや他事業との混合が大きい企業は加えない。これは筆者選定のバスケットで、S&P 500内の全SaaS関連企業を網羅した公式集計ではない。
採用範囲の照合にはState Streetの2026年9月30日付S&P 500連動ファンド保有明細を用いた。価格データは11月6日に揃え、売上はその時点で利用できる各社の最新TTMを使う。TTMの期末は一致しないため、完全に同じ暦期間の比較でもない。
金額は十億米ドル。時価総額とTTM売上はStock Analysisの表示値で、表の社名から個別データへ辿れる。小数第2位に丸めた値を合計した。
| 企業 | 時価総額 | TTM売上 | 売上倍率 | TTM期末 |
|---|---|---|---|---|
| Salesforce | 175.83 | 43.94 | 4.00倍 | 2026年7月 |
| ServiceNow | 105.84 | 15.43 | 6.86倍 | 2026年9月 |
| Adobe | 93.14 | 25.97 | 3.59倍 | 2026年8月 |
| Intuit | 91.26 | 21.45 | 4.25倍 | 2026年7月 |
| Autodesk | 54.70 | 7.79 | 7.02倍 | 2026年7月 |
| Workday | 46.49 | 10.16 | 4.58倍 | 2026年7月 |
| CrowdStrike | 222.57 | 5.40 | 41.22倍 | 2026年7月 |
| Datadog | 64.64 | 4.28 | 15.10倍 | 2026年9月 |
| Palantir | 386.44 | 7.29 | 53.01倍 | 2026年9月 |
| PTC | 21.17 | 2.73 | 7.75倍 | 2026年9月 |
| Tyler Technologies | 16.72 | 2.48 | 6.74倍 | 2026年9月 |
| 合計 | 1,278.80 | 146.92 | 8.70倍 | 各社最新TTM |
合計倍率は、倍率の単純平均ではない。合計時価総額÷合計売上で計算する。事業全体の時価総額と連結売上を使っており、SaaS部門だけの価値や売上を分離した値ではない。情報ベンダーによる株数更新の違いもあるため、異なるサイトの時価総額を混ぜていない。

Anthropicの分母をTTMで作り直す
11月2日のS-1/Aにある2025年通期売上は45.85億ドル、2025年1〜9月は25.45億ドル、2026年1〜9月は332.42億ドル。したがって2026年9月までのTTMは、45.85−25.45+332.42=352.82億ドルとなる。
直近四半期売上169.56億ドルを4倍した678.24億ドルは、TTMではない。急成長企業の現在の規模を見る感応度として役に立つが、実現した通期売上でも、契約済みARRでもない。
| 指標 | 十億ドル | 性格 |
|---|---|---|
| 2025年通期売上 | 4.585 | 実績 |
| 2026年1〜9月売上 | 33.242 | 9か月の実績 |
| 2026年9月までのTTM売上 | 35.282 | 開示実績から計算した12か月分 |
| Q3売上の4倍 | 67.824 | 四半期が続くと仮定した年換算 |
| 5月の公表ラウンド評価額 | 965.0 | 過去のポストマネー評価額 |
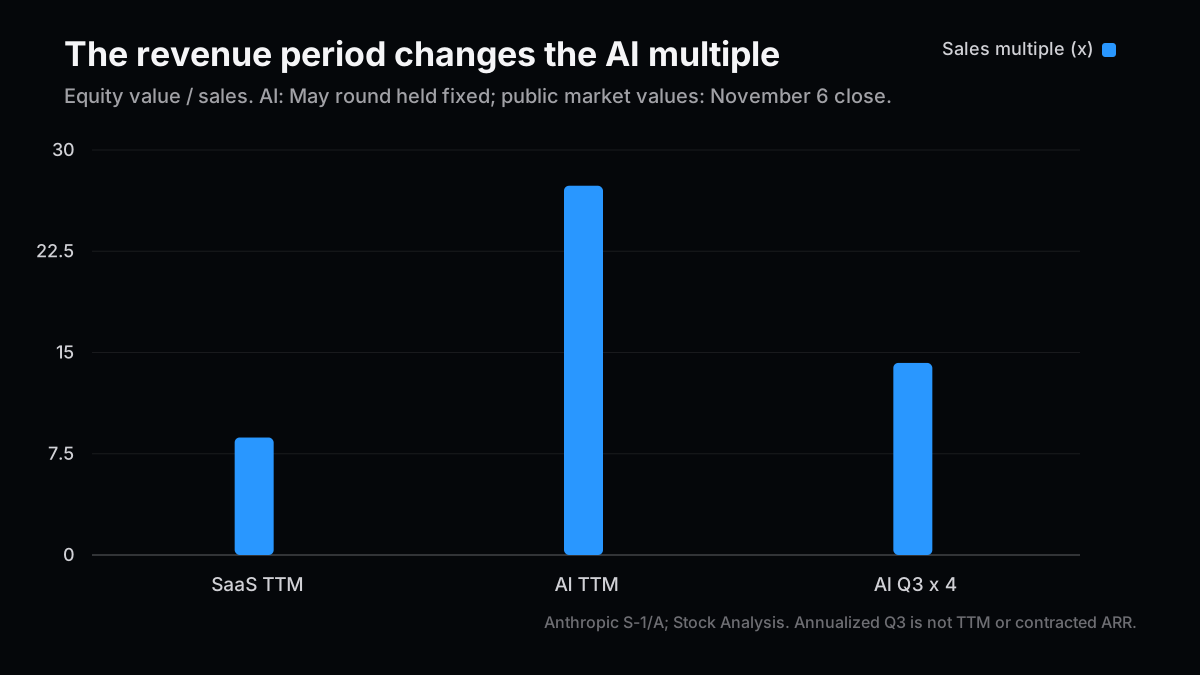
9650億ドル÷352.82億ドル=27.35倍。11社合計の8.70倍に対して3.14倍である。評価額は合計の75.5%、売上は24.0%という冒頭の対比も、同じ入力から計算した。
ただし未上場ラウンドの評価額には、株式の種類、優先権、転換条件、ポストマネーの資金流入などが関わる。上場普通株の時価総額と同じ条件の証券ではない。S-1/Aの資本構成を無視して、同じ価格で誰もが売買できると考えるのは危うい。
14倍にも27倍にもなる。どちらを選ぶかで結論を作らない
評価額を据え置いても、Q3年換算を使うと14.23倍になる。これは成長が速いから起きる差だ。低い倍率だけを選んで割安とすることも、高い倍率だけを選んで暴落を予告することも避けたい。
次の1.5兆ドルと2兆ドルは、価格感応度のための仮定であり、会社が確定したIPO価格レンジではない。
| 仮の株式価値、十億ドル | TTM売上に対する倍率 | Q3年換算に対する倍率 |
|---|---|---|
| 965 | 27.35倍 | 14.23倍 |
| 1,500 | 42.51倍 | 22.12倍 |
| 2,000 | 56.69倍 | 29.49倍 |
Q3年換算とSaaSのTTMは異なる期間の分母なので、その二つの倍率の単純比較を正式な相対評価にはしない。主比較はTTM同士、年換算はAnthropic自身の成長速度を考える補助線とする。
私は過去の追加出資の評価で、会社の将来性と提示価格の妥当性を分けて検討した経験がある。技術が良いことを否定しなくても、価格に織り込む成長が大きすぎると判断する余地はある。今回も、Claudeの製品評価と株式の評価を別々に置く。

プレミアムを正当化するには、売上だけでなく利益が要る
9650億ドルを11社合計と同じ8.70倍で支えるには、TTM売上が約1109億ドル必要になる。現在の352.82億ドルの約3.14倍だ。これは適正価格の予測ではなく、倍率を同じに固定した逆算である。
もし株式価値が2兆ドル、将来の純利益率が25%、PERが30倍という仮定を置けば、必要売上は2兆÷30÷25%=約2667億ドルになる。いずれの利益率もPERも本稿の仮定で、会社予想ではない。成長率だけでなく、最後に残る利益が価格を支えることが分かる。
S-1/Aでは2026年1〜9月の営業CFはプラス66億ドルだった。大きな純損失を、そのまま現金流出額に置き換えてはいけない。転換証券等の評価変動が多額に含まれる。一方、計算資源への契約支出は重く、純損失を非現金だから無視してよいという結論にもならない。
また、学習と推論などを含むcompute and infrastructureの開示から、SaaS企業と同じ定義の粗利率を単純に作ることはしない。利益の表示方法を揃えずに高いソフトウェア倍率を当てると、収益性を二重に楽観視する恐れがある。
市場の資金集中も背景にある。5月のSeries HにはSequoiaなどが共同主導で参加した。Cartaによれば、2026年のSeries B以降の資金の約57%が同社上のAI企業へ向かった。投資家が強い成長を期待している証拠ではあるが、将来の公開市場価格を保証するものではない。
バスケットの選び方も結論を変える
Palantirを除くと、残る10社の合計倍率は約6.39倍へ下がる。Palantirを含めた比較のほうが、Anthropicに要求するプレミアムは小さくなる。一方、個社ではPalantirやCrowdStrikeの倍率がAnthropicのTTM倍率を上回る。「すべてのSaaS企業より高い」とは言えない。
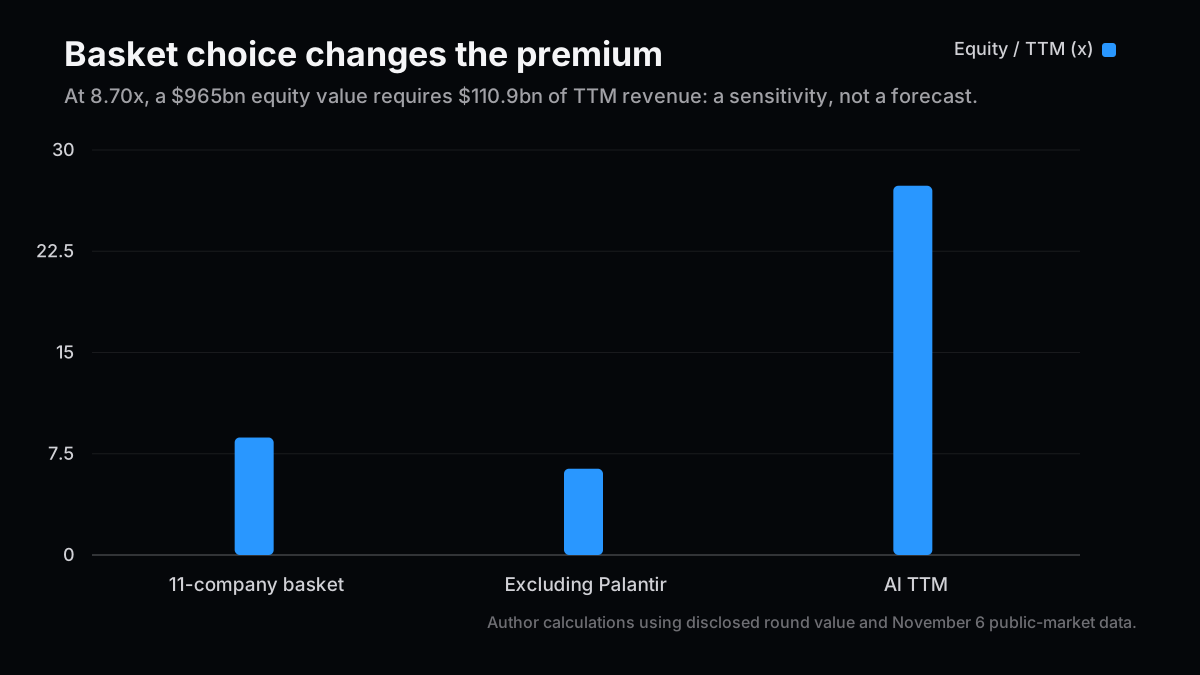
したがって、比較で言えるのは「選定した11社合計に対して大きな成長プレミアムがある」までだ。過大評価かどうかは、今後の成長、利用の継続、利益率、必要資本と株式条件まで含めて判断する。私は、価格の余裕は小さいという見方を取るが、倍率差だけを根拠に売りを断定しない。

投資判断:期待は重い。成長と利益が追いつくかを待つ
| シナリオ | 観測する条件 | プレミアムの読み方 | 判断 |
|---|---|---|---|
| ベースケース | 高成長が続くが、必要資本も増える | 高い倍率を維持する根拠と負担が併存 | 高価格には慎重 |
| 主な上振れ | 売上拡大と持続的な現金収益が両立 | 成長によって倍率が下がる | 過大評価仮説を弱める |
| テールリスク | 成長鈍化と資金負担の増加が重なる | 成長プレミアムが縮小する | 再評価リスクが高い |
この見立てが崩れる条件は、売上が逆算した規模へ近づき、株主に帰属する現金収益も安定して伸びることだ。その場合、いま高く見える倍率は、将来利益を先取りした合理的な価格だった可能性がある。
次の開示では、売上成長だけでなく、株式の経済条件、継続利用、推論と研究の費用、契約支出と現金回収を読む。倍率は議論の出発点になる。結論の代わりにはならない。
関連記事
- AI評価額②:上場延期の市場波及 — 評価額の見直しが取引先や株へ伝わる条件。
- 資産シートで数字がずれる3か所 — 分母と計算の前提を残す理由。
- AI半導体投資②:顧客への条件付き出資 — 出資と購入契約の関係を読む。
参考資料
- Anthropic S-1/A、売上・資本構成・キャッシュフロー、2026年11月2日
- Anthropic Series Hの評価額と共同主導投資家、2026年5月28日
- State Street S&P 500 Index V.I.S. Fundの2026年9月末保有明細
- Salesforceの一次決算、ServiceNowの一次決算、Datadogの一次決算
- Stock Analysisのデータ提供元・更新方法 — 個社の価格・TTMのリンクは本文表に掲載。市場データは2026年11月6日終値に固定。
- Carta State of Private Markets Q3 2026
次号の記事案
- 案1:売上倍率から利益倍率へ切り替わるとき — AIとSaaSの3群を、必要売上と純利益率の感応度で比較する。
- 案2:従量課金の売上はどこまで続くか — 契約残高、最低購入、実利用を3社以上で比べる。
- 案3:上場時の株式条件で何が変わるか — 未上場ラウンドの価格を、普通株と同じ条件に直して読む。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。