ストックオプションの「1%」は、3回の調達で0.63%に薄まる:創業者でも16%まで減る持ち分の話
転職先で提示された「ストックオプション1%」は、上場のころいくらになるのか。創業者でも持ち分は16%まで減る。薄まり方を計算し、手取りの目安と、入社前に聞くべき質問をまとめた。
転職先で提示された「ストックオプション1%」は、上場のころいくらになるのか。創業者でも持ち分は16%まで減る。薄まり方を計算し、手取りの目安と、入社前に聞くべき質問をまとめた。

本稿の金額は公開データを組み合わせた計算例で、特定の会社の数字ではありません。持ち分の薄まりのデータは米国中心のCartaのもので、日本の会社には当てはまらないこともあります。税金の説明は一般的な内容で、個別の判断は税理士にご確認ください。確認時点は2026年10月31日(アジア時間)です。
スタートアップの内定で「ストックオプションを1%出します」と言われたら、上場のころ、その1%はいくらになっているのか。
先に答えを書くと、上場までに資金調達が3回あれば、持ち分は0.63%くらいまで減る計算になる。Cartaの中央値を使った例で、回数も売る割合も会社ごとに違う。ただ、薄まること自体は創業者ですら例外ではない。米国のCartaの調査では、創業チームの持ち分は中央値でシード後に56%、シリーズA後に36%、シリーズC後には16.1%まで減る。
それでも、薄まること自体は悪い話ではない。この記事では計算の中身と、手取りの目安、入社前に聞いておきたい質問をまとめる。
前回のラーメン店の計算で「途中で株主が増えて、持ち分が2割薄まる」と書いた。あの1行を、働く人の目線で開いてみたのが今回だ。
ピザの切れ端は細くなる。でもピザは大きくなる
会社の株を1枚のピザだとする。
会社が資金を調達するたびに、新しい株主のぶんのピースが増える。自分の切れ端の大きさは変わらないが、全体に占める割合は小さくなる。これが「薄まる」ということだ。
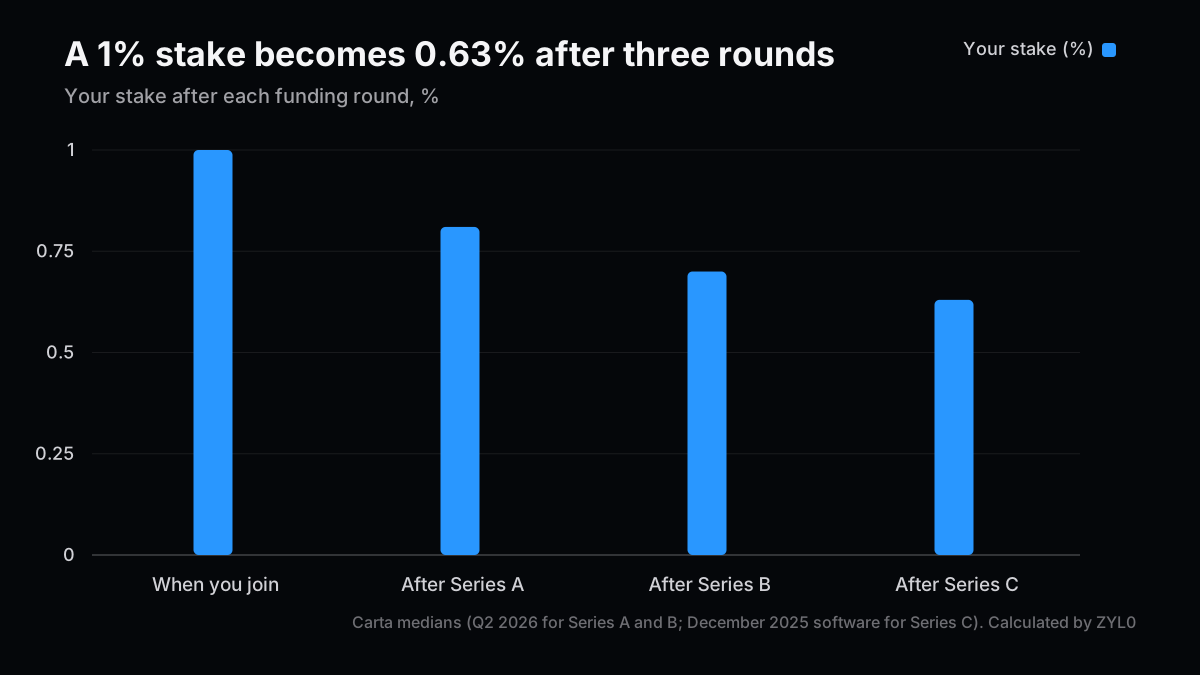
どれくらい薄まるのか。Cartaの2026年4〜6月期の中央値では、1回の調達で売る割合はシリーズAで18.7%、シリーズBで13.4%だった。シリーズCは同じ粒度の数字が見つからなかったので、2025年12月のソフトウェア企業の中央値である10%を仮に置く。
順番に掛けるだけなので、電卓で足りる。
| 時点 | その回で新しい株主が持つ割合 | あなたの持ち分 |
|---|---|---|
| 入社時 | ── | 1.00% |
| シリーズAのあと | 18.7% | 0.81% |
| シリーズBのあと | 13.4% | 0.70% |
| シリーズCのあと | 10% | 0.63% |
創業者の数字を見ると、これが特別な話ではないと分かる。
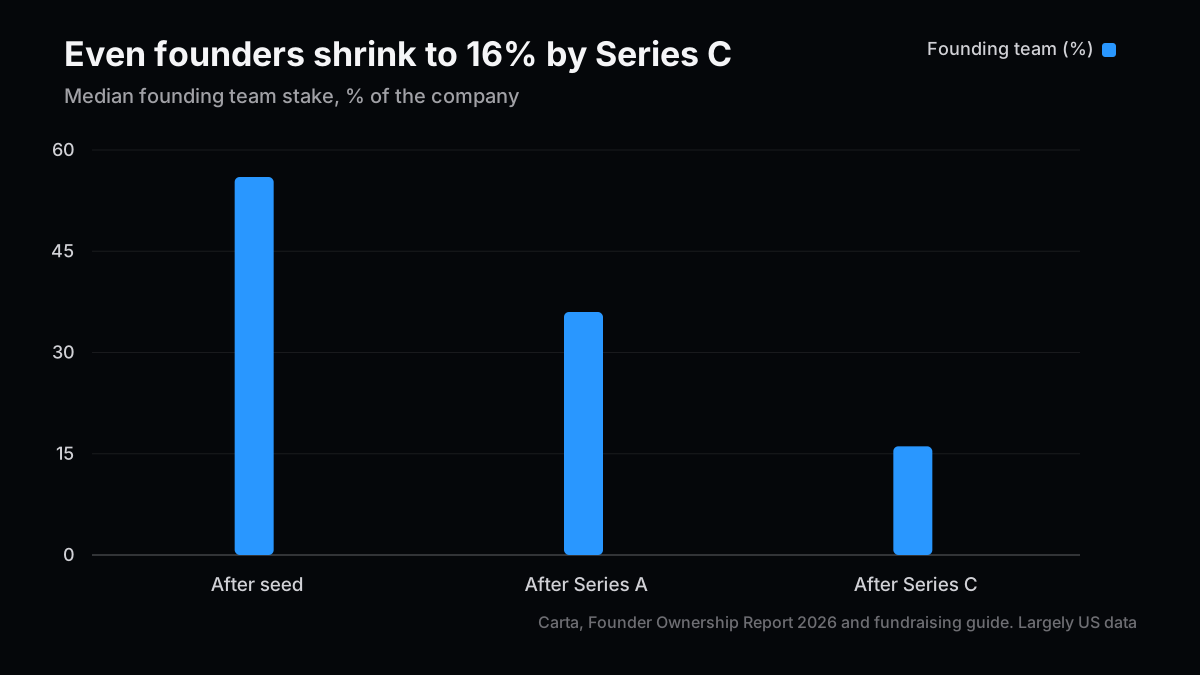
シリーズCの時点では、従業員向けの枠(16.8%)が創業者の持ち分(16.1%)を上回る。会社を作った人の持ち分より、働く人のために取ってある枠のほうが大きい。私はこの数字を見て、少し見方が変わった。
では、薄まると損なのか。
そうとは限らない。持ち分が減っても、会社の値段がそれ以上に上がれば、切れ端の金額は増える。入社時に会社の値段が10億円だったとする。1%は1,000万円ぶんだ。上場時に113億円になっていれば、0.63%は約7,160万円になる。割合は4割近く減ったのに、金額は7倍になっている。
113億円は適当に置いた数字ではない。INITIALによると、2025年上半期に上場したスタートアップの初値時価総額の中央値だ。

手取りはいくらになるのか
ここが一番知りたいところだと思う。
ストックオプションは、決まった値段で株を買える権利だ。入社時の会社の値段が10億円なら、1%ぶんを1,000万円で買える権利と考えると分かりやすい。上場後にその株を売ると、差額が利益になる。
税制適格という条件を満たすストックオプションなら、買う時点では税金がかからず、売ったときの利益に約20%(20.315%)がかかる。国税庁の説明する株式の税率と同じだ。条件を満たさない場合は、買う時点で給与などとして課税されるのが一般的で、手取りはかなり減る。
同じ前提(入社時10億円、上場時113億円、3回の調達)で計算すると、こうなる。
| 入社時にもらった割合 | 上場時の持ち分 | 上場時の価値 | 買うのに要るお金 | 税引き後の手取り |
|---|---|---|---|---|
| 0.1% | 0.063% | 716万円 | 100万円 | 約490万円 |
| 0.5% | 0.317% | 3,580万円 | 500万円 | 約2,450万円 |
| 1% | 0.634% | 7,160万円 | 1,000万円 | 約4,910万円 |
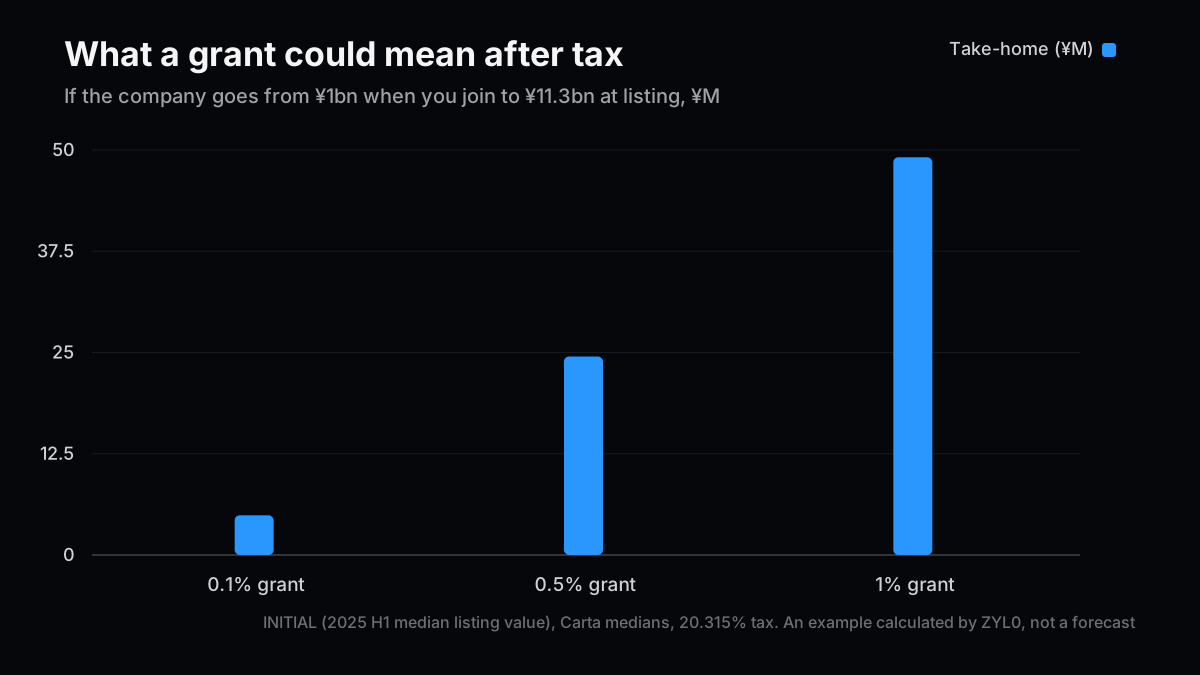
「1%」はかなり大きい数字だと考えたほうがいい。新規上場企業のストックオプションの比率は、会社全体で中央値9.4%(2022年)という調査がある。これを全員で分けるので、普通の社員がもらう割合はもっと小さい。Money Forwardの解説は、一般社員なら年収の0.5〜1倍くらいになる設計を目安に挙げている。年収600万円なら300〜600万円で、上の表の0.1%の行に近い。

計算どおりにならない理由
ここまでは、うまくいったときの話だ。正直に、そうならない理由も書いておく。
上場しない会社のほうがずっと多い。 INITIALによれば、2026年上半期に上場したスタートアップは14社だった。同じ半年に資金を調達した会社は、STARTUP DBの集計で1,061社。集計元が違うので単純な比率にはできないが、桁が2つ違う。上場しなければ、ストックオプションは紙のままで終わることが多い。
退職すると使えなくなることがある。 権利を使える時期が「入社から何年後」と決まっていたり、辞めると失効したりする契約がある。ここは会社ごとに違う。
上場してもすぐ売れるとは限らない。 一定期間は売れない決まりがあることも多く、その間に株価が下がることもある。上の表の113億円は初値の中央値で、その値段で売れる保証はない。
薄まり方は会社で違う。 今年の大型調達では、ElevenLabsは5億ドルの調達で4.5%、Harveyは2億ドルで1.8%、Valar Atomicsは10億ドルで16.7%(いずれも調達額÷評価額)だった。値段が高い会社ほど、1回で薄まる割合は小さい。入社が遅ければ残りの調達は少なくなるし、4回以上になる会社もある。0.63%は3回の場合の例でしかない。
だからストックオプションは、給料の代わりにはならないと私は思っている。年収を下げてまで入るなら、ゼロになっても生活が回るかどうかを先に確かめたほうがいい。短期でまとまったお金が必要な人には向かない。

入社前に聞いておきたいこと
「1%」と言われたときに、確かめておきたいことがある。聞きにくく感じるかもしれないが、ちゃんとした会社なら答えてくれるはずだ。
| 聞くこと | なぜ聞くのか |
|---|---|
| 全株式に対して何%か(予定の枠も含めて) | 「○株」だけでは多いのか少ないのか分からない |
| 権利を使うときの1株の値段(行使価格) | 手取りはこの値段との差で決まる |
| いつから使えるか(ベスティング) | 「4年かけて少しずつ」のような条件があることが多い |
| 辞めたらどうなるか | 失効するのか、使える期間が残るのか |
| 税制適格か | 税金のかかり方と、手取りが大きく変わる |
| 今の評価額と、次の調達の予定 | 値段の出発点と、どれくらい薄まりそうかが分かる |
税制適格には、1年に権利を使える金額の上限もある。もともと1,200万円で、2024年4月以降に付与された分は、会社の設立年数によって最大3,600万円まで広がった。上の表の1%でも1,000万円なので普通は収まるが、大きく付与される人は確かめておきたい。
自分の条件で計算したくなったら、前回の計算機で会社の値段の感覚をつかんでから、上の表の掛け算をなぞってみてほしい。
書いていて思ったのは、「1%」という言葉の強さだ。割合は分かりやすいけれど、それだけでは何も決まらない。分母がどう変わるのかまで聞いて、初めて金額の話になる。
関連記事
- 「評価額1兆円」は誰が決めているのか — 会社の値段のつき方を、ラーメン店で計算した回
- クラウドは最大2倍に伸びたのに、4社中3社は設備投資を賄えない — 上場企業が株式で資金を集めると、株主はどう薄まるかにも触れた回
参考資料
- Founder Ownership Report 2026(Carta)
- Startup Funding: A Guide(Carta)
- Series A Funding: Round benchmarks, Q2 2026(Carta)
- How Much Equity Founders Sell in Each Venture Round(Carta、2025年12月)
- Japan Startup Finance 2025 上半期(INITIAL)
- Japan Startup Finance 2026 上半期(INITIAL)
- 2026年上半期 国内スタートアップ投資動向レポート(STARTUP DB)
- 採用時ストック・オプション付与の考え方(Startup Class)
- ストックオプションの解説(Money Forward)
- ストックオプション税制の令和6年度税制改正(EY)
- No.1463 株式等を譲渡したときの課税(国税庁)
次号の記事案
- 案1:円安で増えて見えるだけかもしれない — 自分で作った資産管理のスプレッドシートが、気づかないうちに間違う場所を確かめる。
- 案2:上場した途端に値段が下がるのはなぜか — 未公開のときの評価額と、上場後の株価の差を、公開情報で読み解く。
- 案3:スタートアップに転職する前に見る5つの数字 — 残りの資金、売上の伸び、調達の間隔など、外からでも確かめられる数字を並べる。
本稿は投資助言や税務の助言ではありません。記載した企業の有価証券を筆者が保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。











































































