月への100億ドルは受注ではない:NASAの月輸送契約を、上場3社の受注残の定義で読む
NASAのCLPS 2は8社が分け合う上限100億ドルで、同じ日に発注額として出たのはVADRの約13億ドルだった。上場3社の10-Qで受注残と残存履行義務を並べ、上限・確定額・オプションの読み分けを示す。
NASAのCLPS 2は8社が分け合う上限100億ドルで、同じ日に発注額として出たのはVADRの約13億ドルだった。上場3社の10-Qで受注残と残存履行義務を並べ、上限・確定額・オプションの読み分けを示す。

NASAが2026年11月7日に発表したCLPS 2の100億ドルは、選ばれた8社が10年かけて競い合う枠の上限で、どの社の受注額でもない。同じ発表の中で、実際に発注額として出たのはVADRの6件、合計約13億ドルだった。さらに選ばれた上場3社の10-Qを開くと、会社が示す受注残に対する会計上の残存履行義務(RPO)の比率は、Fireflyが33%、Intuitive Machinesが46%、Voyagerが82%と、同じ「受注残」でも中身が大きく違う。
本稿は、NASAの発表と各社のSECへの届出という公開情報だけに基づく外部からの読み方である。参照日は2026年11月11日。Intuitive Machinesの数字は、この時点で最新の10-Q(2026年6月30日時点)による。
第72回では、Big Techの設備投資を4社で同じ定義にそろえてから比べた。今回も手順は同じだ。宇宙株の決算発表には「記録的な受注残」という見出しが並ぶ。その数字に何を入れたかは、決算発表の本文には書かれていない。書いてあるのは10-Qの経営者による説明(MD&A)と注記である。
上限・確定額・オプション:IDIQの3つの言葉
政府の宇宙調達でよく使われるIDIQ(indefinite-delivery/indefinite-quantity、数量・時期を定めない契約)は、先に枠を決め、具体的な仕事はタスクオーダーとして後から1件ずつ発注する仕組みだ。だから金額には少なくとも3つの層がある。
| 言葉 | 意味 | 会社の売上との距離 |
|---|---|---|
| 上限(maximum value、ceiling) | その契約全体で払われうる最大額。複数社契約なら全社の合計 | 遠い。参加資格を得ただけ |
| 確定額(タスクオーダー、基本契約) | 価格と範囲が決まって発注された額 | 近い。ただし発注者は途中解約できる |
| オプション | 発注者が行使すれば加わる額。行使は発注者が決める | 行使されるまで不確実 |
CLPS 2の100億ドルは1行目にあたる。8社が選ばれたが、1社あたり12.5億ドルを受け取るという意味ではない。仕事を取れるかは、これから出るタスクオーダーの競争で決まる。
上限は「払う約束」ではなく「払える最大」だ。お金がどこまで付いたかを見るには、Voyagerの10-Qの区分が使える。表の脚注の書き方では、書面の契約や発注書を受け取った部分がfunded(資金手当て済み)で、まだ資金の付いていない契約額、行使前のオプション、IDIQでの予約の見込みはunfunded(未手当て)に入る(本文の書き方との違いは「3社の受注残は、同じものを数えていない」の節で触れる)。本稿では、売上に近いのはfundedの側だと読む。
11月7日のNASAの発表を3つの層に分ける
NASAのRELEASE26-095は、月面基地に向けた調達をまとめて発表した。並んでいる金額は、層がそれぞれ違う。
| 契約 | NASAの書き方 | 層 |
|---|---|---|
| CLPS 2 | 10年の複数社IDIQ、合計の上限100億ドル。8社は今後の月面輸送を「競う資格がある」 | 上限だけ。この日にタスクオーダーの記載なし |
| CLPS 1.0 | 現行契約の価値を26億ドルから42億ドルに引き上げ | 上限の引き上げ |
| VADR | タスクオーダー6件、合計約13億ドル。VADR全体の上限は全契約で50億ドル | 確定額(受注者はArrow Science and Technology、Blue Origin、Impulse Space) |
| PROMISE | Blue Originに基本契約9,400万ドル、実績に応じたオプション期間1.4億ドル | 確定額+オプション |
PROMISEの「最大2.34億ドル」は、NASAの書き方ではない。9,400万ドルと1.4億ドルを私が足した数字である。オプションは実績しだいで、行使は約束されていない。
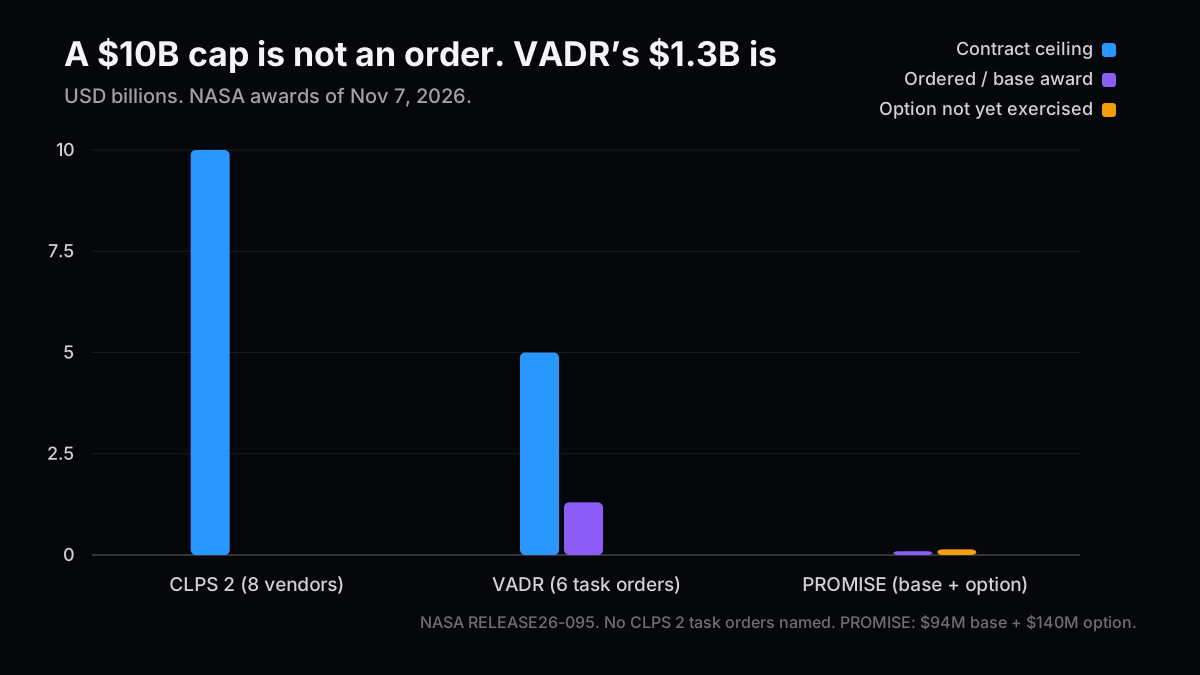
いちばん高い棒は、まだ誰にも発注されていない枠だ。
NASAはVADRの宇宙輸送機の提供元として、Blue Origin、Impulse Space、Quantum Spaceと並べてFirefly Aerospaceの名前も挙げている。ただし、6件のタスクオーダーを受けた会社にFireflyは入っていない。約13億ドルのうちFireflyに下請けとしていくら流れるのかは、発表に書かれていない。

3社の受注残は、同じものを数えていない
CLPS 2に選ばれた8社のうち、選定された会社そのものが米国で上場しているのはFirefly Aerospace、Intuitive Machines、Voyager Technologiesの3社だ。Lockheed Martin SpaceとNorthrop Grumman Space Systemsも米国上場企業(LMT、NOC)の部門だが、親会社の事業の一部なので比較から外した。3社の最新の10-Qで、受注残の定義を読んだ。
| Firefly(2026年9月30日) | Intuitive Machines(2026年6月30日) | Voyager(2026年9月30日) | |
|---|---|---|---|
| 受注残 | 16億7,429万ドル | 17億6,195万ドル | 7億4,208万ドル |
| 入れる時点 | 法的拘束力のある契約を結んだとき | 顧客が範囲を定めた実質的な約束をしたと経営者が判断したとき | 資金手当て済み(funded)と未手当て(unfunded)を合算 |
| IDIQの将来発注 | 記載なし | 入れないと明記 | 未手当て分に「IDIQ契約での予約」を含む |
| 行使前のオプション | 受注残の定義には記載なし | 入れないと明記 | 未手当て分に含む。9月末の未手当て分は主に行使前のオプション |
| その他 | 日程未定の複数回打上げ契約4億27万ドルを含む | 合計約6億ドル超と見積もった衛星案件などを含む | 買収したAstroboticの分3.47億ドルを含む(決算発表) |
Voyagerの10-Qには、未手当て分の書き方が2通りある。本文は「確定(definitized)したIDIQ契約での予約」、表の脚注は「IDIQ契約での予約の見込み(potential bookings)」と書く。CLPS 2のように選定されただけでタスクオーダーがない段階の額が入るのかどうかは、この文面からは決められない。
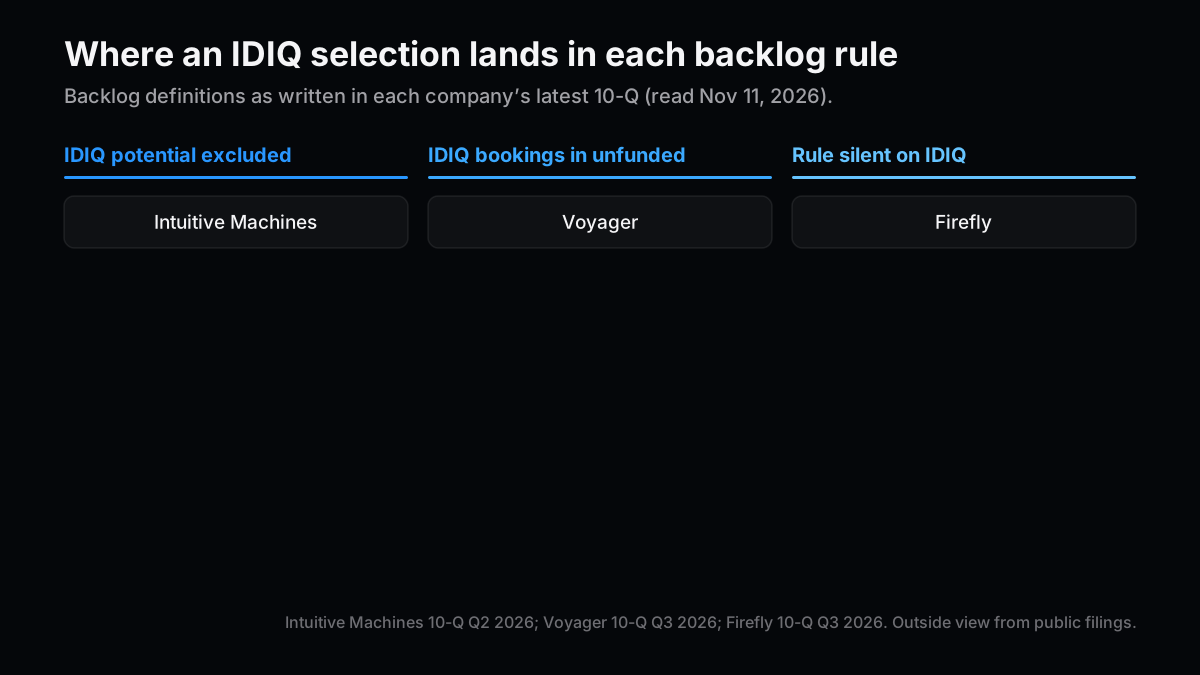
VCで投資検討の基準がそろっていなかったとき、私はそれを標準化した。基準がばらばらなまま並べた評価は、比べているようで比べていない。受注残も同じだ。仮に同じタスクオーダーを3社が取っても、受注残に載る時期と金額は会社ごとに違いうる。受注残の大きさで順位をつけても、比べているのは各社の数え方の違いだ。
受注残と残存履行義務の差を数える
定義がばらばらなのは、受注残が会計基準の定める数字ではないからだ。Fireflyは受注残を「当社の見積もり」と書き、Intuitive Machinesは「当社が定義する」と書き、Voyagerは経営陣が見る主要な業績指標の表に載せている。これに対してRPOは、財務諸表の注記に載る項目である。そこで3社をそろえる物差しとして、RPOを使う。RPOは会計基準に沿って、まだ履行していない契約の取引価格を示す。行使前のオプションを入れないと明記しているのはIntuitive Machinesだ。Fireflyは、オプションを行使されるまで履行義務として扱わないという会計方針から、同じ扱いだと読める。Voyagerの10-Qには、この点の記載がない。
| 受注残 | RPO | RPO÷受注残(筆者計算) | 1年前後で売上になる見込み | |
|---|---|---|---|---|
| Firefly(2026年9月30日) | 16.74億ドル | 5.49億ドル | 33% | RPOの37.4%を今後12か月で |
| Intuitive Machines(2026年6月30日) | 17.62億ドル | 8.15億ドル | 46% | 受注残の25〜30%を2026年下期、35〜40%を2027年に |
| Voyager(2026年9月30日) | 7.42億ドル | 6.08億ドル | 82% | RPOのうち9,380万ドルを2026年の残り、3.35億ドルを2027年に |
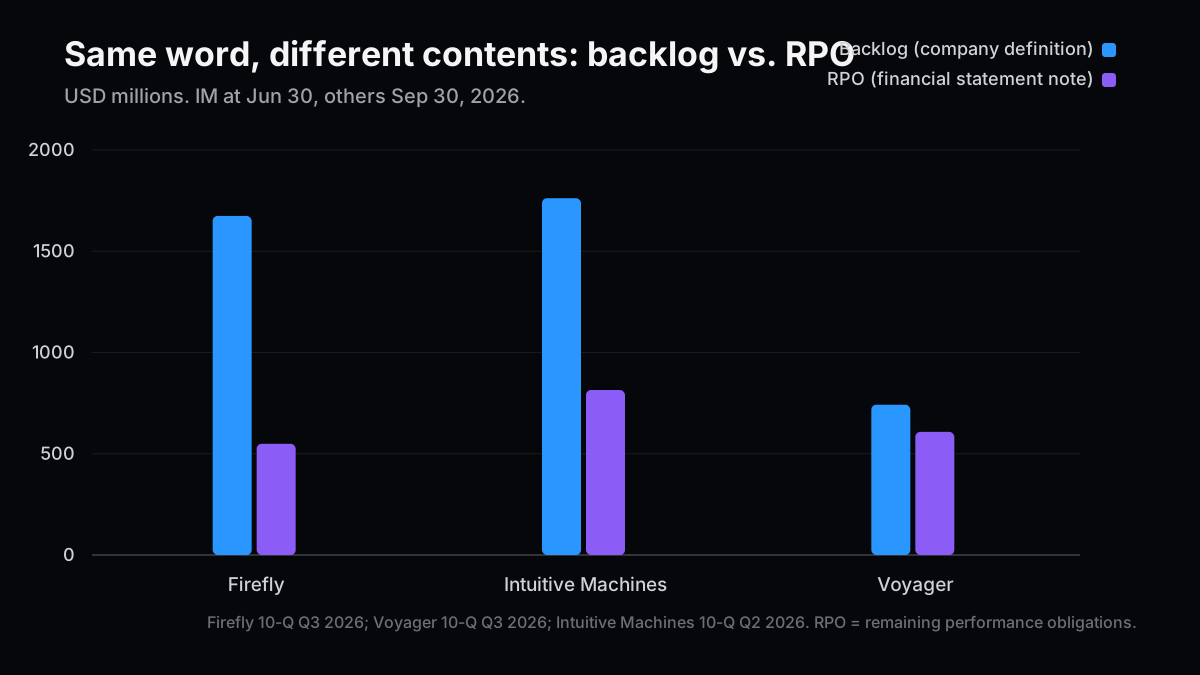
受注残が最も大きいのはFireflyではなくIntuitive Machines(17.62億ドル対16.74億ドル)だが、RPOとの差が最も大きいのはFireflyで、約11.3億ドルある。差の一部は、日程が決まっていない複数回の打上げ契約(4億27万ドル)だと読める。それ以外の内訳は10-Qに書かれていない。
Intuitive Machinesは差の9.47億ドルを自分で分解している。約5.87億ドルが衛星案件、3.16億ドルが「働いた分だけ請求する」契約の資金手当て済みの額、4,430万ドルが制約のかかった変動対価だという。差を会社が自分で説明しているかも、比べる点になる。
一方で、RPOを「確定額そのもの」とは呼べない。Intuitive MachinesのRPOは固定価格契約だけで、時間・材料費型の契約は会計上の簡便法で外れる。Fireflyも時間・材料費型の契約にこの簡便法(請求できる額で売上を計上する方法)を使うと10-Qに書いており、Voyagerも2025年度の10-Kの会計方針で、主にコストプラス型と時間・材料費型の契約に同じ方法を使うと書いている。ただし、それが2社のRPOの金額にどう効くかは、注記からは読み取れない。また、VoyagerのRPO(6.08億ドル)は資金手当て済みの受注残(3.90億ドル)より大きい。10-Qの本文には6.08億ドルを「funded backlog」と呼ぶ一文もあり、表の数字と食い違う。
確定額が利益の確定でもない点も書いておく。Voyagerは、損失引当(流動分)を2,310万ドル計上した(前年末は59万ドル)。主にAstroboticから引き継いだ確定固定価格契約に関するものだという。受注を取った後でも、原価がかさめば利益は減る。

CLPS 2は、いつ、どの数字に現れるか
3社の受注残は、どれも2026年9月30日以前の時点の数字だ。2026年11月7日のCLPS 2は、時点からして入っていない。
Fireflyの11月10日の決算発表は、見出しに「記録的な受注残17億ドル」を置き、少し下の「その他の最近の出来事」に「100億ドルのCLPS 2にベンダーとして登録され、大型貨物着陸機のタスクオーダーを競い、実施する」と書いた。同じ発表の中で、Space Forceの9.81億ドルのIDIQ(NITE-STAR)にも「タスクオーダーを競うために登録」とある。書き方は正確で、上限を受注とは書いていない。読み手が見出しの17億ドルと本文の100億ドルを足さなければよい。
Voyagerの決算発表は11月2日で、NASAの発表より前だ。CLPS 2への言及はない。
Intuitive MachinesのCLPS 2についての発表は、原本も転載も開けなかったので、本稿では内容を使わない。9月30日時点の10-Qは、11月11日の時点でEDGARに出ていない。6月末の10-Qの規則どおりなら、CLPS 2は選定だけでは受注残に入らず、タスクオーダーを得た時点で初めて入る。
次の届出で見る点は、会社ごとに違う。対象は2026年11月7日より後の時点を含む届出だ。Intuitive Machinesの2026年9月30日時点の10-Qには、時点からしてCLPS 2は入らない。どの判定も、会社が受注残の増減の理由を書いていることが前提で、理由が書かれていなければ判定できない。
- Firefly:法的拘束力のある契約を結んだ時点で入れる規則だ。CLPS 2のタスクオーダーが出ていないのに、CLPS 2を理由に受注残が増えていれば、基本契約そのものを入れたと読める。
- Voyager:unfundedの増え方を見る。CLPS 2を理由にunfundedだけが増え、fundedが増えなければ、IDIQでの予約の見込みを入れたと読める。
- Intuitive Machines:規則どおりなら、タスクオーダーが出るまで受注残は変わらない。変わっていれば、規則の当てはめ方を確かめる。
だから、CLPS 2が株価の説明になるのは、上限の発表ではなく、タスクオーダーが1件ずつ出て、各社の受注残とRPOに載ったときだ。載り方は3社の規則で変わる。
発表を読んだら確かめる4つの点
受注のニュースを読むとき、私は次の順で確かめる。
| 確かめる点 | どこを見るか | 今回の例 |
|---|---|---|
| 上限か確定額か | 「maximum value」「eligible to compete」「onboarded」の語 | CLPS 2は上限。VADRの約13億ドルは確定 |
| オプションの行使条件 | 「option」「based on performance」 | PROMISEの1.4億ドルは実績しだい |
| 受注残の定義 | 10-QのMD&Aの「Backlog」の節 | IMはIDIQを除外、Voyagerは未手当て分に含む |
| 売上になる時期 | RPOの注記の「今後12か月で何%」 | Fireflyは37.4%、Voyagerは2026年の残りに9,380万ドル |
4つ目まで行くと、見出しの金額が、2026年10月〜2027年9月の売上として何ドルに当たるのかの見当がつく。Fireflyの例でいえば、RPO 5.49億ドルの37.4%は約2.05億ドル(筆者計算)で、受注残17億ドルの印象とはかなり違う。

投資判断:上限で株価を説明しない
CLPS 2の発表は、3社の参加資格を確かめた出来事で、売上の見通しはすぐには変わらない。株価がこの100億ドルに反応したなら、上限を受注として読んだ値動きだった可能性が高い。2027年11月までに見るべきは、タスクオーダーの件数と金額、そしてRPOの伸びである。
| シナリオ | 起きること | 12か月以内(2027年11月まで)に見える目印 | 読み方 |
|---|---|---|---|
| 本命 | CLPS 2のタスクオーダーが、2027年11月まで数件ずつ出る | 最初のタスクオーダーの時期と件数。3社の受注残とRPOが四半期ごとに少しずつ増える | 1件ごとに金額と売上時期を確かめる |
| 上振れ | NASAが月面への輸送を前倒しで必要とし、発注が早まる | 同じ四半期に複数社へタスクオーダーが出て3社のRPOが伸びるが、近い期間に売上になる分は大きく増えない | 規則の違いより、どの社が取ったかが効く |
| テールリスク | 予算の削減や優先順位の変更で発注が細る | 2027年11月までタスクオーダーがほとんど出ず、受注残はCLPS 2以外の理由でしか動かない | 上限の数字だけが話題に残る |
Firefly自身も決算発表で、米国の歳出の遅れや削減、政府の予算の優先順位の変更を、結果が見通しと違いうる要因に挙げている。
この見立てが崩れる条件は、2027年11月までに次のどちらかが起きることだ。1つは、3社のRPOの注記にある、近い期間に売上になる分が、CLPS 2のタスクオーダーを理由に大きく増えること。そうなれば「売上の見通しはすぐには変わらない」という見立てが外れる。
もう1つは、タスクオーダーが出てRPOが伸びても株価が反応せず、上限の発表のときだけ動くことだ。この場合に崩れるのは、株価を説明するのは上限ではなく確定額だという前提だ。
読み方の前提が変わる条件もある。3社が受注残の定義をそろえ、RPO÷受注残の差(33%、46%、82%)が縮めば、受注残をそのまま並べて比べてよくなる。そのときは、本稿の読み方は要らなくなる。
限界も書いておく。本稿の比較は3社の届出の文面によるもので、各社の契約書は読んでいない。Intuitive Machinesは6月末の数字で、他の2社と時点がずれている。受注残は会社の見積もりで、各社とも、顧客が契約を途中で解約できる場合があると書いている。
関連記事
- クラウドは最大2倍に伸びたのに、4社中3社は設備投資を賄えない — 4社を同じ定義にそろえてから比べた回。
- 宇宙ビジネス連載①:微小重力を研究開発の場に変えるスタートアップ — 宇宙ステーションと研究需要の側から見た宇宙ビジネス。
- Physical AI:3つの特許群が示す手の経済性 — 発表された設計と、実際に働いた時間を分けて読んだ回。
参考資料
- NASA、RELEASE26-095「NASA Awards Moon Base Transportation, Technology, Science Projects」、2026年11月7日
- Firefly Aerospace、2026年第3四半期決算発表(8-K、Exhibit 99.1)、2026年11月10日
- Firefly Aerospace、2026年第3四半期 10-Q(Backlog、収益の注記)、2026年11月10日
- Voyager Technologies、2026年第3四半期決算発表(8-K、Exhibit 99.1)、2026年11月2日
- Voyager Technologies、2026年第3四半期 10-Q(Backlog、収益の注記)、2026年11月3日
- Intuitive Machines、2026年第2四半期 10-Q(Backlog、収益の注記)、2026年8月13日
- Voyager Technologies、2025年度 10-K(重要な会計方針、収益認識)
次号の記事案
- 案1:CLPS 2の最初のタスクオーダーは誰に、いくらで出るか — 発注が出たら、3社以上の受注残とRPOがどう動いたかを同じ表で追う。
- 案2:固定価格の月着陸機は利益を残せるか — 損失引当と原価の見積もりの変更を、月輸送を手がける3社以上の注記で比べる。
- 案3:防衛のIDIQと宇宙のIDIQ、上限に対する発注の比率 — 宇宙・防衛企業が「登録」と書いた契約が、1〜2年後に何割発注になったかを数える。
本稿は投資助言ではありません。筆者は記載銘柄を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。