前年同月比が消えた10月CPI:利上げを巡るFRB高官は、どの物価指標で判断しているか
10月のCPIは前年同月比が出ず、コアの前月比+0.3%だけが残った。Wallerはこの前月比を、Bowmanはコアの推計3.3%と賃金を、HammackはPCEの広がりを判断に使う。Cookは票決しか確かめられない。物差しごとに12月を読む。
10月のCPIは前年同月比が出ず、コアの前月比+0.3%だけが残った。Wallerはこの前月比を、Bowmanはコアの推計3.3%と賃金を、HammackはPCEの広がりを判断に使う。Cookは票決しか確かめられない。物差しごとに12月を読む。

2026年11月10日に出た10月の消費者物価指数(CPI)には、前年同月比がない。2025年10月の指数が、政府の歳出の失効で作られなかったからだ。残ったのはコアの前月比+0.3%という1か月分の数字で、利上げを巡るFRBの高官は、この欠けた月を別々の物差しで埋めている。
本稿は、BLS、FRB、クリーブランド連銀、BEA、米財務省の公開資料だけに基づく外からの読み方である。参照日は2026年11月12日(アジア時間)。高官の発言は講演、声明、記者会見の記録の原文から引き、「私の読み」と断った箇所を除き、書かれていない意図は推し量らない。CPIの指数と変化率は、BLSの時系列データ(系列コードは参考資料に記載)で確かめた。
第84回では、同じ「受注残」という言葉で、上場3社が別々のものを数えていた。物価でも同じことが起きている。指標が欠けたり、違う答えを出したりしたときは、判断する人が何を代わりに使っているかを読む。10月28日のFOMCで利上げに票を投じたのは2人、据え置きに回ったうえで11月10日に講演したのが2人。この4人に議長を加えて、公の場で使った数字を並べる。
10月のCPIで欠けたもの
BLSの時系列で2025年10月の欄を開くと、総合、コア、食品、エネルギー、住居のどれにも値がなく、「Data unavailable due to the 2025 lapse in appropriations」(2025年の歳出の失効のため、データなし)という注が付いている。前年同月比は今月の指数を12か月前の指数で割って出すので、分母がなければ計算できない。
例外もある。BLSの発表文の表では、ガソリン(+37.4%)、新車(+0.7%)、中古車(−3.3%)には10月の前年同月比が載っている。なぜこれらの品目だけ2025年10月の指数があるのかは発表文に書かれておらず、本稿では確かめていない。
2025年11月の指数はあるので、11月分からは総合もコアも前年同月比が戻る。ただし穴は消えない。2025年10月を起点か終点にする変化は、時系列に穴として残り続ける。前年同月比のグラフには2025年10月と2026年10月の2か所に空白ができ、2025年10月から11月への前月比も計算できない。2年前と比べる計算では、2027年10月にもう一度同じ穴に当たる。
12か月の数字が担っていた役割
前年同月比が欠けると、3つのことが読みにくくなる。1つは2%の目標との直接の比較だ。FOMCの長期目標の声明は、2%を「PCEの物価の年間の変化」で測ると定めている。2つ目は基調で、12か月の数字は月ごとのぶれを均してくれる。3つ目はベース効果で、12か月の数字は今月の動きだけでなく、1年前に何が起きたかにも左右される。1か月の数字にはこの癖がない代わりに、均す働きもない。
高官はこの役割を、目標との比較はPCEの推計で、基調は続いた月の数字と物価の広がりで埋めている。
PCEには12か月の数字が残る理由
欠けたのはCPIの数字で、FOMCが目標に使う個人消費支出(PCE)の物価は、12か月の伸びが語られ続けている。PCEの物価は、多くの品目でCPIを材料に作られる。BEAの手引き(NIPA Handbook第5章)は、PCEのほとんどの品目で最も近い物価指数はCPIだとし、医師や病院などには生産者物価指数(PPI)を使うと書いている。
そのPCEのために、BEAは2026年1月22日の発表で、2025年10月に欠けたCPIを9月と11月のCPIの幾何平均で補ったと説明している。だから10月のPCEの前年比は計算できる。ただし、その分母の2025年10月の値には、BEAが補った価格が入っている。補った値が実際の価格からずれていれば、そのずれは10月の前年比にだけ入り、分母が実際の値に戻る11月の前年比には入らない。ずれの大きさは公表されておらず、本稿では分からない。だから10月のPCEの前年比は、11月分と並べて確かめる。ただし、BEAの日程では11月分は12月23日で会合の後なので、11月25日の数字は、補った分母の不確かさを含んだまま読むことになる。
CPIとPCEは、なぜ違う数字を出すか
9月の時点で、2つの物差しはすでに違う答えを出していた。
| 2026年9月の前年同月比 | 総合 | コア(食品・エネルギーを除く) |
|---|---|---|
| CPI(季節調整前) | 3.7% | 2.6% |
| PCE(BEA) | 3.6% | 3.1% |
CPIは私がBLSの指数から計算した値で、PCEはBEAが10月29日に発表した値である。コアでは、PCEがCPIを0.5ポイント上回る。
差が生まれる仕組みを、BEAは4つに分けて説明している。算式(PCEはフィッシャー式、CPIは修正ラスパイレス式)、重み(同じ品目でも支出に占める比率が違う)、範囲(CPIは家計が自分で払う支出、PCEは家計のために払われる分も含む)、その他(季節調整など)だ。BEAが例に挙げた2006年7〜9月期では、CPIがPCEを0.7ポイント上回り、最大の要因は持ち家の帰属家賃の重みだった。範囲の違いでは、その例で病院などの医療サービスが目立った。住居はCPIで重く、10月の発表文でも、住居が総合の月の上昇の3割超を占めたとある。
今回はコアでPCEが上に来ている。1年前の2025年11月も、コアPCEの2.8%(BEA)がコアCPIの2.6%(BLSの指数から私が計算)を上回っていた。長い期間でどちらが上に来ることが多いかは、本稿では確かめていない。
総合では順番が入れ替わり、CPIの総合3.7%はコアの2.6%を1.1ポイント上回る。9月のエネルギーのCPIは前年比+20.4%(季節調整前、私の計算)で、ガソリンは10月も+37.4%だった。Bowmanは、エネルギー高とAI関連の需要による圧力がコアの財とサービスに流れ込み続けているとし、目標を上回ったコアPCEの約4分の1をエネルギーに帰している。

前月比で読む:総合+0.4%、コア+0.3%
前年同月比がない以上、10月のCPIで語れるのは前月比だ。季節調整済みの数字を9月と並べる。
| 季節調整済みの前月比 | 2026年9月 | 2026年10月 |
|---|---|---|
| 総合 | +0.6% | +0.4% |
| コア | +0.3% | +0.3% |
| 食品 | +0.0% | +0.5% |
| エネルギー | +5.2% | +0.7% |
| 住居 | +0.4% | +0.3% |
総合の伸びが0.6%から0.4%に縮んだのは、ほぼエネルギーの減速による。エネルギーは9月の+5.2%から+0.7%に落ちた。食品は逆に0.0%から0.5%に上がった。
動かなかったのはコアだ。8月、9月、10月と3か月続けて+0.3%だった。
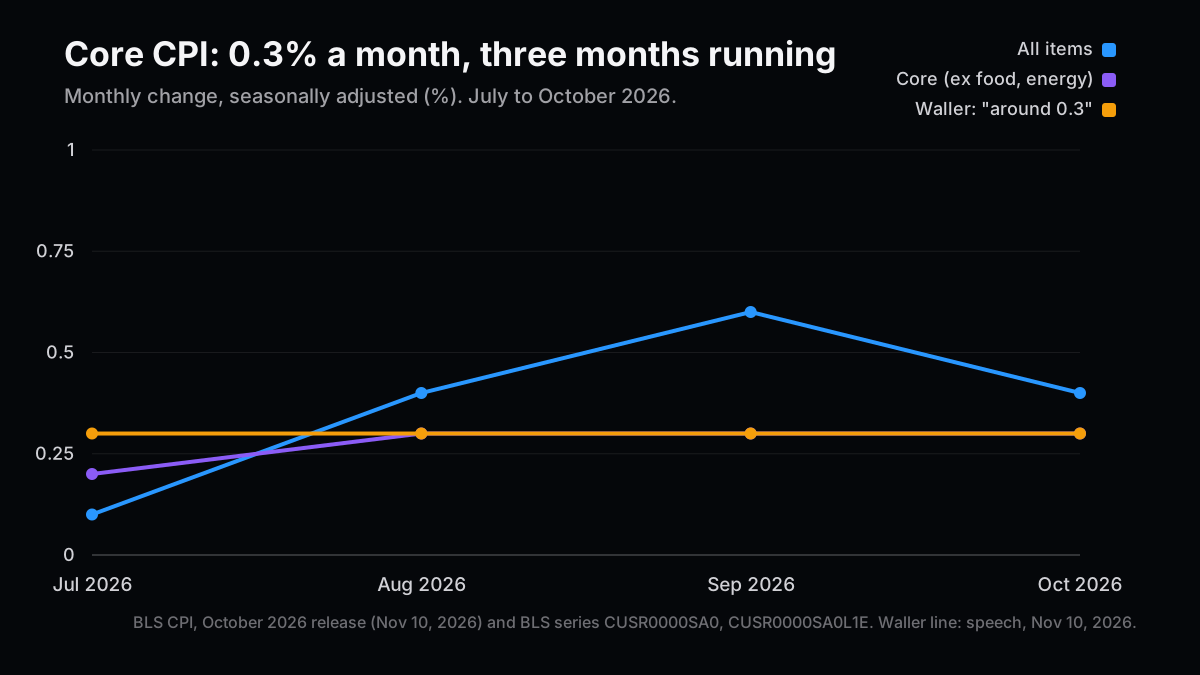
0.3%が12か月続けば、年に直して3.6%前後になる。ただし、これはCPIの年率で、PCEで定義された2%の目標と同じ物差しではない。同じCPIの中で比べると、9月のコアの前年比は2.6%だった。足元の月のペースが12か月の数字を上回っているのは、伸びが速まっている印でもある。
月の数字と12か月の数字には、交換がある。月の数字は早く出るが、ぶれやすく、公表値は小数第1位で丸められている。10月のコアの+0.3%も、季節調整済みの指数から計算すると約0.296%で、0.25%以上0.35%未満のどこかを「0.3%」と書いている。12か月の数字は均されて安定する代わりに、伸びの変化に気づくのが遅れる。
そして11月10日の朝、ちょうどこの「0.3%」を条件に置いた高官がいた。

高官の判断材料を1つの表に
10月28日のFOMCは、政策金利の誘導目標を3.75〜4.00%で据え置いた。票決は10対2で、反対したCook理事とHammackクリーブランド連銀総裁は0.25ポイントの利上げを望んだと声明に書かれている。Waller理事とBowman監督担当副議長は据え置きに賛成し、11月10日にそれぞれ講演した。比べる基準として、同じ日のWarsh議長の記者会見も表に入れる。
| 高官 | 10月28日の票 | 公の場で使った数字 | 向き | 出典 |
|---|---|---|---|---|
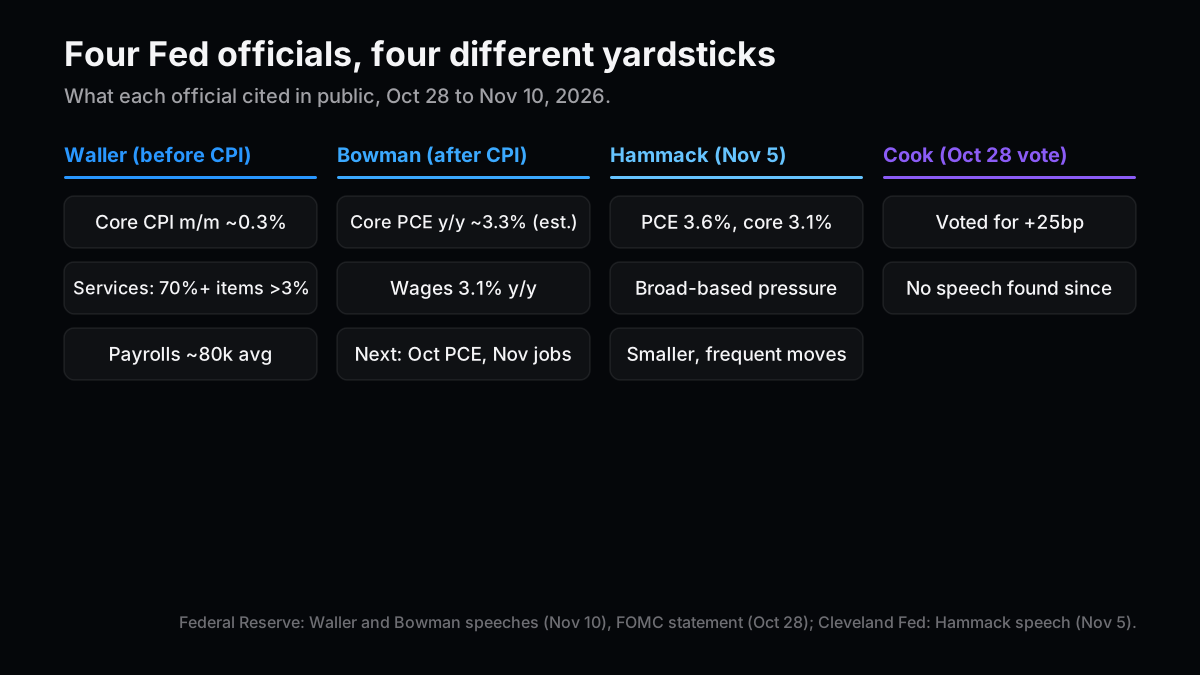
| Waller理事 | 据え置き | コアCPIの前月比(約0.3%以上なら)、9月のPCE、サービス価格の広がり | 12月に0.25ポイントの利上げを支持、条件次第で0.5を検討 | 11月10日の講演(CPIの発表前) |
| Bowman監督担当副議長 | 据え置き | 10月のコアPCEの前年比の推計3.3%、賃金3.1% | 「まだやるべきことがある」。追加の引き締めはコストと比べる | 11月10日の講演(CPIの発表後) |
| Hammackクリーブランド連銀総裁 | 0.25の利上げ | 9月のPCE 3.6%、コアPCE 3.1%、圧力の広がり | 引き締め的な水準へ、小さく回数を多く | 11月5日の講演 |
| Cook理事 | 0.25の利上げ | 確かめられず | 確かめられず | 10月28日の声明の票決のみ |
| Warsh議長(参考) | 据え置き | 目標はPCEで測る2%。目印はスワップ価格で測るインフレ補償と期待インフレ。政策は金融環境を通じて効かせる | 物価の安定は「1つのデータ点の話ではない」 | 10月28日の記者会見(CPIの前) |
Waller:前月比に引き金を置いた
Wallerはロンドンでの講演で、CPIの発表は「数時間後」だと断ってから、条件をはっきり書いた。10月の物価が9月より改善しても12月には0.25ポイントの利上げを支持する。ただし、10月のCPIが直近2か月と同じく「コアで0.3%前後かそれ以上」なら、0.5ポイントの利上げを検討すべきで、0.25にとどめれば信認が危うくなる、という。
結果はコア+0.3%だった。講演の言葉どおりに当てはめると、0.5ポイントを検討する条件に当たる数字が出たことになる。ただし、CPIを見た後にWallerが0.5を支持したと確かめられる原文は、11月12日の時点で見つからない。
Wallerはもう1つの物差しとして、物価上昇の広がりを挙げている。広がりは、一部の品目の一度きりの値上がりと、物価全体に広がって続く上昇とを見分けるための物差しだ。9月には、コアPCEのサービス価格の構成項目の70%超で、12か月の伸びが3%を超えたという。Wallerは、年初の高い物価は観測ではなく推計される市場外の価格に押し上げられていたが、今は先の物価により関係の深いコアの財と、住居を除く市場ベースのサービスが上がっていると書く。雇用については、10月の雇用者数の増加16.5万人を挙げつつ、6か月と12か月の平均は月8万人前後で、労働の需給はおおむね釣り合っているとみる。
Wallerは9月の総合PCEを前年比3.7%と書いたが、BEAの発表は3.6%だった(コアはどちらも3.1%)。
Bowman:CPIをPCEに読み替えた
Bowmanの講演は、CPIの発表後だった。彼女は10月のCPIを前月比では語らず、PCEに読み替えた。「今日のCPIからみて、10月のコアPCEの前年比はおそらく3.3%に上がった」という。
賃金も物差しに入る。賃金の伸びから生産性の伸びを引いたものが、1単位を作るのにかかる人件費の伸びになる。雇用コスト指数の賃金・給与(9月)と平均時給(10月)は、どちらも前年比3.1%。Bowmanは生産性の数字を示していないが、近年の強い生産性の伸びを踏まえると、この賃金の伸びは物価が2%で推移する場合と同じか低いくらいだとして、労働市場が物価を押し上げているとは見ていない。9月までの12か月で、コアPCEが目標を上回った分は、関税、エネルギー、AI関連がそれぞれ約4分の1で、残りの約4分の1は近年のショックの名残だという。
結論は「まだやるべきことがある」だが、追加の引き締めの利点は、金利に敏感な部門へのコストと慎重に比べる必要があるとも書いた。株価の下落や社債の上乗せ金利の拡大で、金融環境はすでに少し引き締まったとみている。Bowmanはまた、関税とエネルギーの直接の効果は金融政策では打ち消せず、AI関連の価格圧力にも金融政策の影響は限られる、政策の役割は二次的な波及を抑えることだと書いた。4人の中で利上げに最も条件を付けているのはBowmanで、私はその理由をこの要因の分け方に読む。
Hammack:12か月のPCEと広がり
Hammackは反対票の8日後、11月5日にチューリッヒで講演した。題はドルの基軸通貨としての地位とステーブルコインで、反対票そのものには触れていない。ただ、物価の部分で判断材料を出している。9月の総合PCEは3.6%、コアは3.1%で、年初より高い。物価は6年近く目標を上回り、圧力は需要と供給の両方から来て「比較的広範」だという。
そのうえで、物価を2%に戻すには金融政策を引き締め的な水準に移す必要があり、そこへは「小さな調整を、より頻繁に」重ねて行きたいと述べた。家計、企業、金融市場への混乱が小さく、政策が後れを取って物価上昇の心理が根付くリスクも減らせるという。
私の読みでは、WallerとHammackの違いは、月の数字と12か月の数字の交換の取り方の違いだ。Wallerは月の数字が続いたことを速まりの印と見て、0.5ポイントの一歩を条件つきで挙げた。Hammackは12か月のPCEと広がりを見て、小さな一歩を重ねるほうを選ぶ。2人とも、この交換の言葉で自分の考えを説明しているわけではない。
Cook:票決しか確かめられない
Cook理事については、FRBの講演一覧とプレスリリースを11月12日に確かめた範囲で、10月28日以降の講演も、反対票の説明も見つからなかった。だから本稿では、Cookについては「0.25ポイントの利上げに票を投じた」という事実だけを扱う。どの物価指標を見ているかは、推測で埋めない。
VCで、追加出資の案件の評価額が高すぎると気づき、投資委員会でデータを持って反対したことがある。反対は、根拠の数字を示して初めて条件の交渉に進んだ。反対票も同じで、票の数より、何の数字で反対したかのほうが次の判断を読む材料になる。Hammackは8日後に数字を出した。Cookは11月12日の時点で出していない。12月の会合の前に彼女が話すなら、そこで初めて4人目の物差しが分かる。
Warsh議長:1つのデータ点より、期待と金融環境
議長は10月28日の記者会見で、目標は「PCEで測る2%」だと明言し、物価の安定は「1つのデータ点の話ではない」と述べた。就任から5か月ほどで進めてきた戦略(2%の目標を改めて自分たちの責任として掲げ、判断の枠組みを示し、9月に緩和を一段取り除いたこと。議長はこれを「新しい金融の薬」と呼んだ)がうまくいっているかの目印には、スワップ価格で測るインフレ補償(inflation compensation)と、期待インフレの2つを挙げた。インフレ補償は市場の価格から読む数字で、期待インフレのほかにリスクの上乗せも含む。政策はおもに金融環境を引き締めることで効かせるもので、前回の会合から少し引き締まり、それを不快には思っていないとも話した。会見は10月のCPIの13日前なので、議長が10月のCPIをどう見たかは分からない。
利回りは同じ日に上がった。理由は書けない
米財務省の利回りの表では、11月10日に2年、10年、30年がそろって上がった。
| 米国債の利回り(%) | 10月28日 | 11月6日 | 11月9日 | 11月10日 | 11月9日→10日 |
|---|---|---|---|---|---|
| 2年 | 4.67 | 4.51 | 4.56 | 4.73 | +0.17 |
| 10年 | 5.05 | 4.86 | 4.88 | 4.98 | +0.10 |
| 30年 | 5.37 | 5.26 | 5.26 | 5.35 | +0.09 |
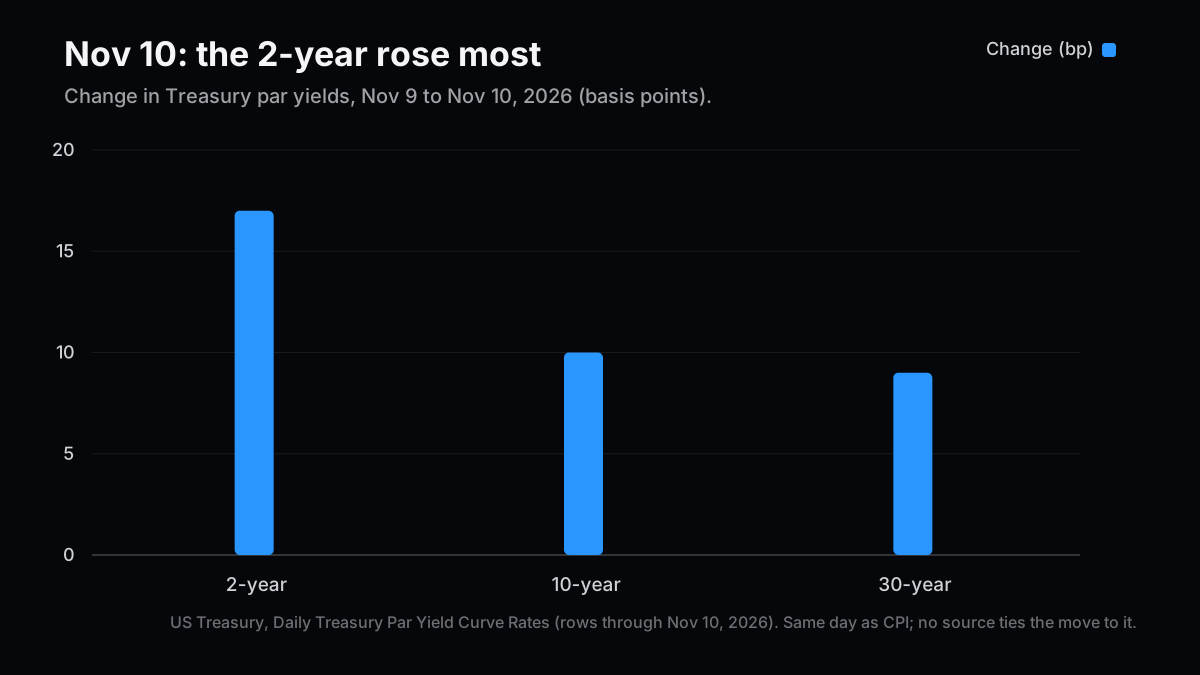
第71回では、長期金利の上昇を年限ごとに分けて、主な要因を探った。今回はそこまで踏み込まない。11月10日はCPIと2つの講演が重なった日で、どれが利回りを動かしたかを切り分ける出典がないからだ。言えるのは、同じ日だったことと、上げ幅は2年が最も大きかったことまでである。
2年の利回りは、今後2年ほどの政策金利の見通しを映すと読むのが一般的だ。その2年の4.73%は、政策金利の上限4.00%を0.73ポイント上回る。Wallerは講演で、10月に据え置いた理由として、引き締めの見通しがすでに金融市場の価格に入っていたことを挙げている。ただ、それは10月の会合についての説明で、11月10日の動きの説明ではない。
12月8〜9日の会合までに出る数字
12月のFOMCは8〜9日で、経済見通しの公表を伴う。
| いつ | 何が出るか | 誰の物差しに効くか |
|---|---|---|
| 11月25日(BEA) | 10月のPCE | Bowmanの推計3.3%の答え合わせ。HammackのPCE、Wallerの広がり |
| 12月の会合の前(Bowmanの講演による) | 11月の雇用統計 | Wallerの平均8万人前後、Bowmanの賃金3.1% |
| 12月8〜9日 | FOMCの声明と経済見通し | Cookを含む4人と議長の票 |
Bowmanは講演で、12月の会合までに受け取るものとして、10月のPCEと11月の雇用統計の2つを挙げた。11月のCPIは、その2つに入っていない。BLSの発表文によれば、11月分の公表は12月10日で、会合の後になる。
私が運営するStock Analyzerの経済指標ページでは、主要国のCPI、失業率、政策金利を表で見られる(指標ごとに更新の時点が違い、本稿の2026年10月の数字が載っているとは限らない)。米国債の利回りは米国債利回りのページにあるが、載っているのは13週、5年、10年、30年で、2年はない。2年は財務省の表で見る。

投資判断:10月のCPIだけで12月を決めない
10月のCPIで条件が満たされたのは、Wallerの物差しだけだ。数字を確かめられる3人(Waller、Bowman、Hammack)はいずれも12か月のPCEに触れていて、BowmanとHammackはそれを主な物差しにしている。議長は目標をPCEで測るが、判断の目印は期待と金融環境に置く。Cookの物差しは分からない。だから12月の判断に効く次の数字は、11月25日の10月のPCEだと私は読む。金利の見通しで株や債券の比重を考える人にとって、10月のCPIの見出しより、この日付のほうが重い。議長の物差しで見るなら、11月25日までも12月8日までも、追うのは発表文ではなく、スワップ価格のインフレ補償と株や社債の値動きで、これはケースDの目印と重なる。
物差しが割れたときは、票を持つ人の多くが使う物差しの、次の発表日を重く見る。月の数字が効くのは、月の数字に引き金を置いた人に対してだけだ。ただし、市場の数字を物差しにする人には発表日がない。
| ケース | 起きること | 12月8日までに見える目印 | 読み方 |
|---|---|---|---|
| A:基準 | 10月のコアPCEが3.2〜3.4%(Bowmanの推計3.3%の近く)に出る | 11月の雇用者数の増加が月5万〜11万人 | 0.25ポイントの利上げを軸に議論が進む |
| B:上振れ | コアPCEが3.5%以上 | 11月の雇用者数の増加が月11万人を超え、据え置きに回った高官が利上げの幅に触れ始める | Wallerの0.5ポイント案が現実の選択肢になる |
| C:下振れ | コアPCEが3.1%以下 | Bowmanが利上げのコストに触れる比重が増える | 0.25ポイントの利上げをするかどうか自体が議論になる |
| D:金融環境が主役 | 物価は高止まりしても、株安や社債の上乗せ金利の拡大がさらに進む | Bowmanが挙げた金融環境の引き締まりが、ほかの高官の講演にも出てくる | 高官が物価より金融環境を重く見て12月を決める |
コアPCEの区切り(3.2〜3.4%、3.5%以上、3.1%以下)と0.2ポイントの線は、Bowmanの推計3.3%を中心に私が置いた線で、雇用の幅(月5万〜11万人)もWallerが挙げた6か月と12か月の平均の約8万人を中心にした私の目安である。どちらも出典のある基準ではない。
AからDのどれにも確率は付けない。付けられるだけの材料が、公開情報にはない。
この見立てが崩れる条件は3つある。1つは、11月25日のコアPCEがBowmanの3.3%から0.2ポイント以上外れた(3.1%以下か3.5%以上)のに、高官の発言の向きが変わらないことだ。そうなれば、判断を物差しごとに読むという本稿の前提が外れ、高官が物価の物差しの外にあるもの(エネルギー価格や金融環境)を重く見て12月を決めていることになる。
2つ目は、12月の会合の前にCookが話し、1か月のCPIを主な根拠に挙げることだ。その場合、月の数字に引き金を置く高官は2人になり、10月のCPIの重みは私が見たより大きい。
3つ目は賃金の側にある。Bowmanが賃金の伸び3.1%を物価の押し上げ要因と見ないのは、強い生産性の伸びが前提だ。生産性の伸びが鈍れば、同じ3.1%でも1単位あたりの人件費は速く伸び、賃金は押し上げる側に回る。見る指標はBLSの非農業部門の労働生産性と単位労働コストで、2026年7〜9月期の速報は前期比年率で生産性+3.6%、単位労働コスト−0.7%と、11月5日にすでに出ている(BLSの時系列)。改定値は12月8日の朝、会合の初日に出る(BLSの日程)。
読み方の前提が変わる条件もある。CPIの前年同月比は、11月分から戻ることが決まっている。だから条件は、CPIとPCEのコアの差(9月で0.5ポイント)が縮むことに絞る。BEAは差を算式、重み、範囲、その他の4つに分けている。そのうち2006年の例で大きかった重みと範囲に沿えば、CPIに重い住居が速まるか、PCEの範囲に大きく入る医療サービスが落ち着けば、差は縮みうる。差が0.2ポイント以内に縮めば、物差しを分けて読む必要は小さくなる。
本稿は講演、声明、記者会見の記録を読んでおり、講演後の質疑応答や報道でのインタビューは使っていない。議長の会見は10月のCPIより前だった。FOMCの政策は投票権を持つ12人で決まり、ここで扱った5人はその一部にすぎない。
関連記事
- AIの社債ラッシュは米長期金利を押し上げたか — 長期金利の上昇を年限ごとに分けた回。
- クラウドは最大2倍に伸びたのに、4社中3社は設備投資を賄えない — 10月28日の据え置きの直後に、4社の決算を同じ定義で読んだ回。
- ウォーシュ・ショック[後編]金利上昇はハイテク設備投資をどこまで揺らすか — 金利から設備投資への向きの分析。
- 月への100億ドルは受注ではない — 同じ言葉で別のものを数える例を、宇宙企業の受注残で見た回。
参考資料
- BLS、「Consumer Price Index – October 2026」、2026年11月10日
- BLS、CPIの時系列データ(使った系列:CUSR0000SA0、CUSR0000SA0L1E、CUSR0000SAF1、CUSR0000SA0E、CUSR0000SAH1、CUUR0000SA0、CUUR0000SA0L1E、CUUR0000SA0E、CUUR0000SETB01。生産性:PRS85006092、PRS85006112)
- FRB、Waller理事の講演「The Economic Outlook and Some Thoughts on Labor Market Dynamism」、2026年11月10日
- FRB、Bowman監督担当副議長の講演「The U.S. Economy and Considerations for Monetary Policy」、2026年11月10日
- クリーブランド連銀、Hammack総裁の講演「Reserve Currencies and Stablecoins」、2026年11月5日
- FRB、FOMC声明、2026年10月28日
- FRB、Warsh議長の記者会見の記録、2026年10月28日
- BLS、Productivity and Costs の公表日程
- FRB、FOMCの日程(2026年)
- FRB、FOMC「Statement on Longer-Run Goals and Monetary Policy Strategy」(2026年1月27日再確認)
- BEA、「Personal Income and Outlays, September 2026」、2026年10月29日
- BEA、「Personal Income and Outlays, October and November 2025」(Technical Notes:October Prices)、2026年1月22日
- BEA、FAQ「What accounts for the differences in the PCE price index and the Consumer Price Index?」
- BEA、NIPA Handbook 第5章「Personal Consumption Expenditures」(2024年12月更新)
- 米財務省、Daily Treasury Par Yield Curve Rates(2026年11月)
次号の記事案
- 案1:10月のコアPCEは3.3%だったか — 11月25日のBEAの発表で、Bowmanの推計とWallerの広がりの物差しを答え合わせし、12月の会合の前の高官の位置を引き直す。
- 案2:CPIとPCEのコアの差0.5ポイントを品目で分ける — BEAの調整表(表9.1U)で、重みと範囲のどの品目が差を作っているかを、11月分で前年同月比が戻るCPIと並べて読む。
- 案3:利上げ局面のAI設備投資と社債 — Bowmanが挙げた金融環境の引き締まりを、起債を続けるハイパースケーラー3社以上の上乗せ金利で確かめる。
本稿は投資助言ではありません。筆者は記載した資産を保有している可能性があります。作成には生成AIを利用しています。投資判断の前に免責事項をご確認ください。