米国株の年末年始アノマリー。25季で上昇18回、直前の7日を上回ったのは11回
直近25季の米国株は、12月末と1月初めの7取引日に平均0.64%上昇した。直前の7取引日を上回ったのは11季。50季の日次データでサンタクロース・ラリーと1月の小型株効果を分け、比較期間と銘柄規模で結論がどう変わるかを確かめた。
直近25季の米国株は、12月末と1月初めの7取引日に平均0.64%上昇した。直前の7取引日を上回ったのは11季。50季の日次データでサンタクロース・ラリーと1月の小型株効果を分け、比較期間と銘柄規模で結論がどう変わるかを確かめた。
2026年1月までの25季で、米国株は年をまたぐ7取引日に平均 +0.64%、25季中18季で上がった。その直前の7取引日も平均 +0.48% で、年をまたぐ方が上回ったのは11季だった。小型株の1月の上振れも、時価総額のどこで線を引くかで大きさが変わる。
18回という数字だけなら、年末特有の上昇に見える。私が見たかったのは、同じ12月の数日間と並べてもその印象が残るかだ。10月CPIの記事で前月比と前年比を別の欄に置いたときと同じように、年末の7日と1月全体を別々に集計した。米国株の見出しを読むとき、集計の始点が違えば、上昇と下落の判定まで変わる。
年末年始の7取引日をどう数えたか
サンタクロース・ラリーは、Stock Trader's Almanac が示す12月最後の5取引日と、翌年1月最初の2取引日を指す。本稿はその7日の日次リターンを複利でつなぐ。終値だけで計算するなら12月の最後から6番目の取引日の終値が起点で、1月の第2取引日の終値が終点だ。12月最後の5日に入る初日の値動きも、これで含まれる。休日で休場した日は数えず、短縮取引でもデータに取引日として載る日を数える。 Stock Trader's Almanacの定義
| 測る区間 | 取引日の範囲 | 何を比べるか |
|---|---|---|
| サンタクロース・ラリー | 12月最後の5日+1月最初の2日 | 年をまたぐ7取引日のリターン |
| 直前の7取引日 | 12月の最後から12番目の日〜6番目の日 | 同じ年末・同じ日数で重複のない比較対象 |
| 1月全体 | 1月最初の取引日〜最終取引日 | 前年最終終値から月末までのリターン |
50季の集計には、Kenneth French Data Libraryの市場系列を使った。以下の表で「1977年」は1976年12月から1977年1月にまたがる季を指す。米国市場リターンは日次の Mkt-RF に RF を足した時価総額加重系列。対象は条件を満たすNYSE・AMEX・NASDAQの米国普通株で、S&P 500の構成銘柄とは異なる。FREDのS&P 500は、観測日と終値の扱いを読者が照合できるよう、直近1季だけ別表に置いた。 市場系列の定義・FRED SP500
上昇した回数と、直前の7日を超えた回数
| 1月が属する年 | サンタ7日平均 | サンタ7日プラス | 直前7日平均 | 直前7日プラス | サンタ7日が直前を上回る |
|---|---|---|---|---|---|
| 1977〜2026年 | +1.01% | 36 / 50 | +0.62% | 33 / 50 | 22 / 50 |
| 1977〜2001年 | +1.38% | 18 / 25 | +0.76% | 16 / 25 | 11 / 25 |
| 2002〜2026年 | +0.64% | 18 / 25 | +0.48% | 17 / 25 | 11 / 25 |
直近25季のサンタ7日は、上昇した回数こそ前半25季と同じ18季だが、平均は半分近くに縮んだ。後半で上昇が最大だった2009年1月にかかる1季を除くと、後半のサンタ7日平均は +0.34%。値幅の大きい年が平均を押し上げている。
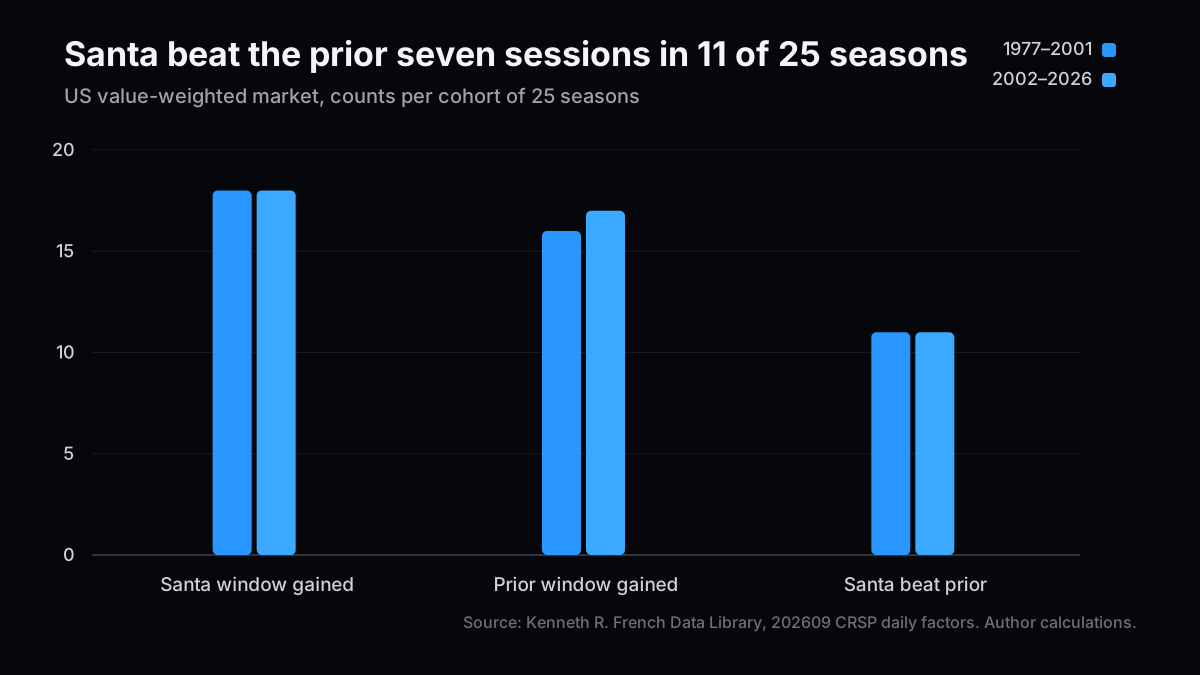
投資チームで案件の評価基準を揃えたとき、評価の前に、同じ言葉で何を測っているかを揃える必要があった。ここでも「上がった」と「同じ日数の候補を上回った」を別欄に置くと、直近25季の見え方が変わる。直前の7日にも年末特有の需給が混ざり得るので、この比較だけで季節性の有無を決めることもできない。年をまたぐ窓の効果を特定するには、他の12月の候補や休日から等距離の区間でも確認したい。
サンタ期と1月で値動きの向きが分かれた例
2025年末から2026年1月のS&P 500は、年をまたぐ7取引日に −0.11%、1月全体で +1.37% だった。取引日の日付と終値を置けば、どの区間で符号が変わるかが見える。
| FRED SP500の終値 | 指数値 | 計算上の役割 |
|---|---|---|
| 2025年12月23日 | 6,909.79 | サンタ期の起点 |
| 2025年12月31日 | 6,845.50 | 1月全体の起点 |
| 2026年1月5日 | 6,902.05 | サンタ期の終点 |
| 2026年1月30日 | 6,939.03 | 1月全体の終点 |
終値の比から1を引いた価格リターンで、配当は含まない。広範市場の日次系列でも、直近25季のうち10季でサンタ7日と1月全体の騰落の符号が割れた。2つの窓は1月の最初の2取引日を共有する。後半25季で広範市場の1月平均は +0.28%、比較用に各季の前年2〜11月の月次リターンを集めた250カ月の平均は +0.89% だった。12月を外した記述比較で、月ごとの分散や相場の地合いは揃えていない。 S&P 500終値の原表
1月の小型株効果は、どの規模に出るか
Donald Keimの1983年の研究は、NYSE・AMEX銘柄について、規模に関連するリスク調整後の差が1月、とくに月の初めに集中したことを示した。ここではリスク調整前の差に問いを絞る。時価総額の小さいグループから大きいグループを引き、分け方を変えて同じ1月を計算した。 Keim(1983)第3・5節
| 1月が属する年 | 最小10% − 最大10%の平均 | 同中央値 | 同プラス季 | 最小30% − 最大30%の平均 |
|---|---|---|---|---|
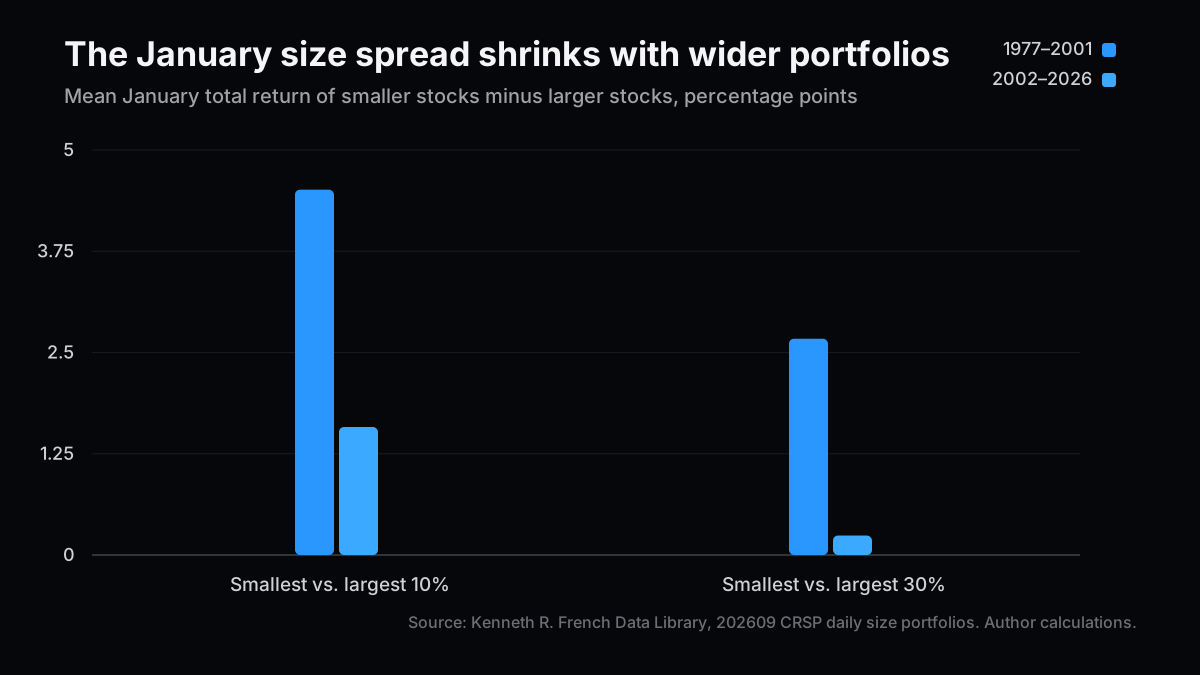
| 1977〜2001年 | +4.51 pp | +3.26 pp | 20 / 25 | +2.67 pp |
| 2002〜2026年 | +1.58 pp | +0.45 pp | 14 / 25 | +0.24 pp |
| 2017〜2026年 | +0.96 pp | −2.15 pp | 4 / 10 | +0.11 pp |
1月の小型株優位を平均だけで語ると、直近10季もプラスになる。ところが10季の中央値はマイナスで、上回った回数は4回だった。同じ10季の最初の2取引日だけなら10%同士の平均差は +1.15ポイント、第3取引日から月末までは −0.25ポイント。どちらも各区間を複利で計算してから小型と大型の差を取り、季の平均を出した値で、足し算で月間差を復元することはできない。
Frenchの規模別ポートフォリオは毎年6月末に、NYSE銘柄から求めた時価総額の境界を使って組み直す。10%と30%は、その境界で定義したグループ名だ。グループ内のリターンも時価総額で加重する。最小10%の集計が強いとき、実際に売買できる商品の構成や執行コストでも同程度の差が残るかを別に確かめたい。 規模別ポートフォリオの構成
年末の損出しは、どんなデータがあれば検証できるか
損出しの仮説では、含み損を確定する売りが年末に特定の銘柄へ偏り、売りが一巡した後に価格が戻る。Keimはこれを検証できる仮説の一つとして扱い、情報の到来など他の説明も論じている。ここで使ったのは規模別の集計値なので、売り手の課税状況も銘柄ごとの前年リターンも追えない。小型と大型の差だけから誰が売ったかは判断できない。 Keim(1983)第4節
私なら、年内に下がった銘柄を同程度の時価総額と流動性の銘柄と並べ、12月の下落と出来高、年明けの戻りが同じ銘柄に出たかを見る。業績の下方修正があった企業はイベント日も揃えて比べる。取引の薄さが影響したかを判断するには、売買気配と約定価格の差も要る。日次の引け値で観測した差が、注文を通した後にも残るかを確かめるためだ。
年末の市場レビューでは、何を見て判断を変えるか
私の判断は、年末年始という日付だけで市場全体や小型株のエクスポージャーを変える根拠は薄い、というものだ。日付の区切りは、市場に何が織り込まれたかを振り返るときに使える。指数が上がった日には銘柄の広がりを、規模差が広がった日にはその値動きを引っ張った銘柄と売買の厚みを確認したい。
| 観測される局面 | 確認したい証拠 | 判断への反映 |
|---|---|---|
| 幅広い買い | 年末の7日が直前を上回り、上昇が複数の規模帯と業種に広がる | カレンダー効果の候補として追跡する |
| 最小銘柄に集中 | 10%同士の差は出るが、30%同士や1月後半では差が小さい | 小型株全体まで一般化せず、対象銘柄と流動性を確認する |
| 相場全体の下落 | 市場と規模別ポートフォリオがともに下落し、売買気配が広がる | 季節要因と分けて、金利・決算など価格を動かした材料を調べる |
見立てが変わるのは、区間と規模帯を事前に固定した別期間でも、サンタ7日が複数の比較窓を上回り、差が少数の急反発年や最小銘柄だけに偏らず、執行コストを入れても残ったときだ。今の表は50季の記述統計で、リスク調整や統計的有意性の検定、執行コスト・税・為替の試算はしていない。特に直近10季の数値は少数の年で変わりやすい。
再計算の手順
- 参考資料のFrench日次CSV2本を取得する。本稿は2026年9月版CRSPに基づく配布ファイルを11月18日に取得。
- 市場データは各日で
Mkt-RF + RF。規模別データは先頭のAverage Value Weighted Returns -- DailyブロックからLo 10、Hi 10、Lo 30、Hi 30を使う。先頭列の日付で結合する。 - 1977〜2026年の各1月につき、前年12月と当年1月の行を昇順に並べる。12月末の5行と1月初の2行、12月末5行の直前7行、1月の全行を選ぶ。日次データは百分率なので、各区間を
100 × (各日の (1 + r / 100) の積 − 1)で計算する。 - 規模差は各季で小型の区間リターンから大型を引く。平均・中央値と、正だった季数は丸め前の値で集計し、表示値を小数第2位に丸める。
関連記事
- 10月CPI、前月比と前年比で物差しが割れた — 異なる測定期間で見え方が変わる例。
- 資産シートでドルと円を混ぜるとどうなるか — 通貨とリターンの基準を揃える。
- 月面輸送契約で上限額と受注を分けて読む — 同じように見える金額を定義から確かめる。
参考資料
- Stock Trader's Almanac、2019年11月21日 Santa Claus Rallyの定義
- Kenneth R. French Data Library、2026年9月版CRSP 米国ファクター定義・日次CSV
- Kenneth R. French Data Library、同版 規模別ポートフォリオの構成・日次CSV
- S&P Dow Jones Indices、セントルイス連銀FRED経由 SP500 日次終値
- Donald B. Keim、1983年 Size-related anomalies and stock return seasonality
次号の記事案
- 年末に下がった銘柄はどの期間で戻るか — 時価総額と前年リターンを揃え、規模差と反転を分ける。
- 月末と四半期末の需給はどこで違うか — 年末を外した同日数の比較で、日付と規模への感応度を確認する。
- 小型株の見かけの超過リターンは取引コストを吸収するか — 売買気配と執行条件を入れ、研究ポートフォリオと投資商品の距離を測る。
本稿は投資助言ではありません。筆者が記載銘柄を保有している場合があります。作成には生成AIを使用しました。詳しくは免責事項をご覧ください。