テック解説
先端基板スタートアップの量産DD:顧客認定・歩留まり・装置acceptanceをどう読むか
先端基板の技術デモを量産採用と誤読しないために、顧客認定、panel yield、信頼性試験、装置acceptance、repeat orderを証拠階層で整理する実務DDガイド。
カテゴリ
先端基板の技術デモを量産採用と誤読しないために、顧客認定、panel yield、信頼性試験、装置acceptance、repeat orderを証拠階層で整理する実務DDガイド。
ヒューマノイドのBOMの半分超を占めるアクチュエータ、器用な手と触覚、LiDAR・深度カメラ、希土類磁石の供給制約を整理し、Westmag・XELA・Clone・Hesaiなどの技術方針とプロダクトを読む。
800V DCラックの保護は、トレイの突入電流制御、配電の故障遮断、設備全体の安全評価を分けて見る。TIの17kW設計例とOCP・Infineon・ULの公開資料を使い、電流と蓄積エネルギーを再計算する。
MangoBoostのBoostXを製品資料とSDKで確認し、RoCE AI、NVMe/RDMA target、GPU間P2Pを別の経路として整理する。400GbEの理論転送下限を再計算し、CPU削減とGPU性能向上を混同しない評価表を示す。
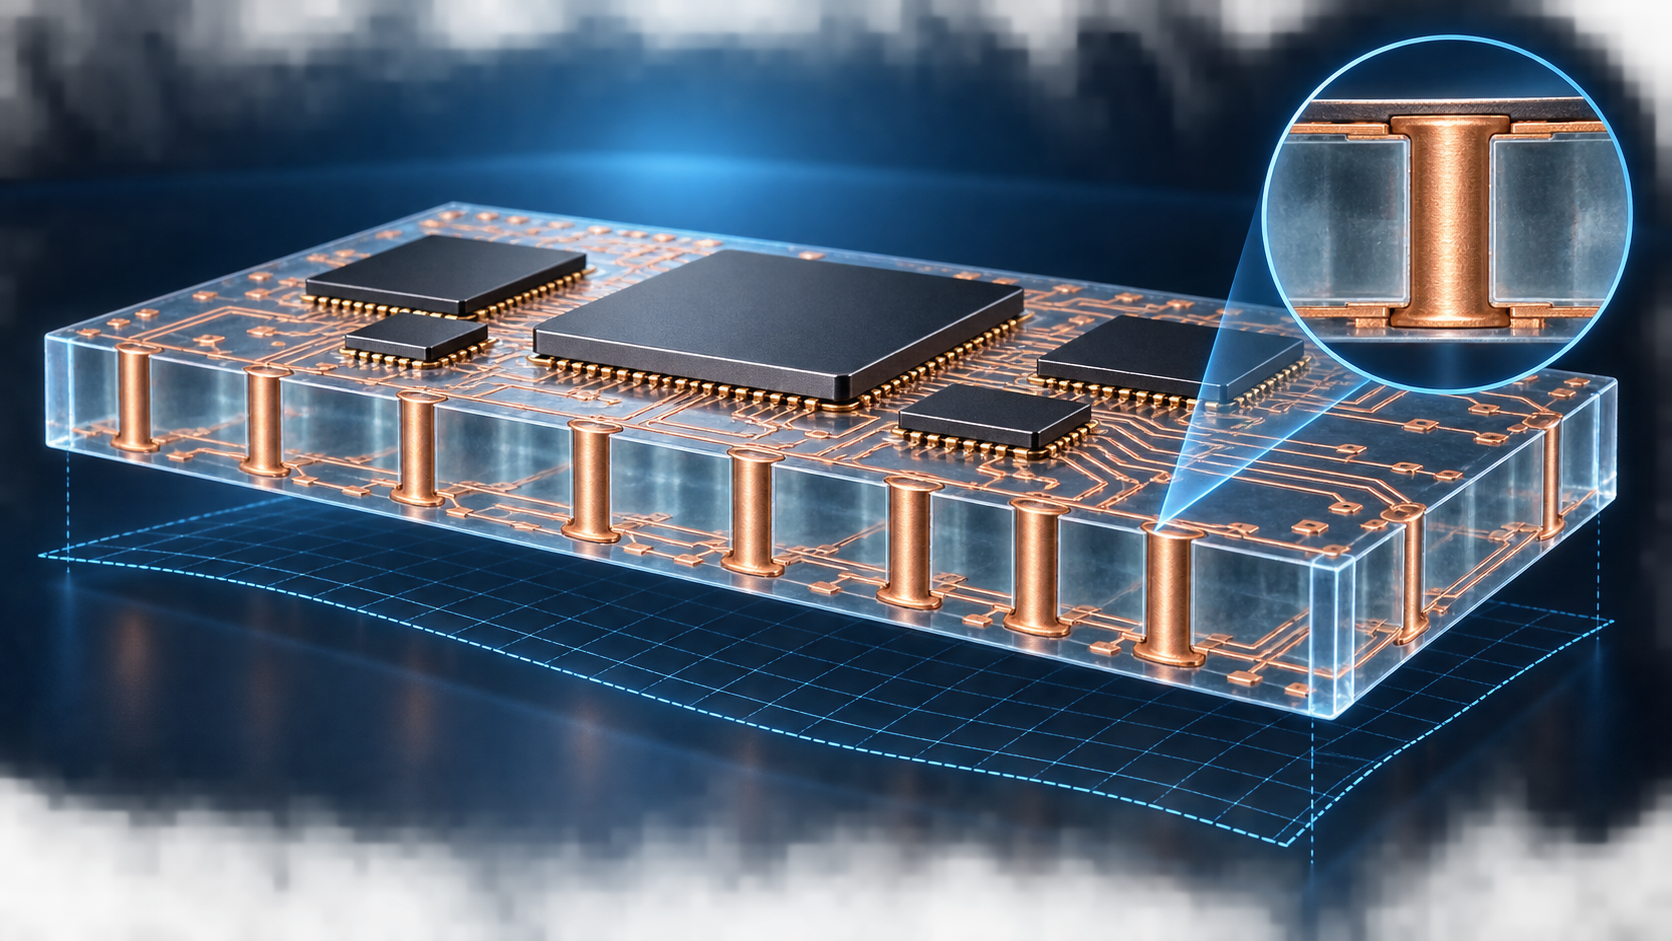
ガラスコア基板の利点を、TGV形成・反り・パネル加工・歩留まりの量産課題から日英で検証する。公式資料と再現計算を使い、試作、顧客評価、量産を混同せずに読むための判断軸を示す。
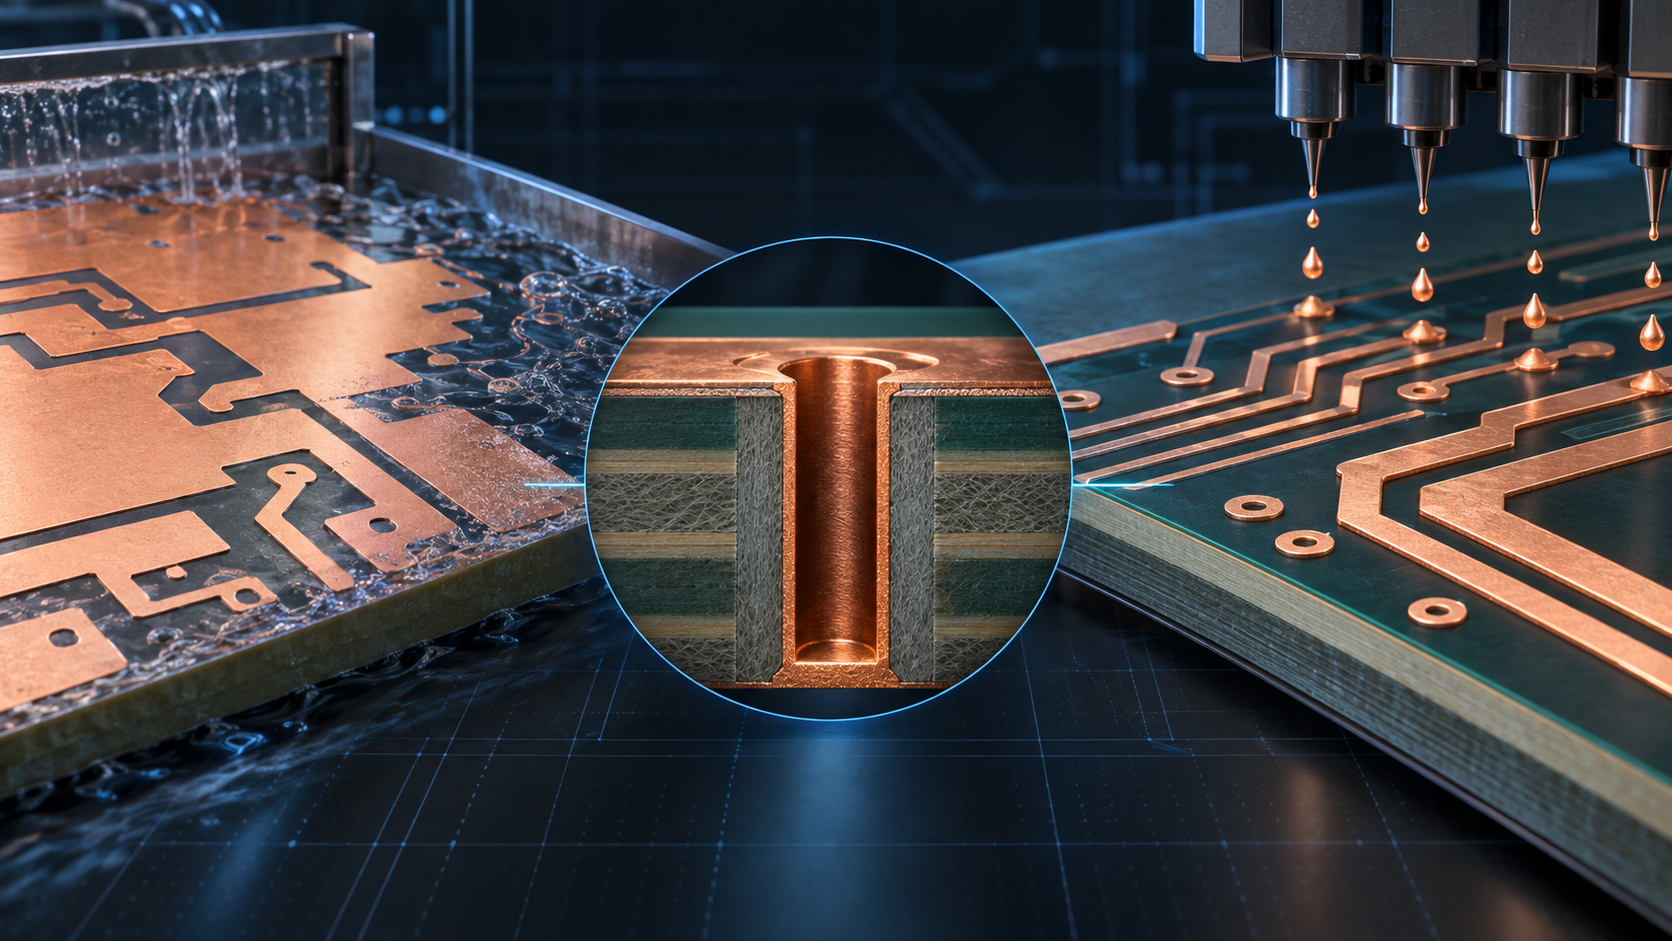
Elephantechの銅ナノ粒子技術を、表面配線・HDIビア・半導体パッケージ基板に分けて工程比較する。量産済みと顧客評価中を区別し、銅使用量の独自試算と確認すべき量産指標を日英で整理する。
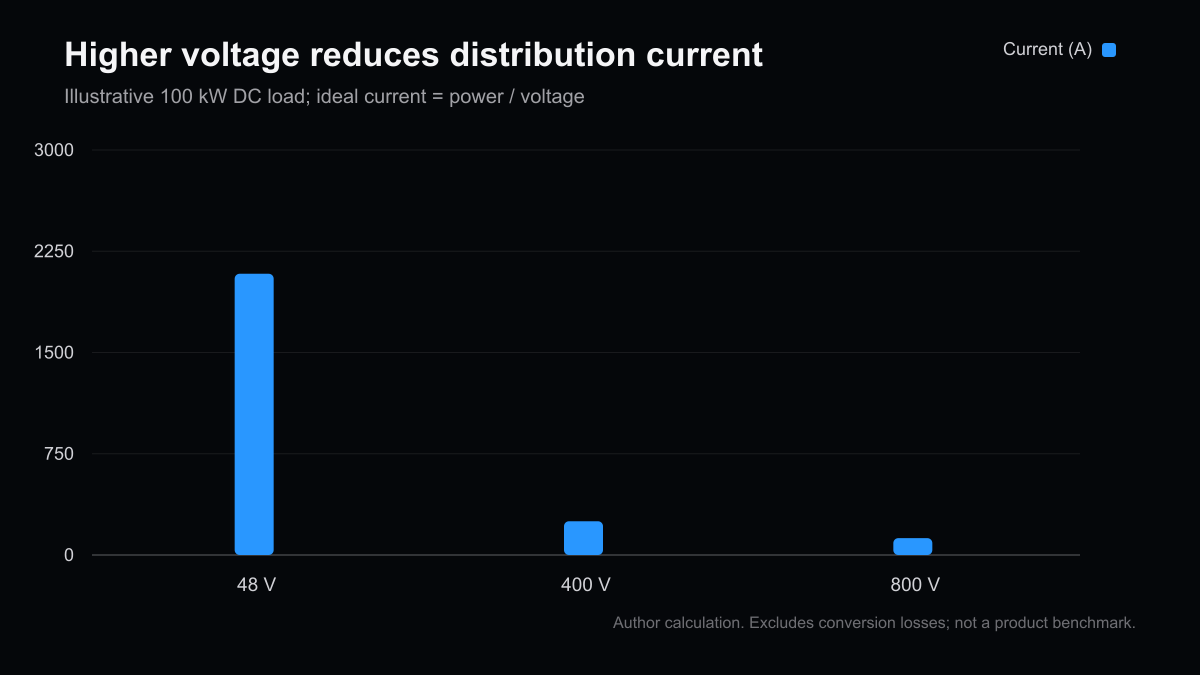
AIデータセンターの800V DC配電でGaNとSiCはどこを担うのか。48Vとの電流比較、変換効率1ポイントの電気代試算、保護回路と量産採用の確認事項を一次資料から整理する。
サムスンがメモリ生産能力の約70%を2031年までの長期契約で固めた。本当の主役は供給逼迫そのものではなく、スポットとの約5倍の価格差が生む再分配であり、利益は前工程より後工程バリューチェーンに厚く滞留する。
AIの律速はもう演算ではなく電力だ。G20でマスクは2027年に15GW超の不足を警告し、系統連系・変圧器・構内配電というボトルネックの先に、パワー半導体とインフラの投資地図が広がっている。
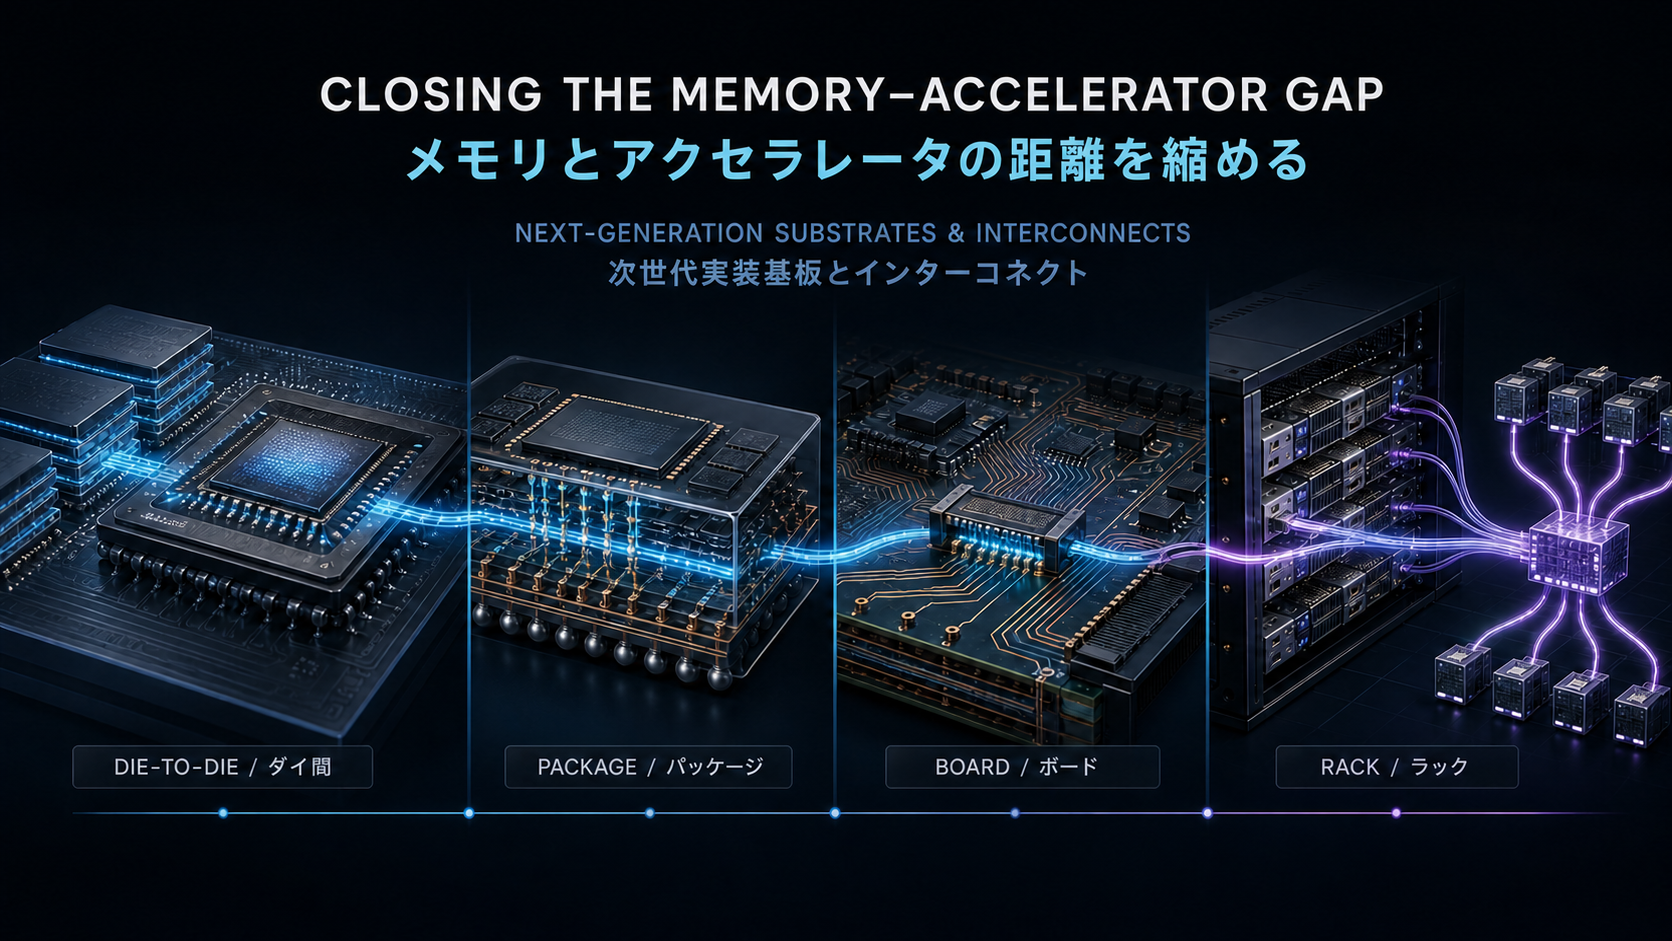
メモリとアクセラレータの物理的距離を縮め高速動作を実現するために、実装基板には何が求められるのか。Elephantech・Absolics・Eliyanらの技術を手がかりに、基板からラックスケールまでの開発方向性を整理する。
d-Matrix、TetraMem、MangoBoostを起点に、DPU・デジタル/アナログIMC・GPU代替・エッジNPUへAI半導体スタートアップを分類し、業界課題、技術的な解決策、今後の勝ち筋を整理する。
Cusp AIの評価額26億ドルは妥当か。マテリアルズ・インフォマティクス(MI)の妥当評価レンジを商用化ステージ別に置き、ARR倍率と次回調達の希薄化を逆張り目線で定量化する。良い技術に高すぎる値で乗らないための、2026年6月時点の感応度マップ。
NVIDIAによるGroq約200億ドルの「吸収」は推論市場で何を変えたか。規制・標準・サプライチェーンの三面で推論統合を深掘りし、次に飲まれる候補を逆張りでスクリーニング。チップを作らず量産GPUの稼働率で稼ぐMangoBoostを軸に、上場プロキシまで落とす2026年6月の投資地図。
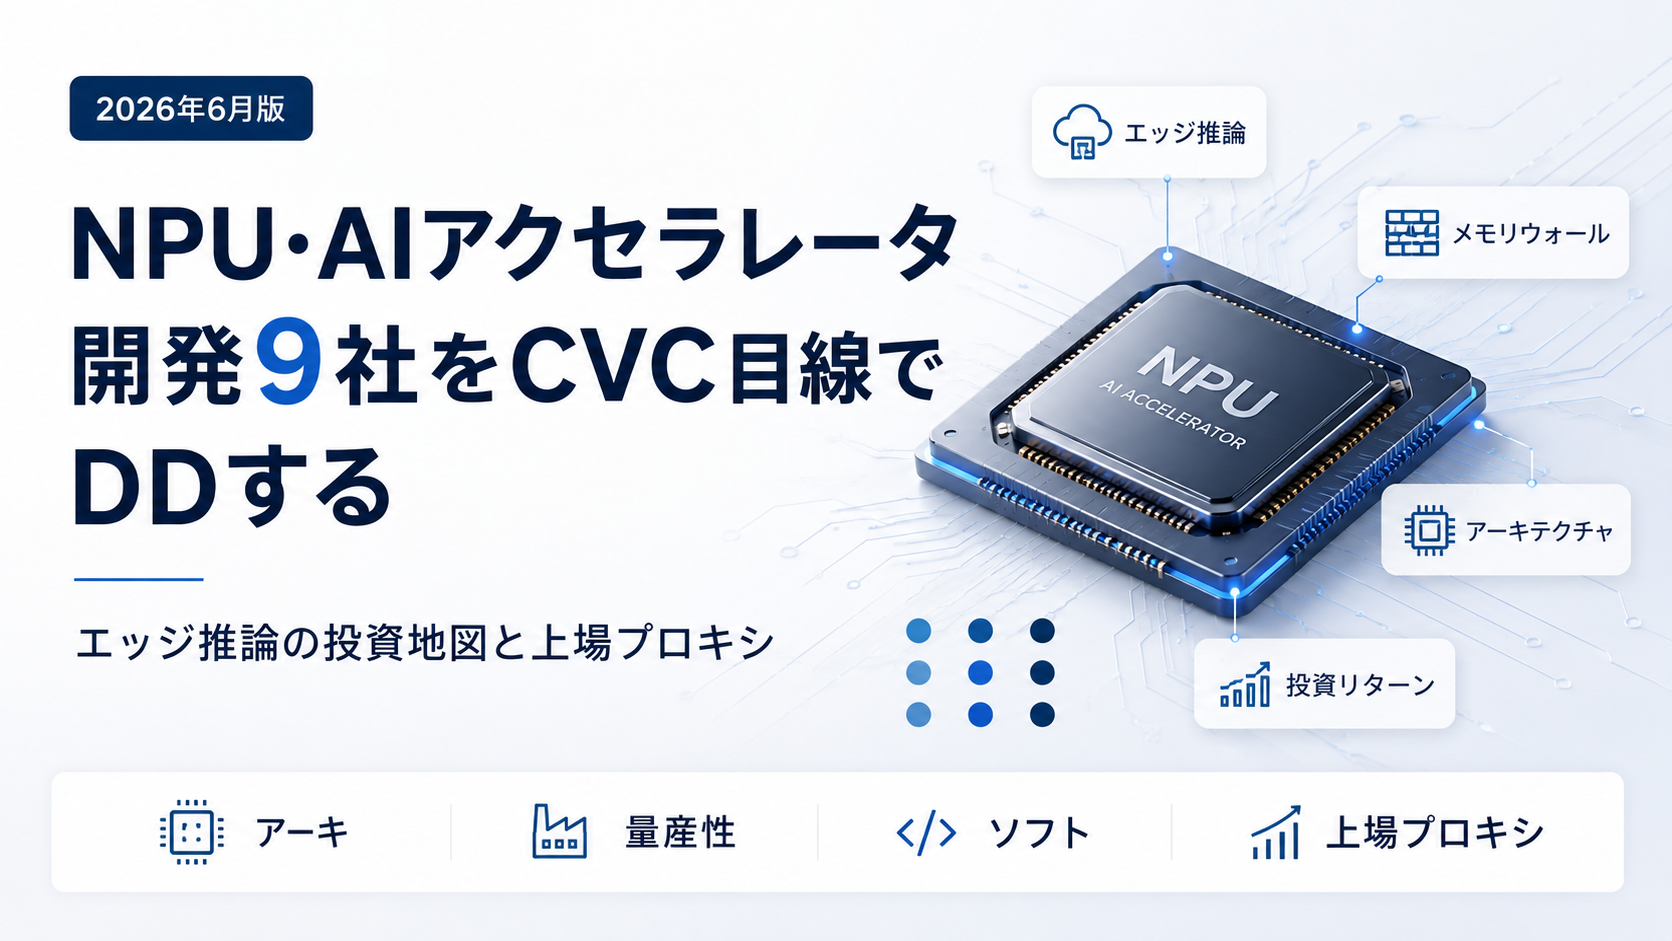
エッジ〜推論のNPU・AIアクセラレータ開発9社をCVC目線でDDする。NVIDIAによるGroq約200億ドル買収後の「推論統合」、メモリの壁を巡るアーキの分岐、上場プロキシと評価額リスクまで投資判断に落とす2026年6月時点の実務マップ。
Cusp AI、DeepMind、Microsoft、Orbital、Matlantis、Citrine、Aionics、KebotixのMI主要8社を、CVC視点でDDする。IP型と垂直統合型の分岐、上場プロキシ、評価額リスクまで、投資判断に落とす2026年6月時点の実務マップ。
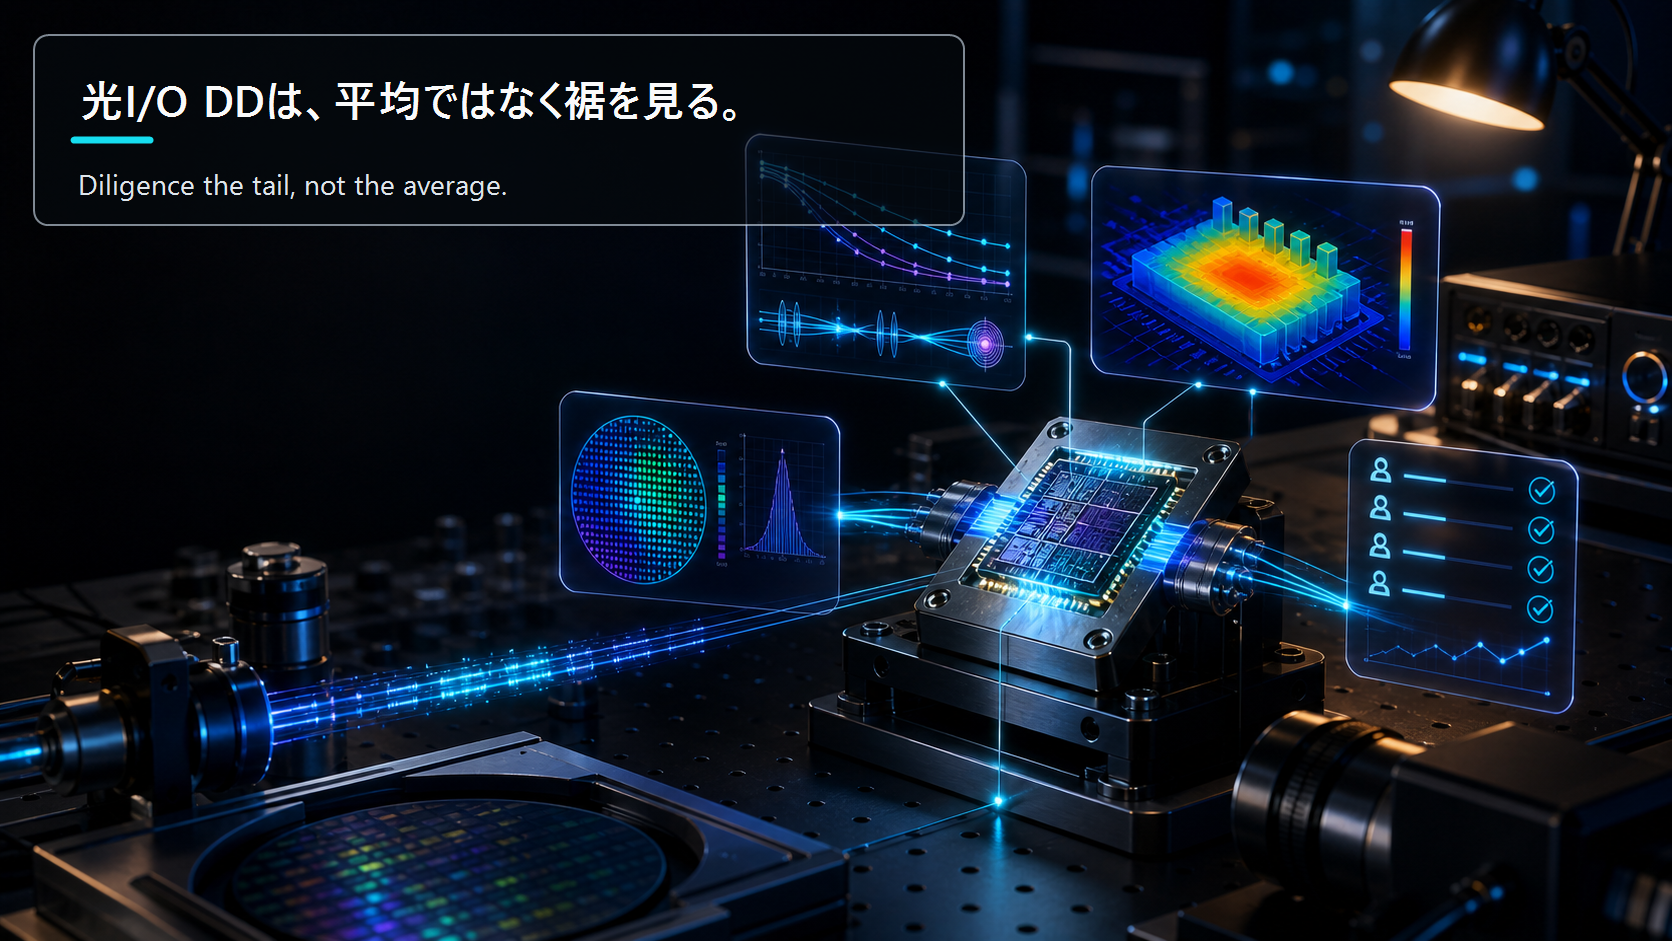
CPOサブアセンブリとPICファウンドリ系の光I/Oスタートアップを、CVC視点でどうDDするか。挿入損失・熱ドリフト・量産歩留まり・顧客評価という4軸を、具体的な測り方とレッドフラグで整理する2026年5月時点の実務フレーム。
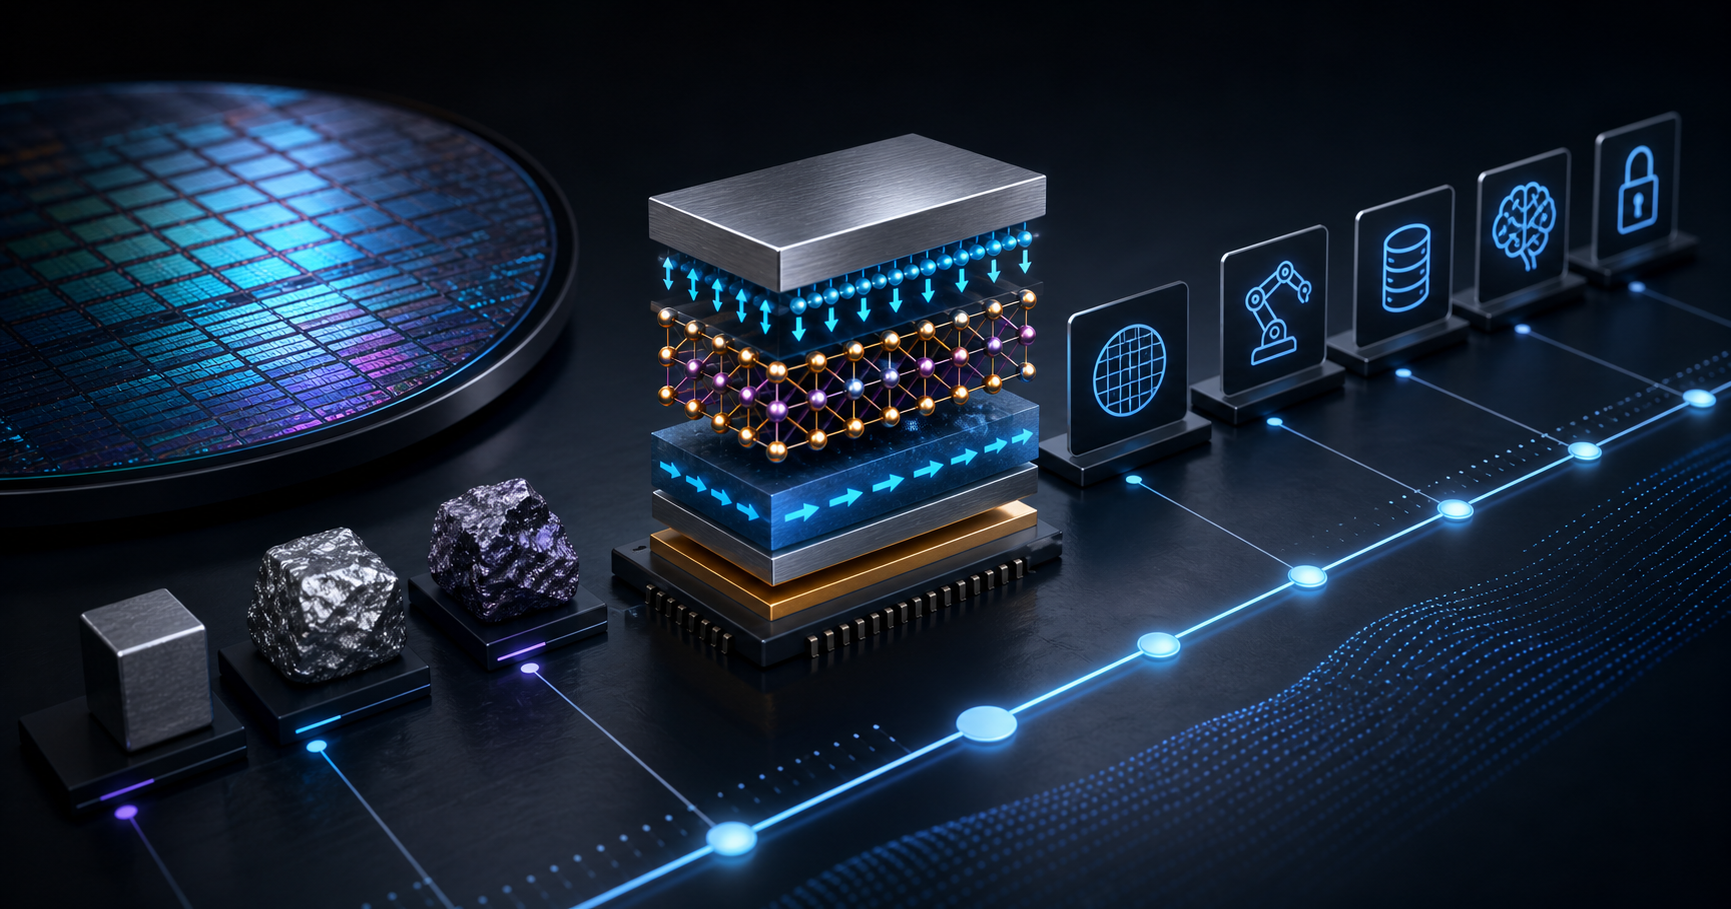
東大の40ピコ秒不揮発量子スイッチング素子は魅力的だが、量産前に先に動くのは装置・素材・検査・IPだ。2026〜2035年の時間軸で、スピントロニクス投資の現実的な取り方を整理する。
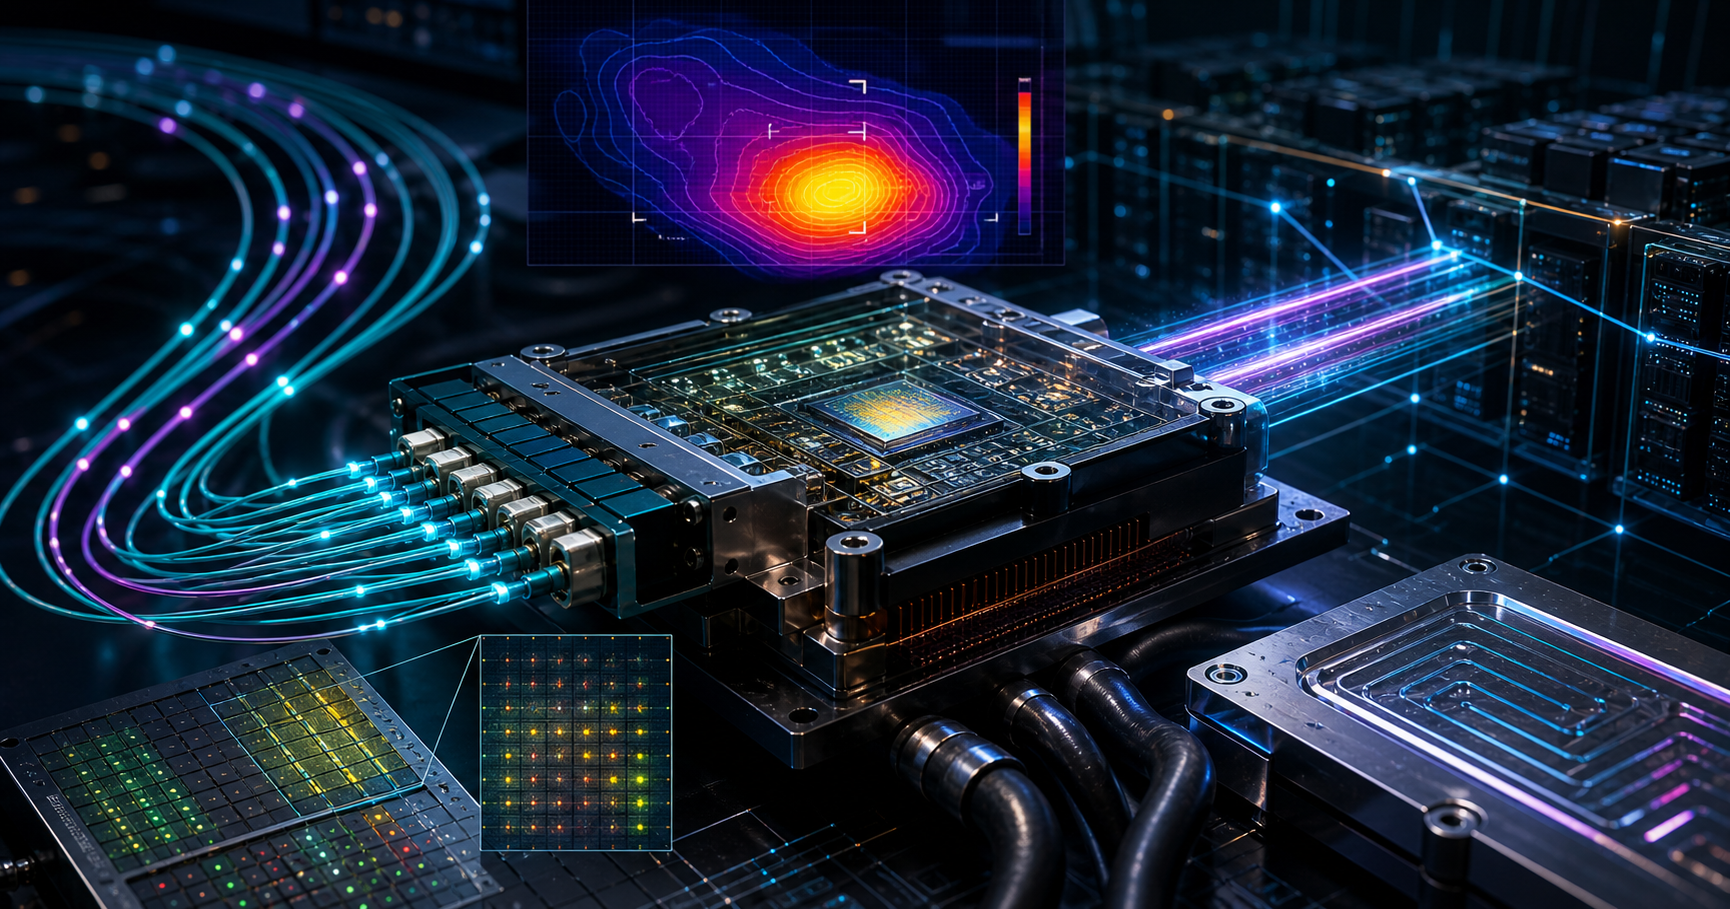
AIデータセンターの光化は避けられないが、CPOの量産は単なる帯域競争ではない。歩留まり、熱ドリフト、パッケージング、LPO/CPCとの棲み分けから、2026〜2028年の投資ロードマップを整理する。
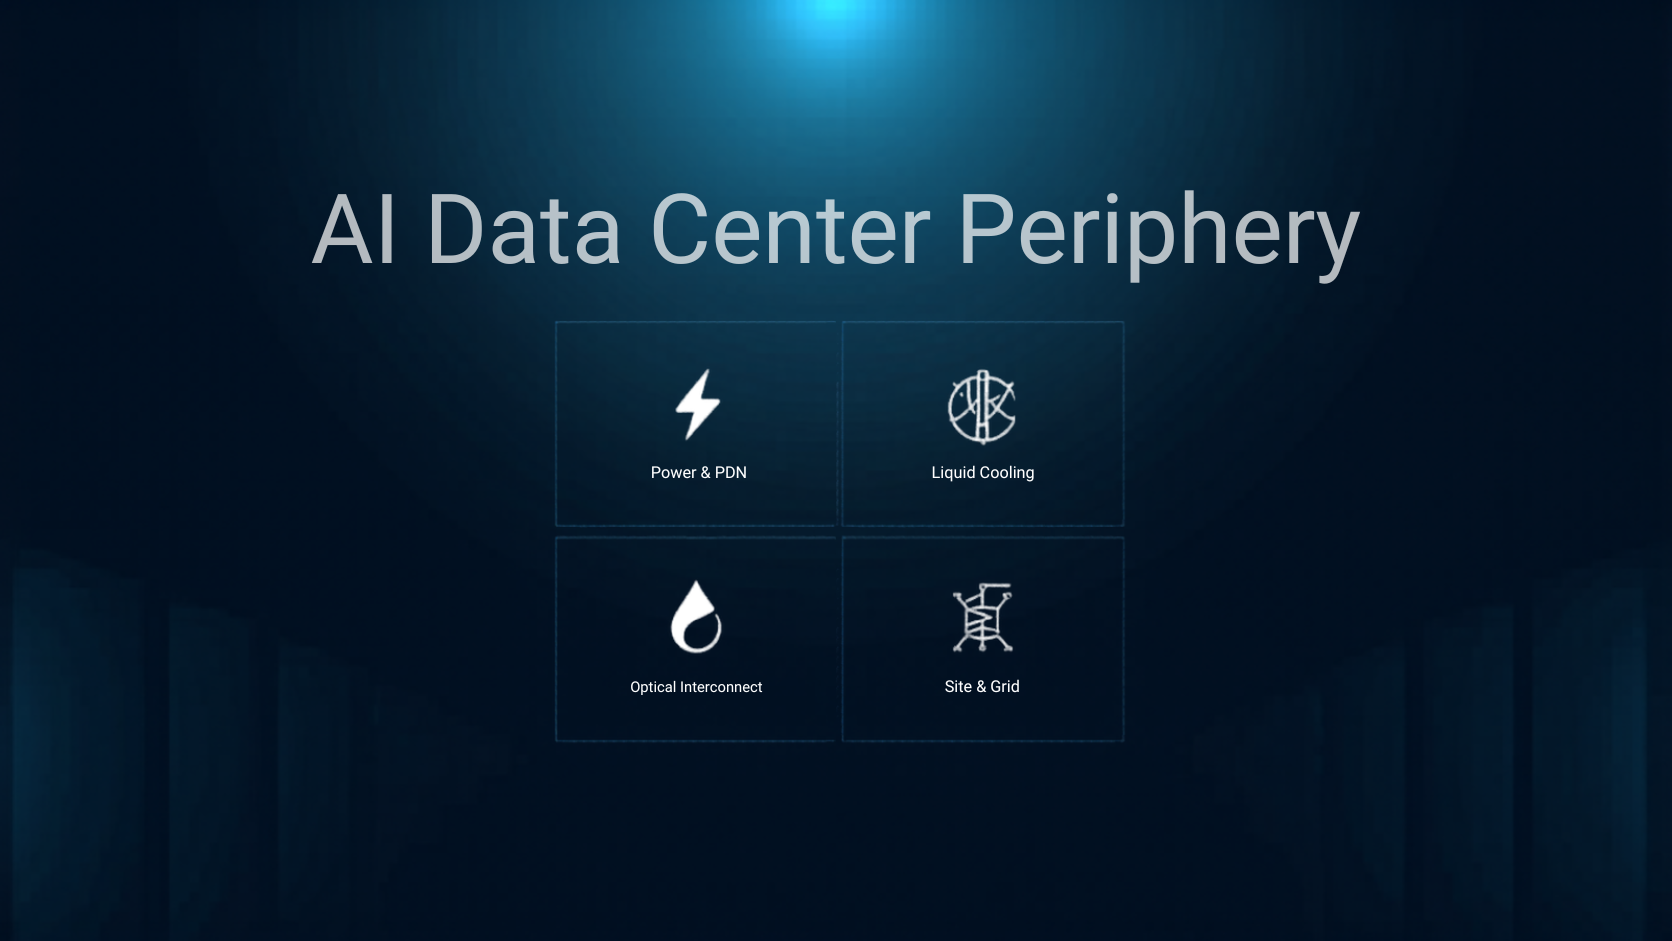
NVIDIAやAMDだけ追っていると本質を見落とす。AIデータセンターの本当のボトルネックは電源・冷却・光インターコネクト・サイト用地で、ここに眠る周辺セグメントこそ2026年以降のCVC本命だ。半導体プロセス出身のCVCが、現場のDDで見えた投資地図を整理する。
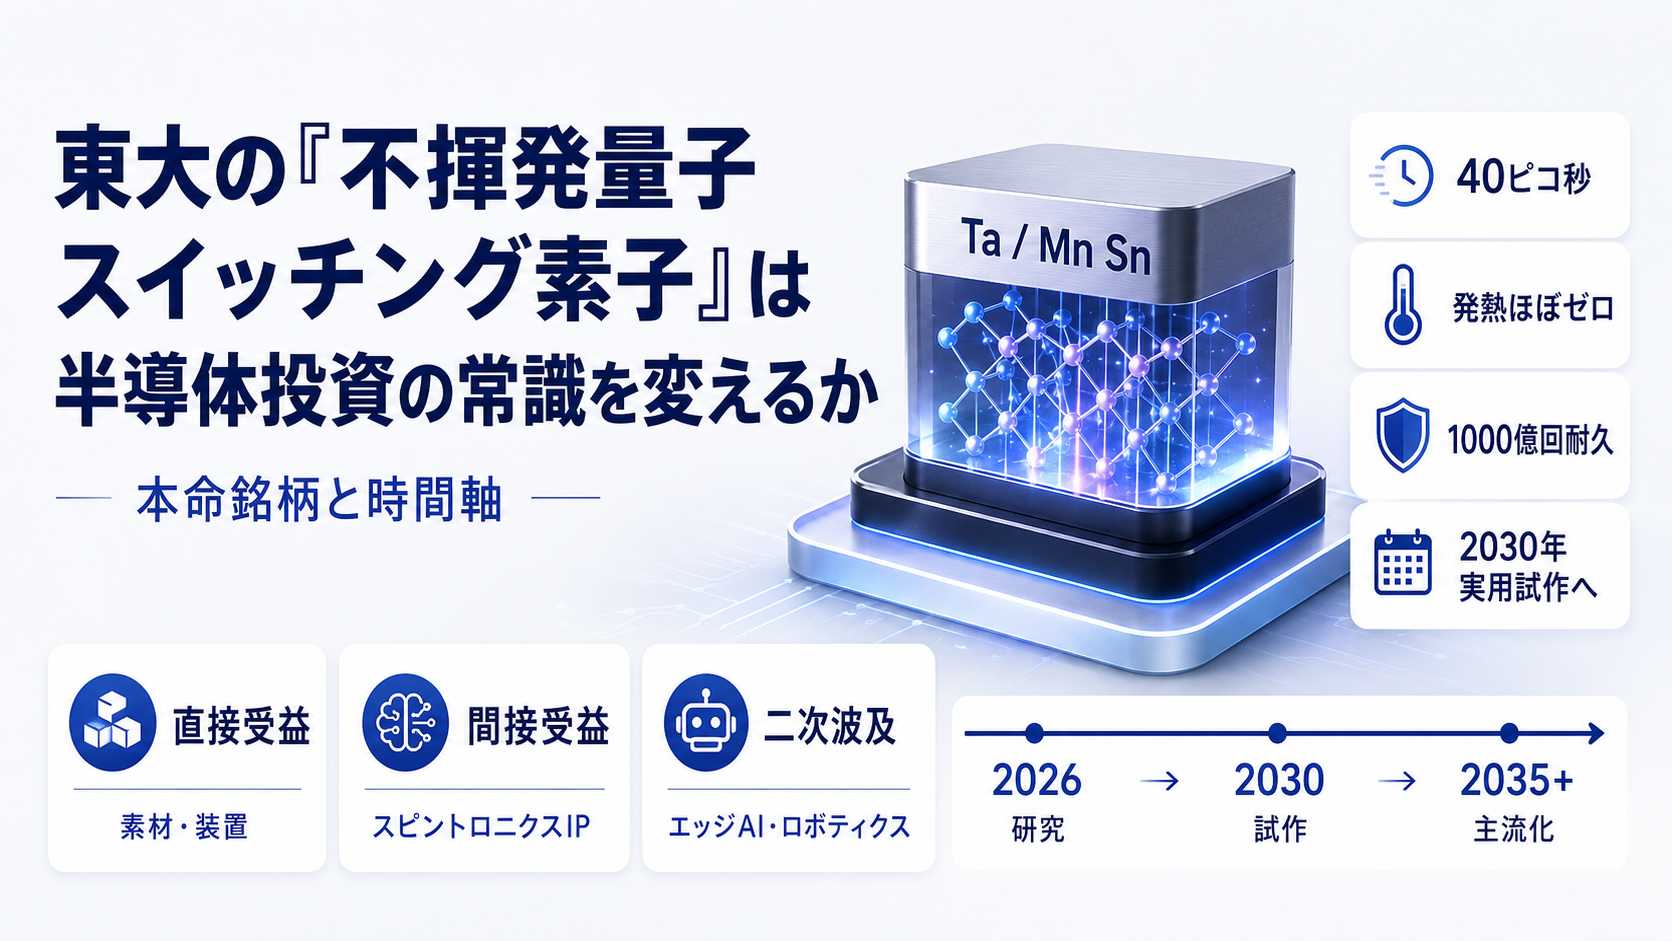
処理速度1000倍・発熱激減・1000億回耐久。東大が2026年5月にScienceで発表したスピン素子は2030年実用試作を目指す。CVCの目で素材・装置・IP保有銘柄を分類し、エッジAI/ロボティクスへの二次波及と時間軸を整理する。
市場規模$975Bへ拡大する半導体業界でTier1 VCはどこに賭けているのか。Sequoia、a16z、Kleiner Perkins、Bessemer、SoftBankの戦略を、半導体プロセス開発出身のCVCの視点で比較分析する。連載全3回の初回。
GPU性能が伸びるほど設計・I/O・実装がAIの限界要因になる。CPO・SerDes・EDA自動化・量子の代表案件を、半導体プロセス開発出身のCVCの視点で深掘り。$500M超の大型ラウンドが示す投資ロジックを読み解く。
Tier1 VCがチップ単体ではなく「設計生産性・データ移動・実装・供給網」に分解して投資する理由を、半導体プロセス開発出身のCVCの視点で読み解く。短期・中期・長期の投資機会とリスクを体系化する。